
夫の不倫がきっかけで離婚を考え始めたとき、家の中の生命保険まで気が回る人は多くありません。
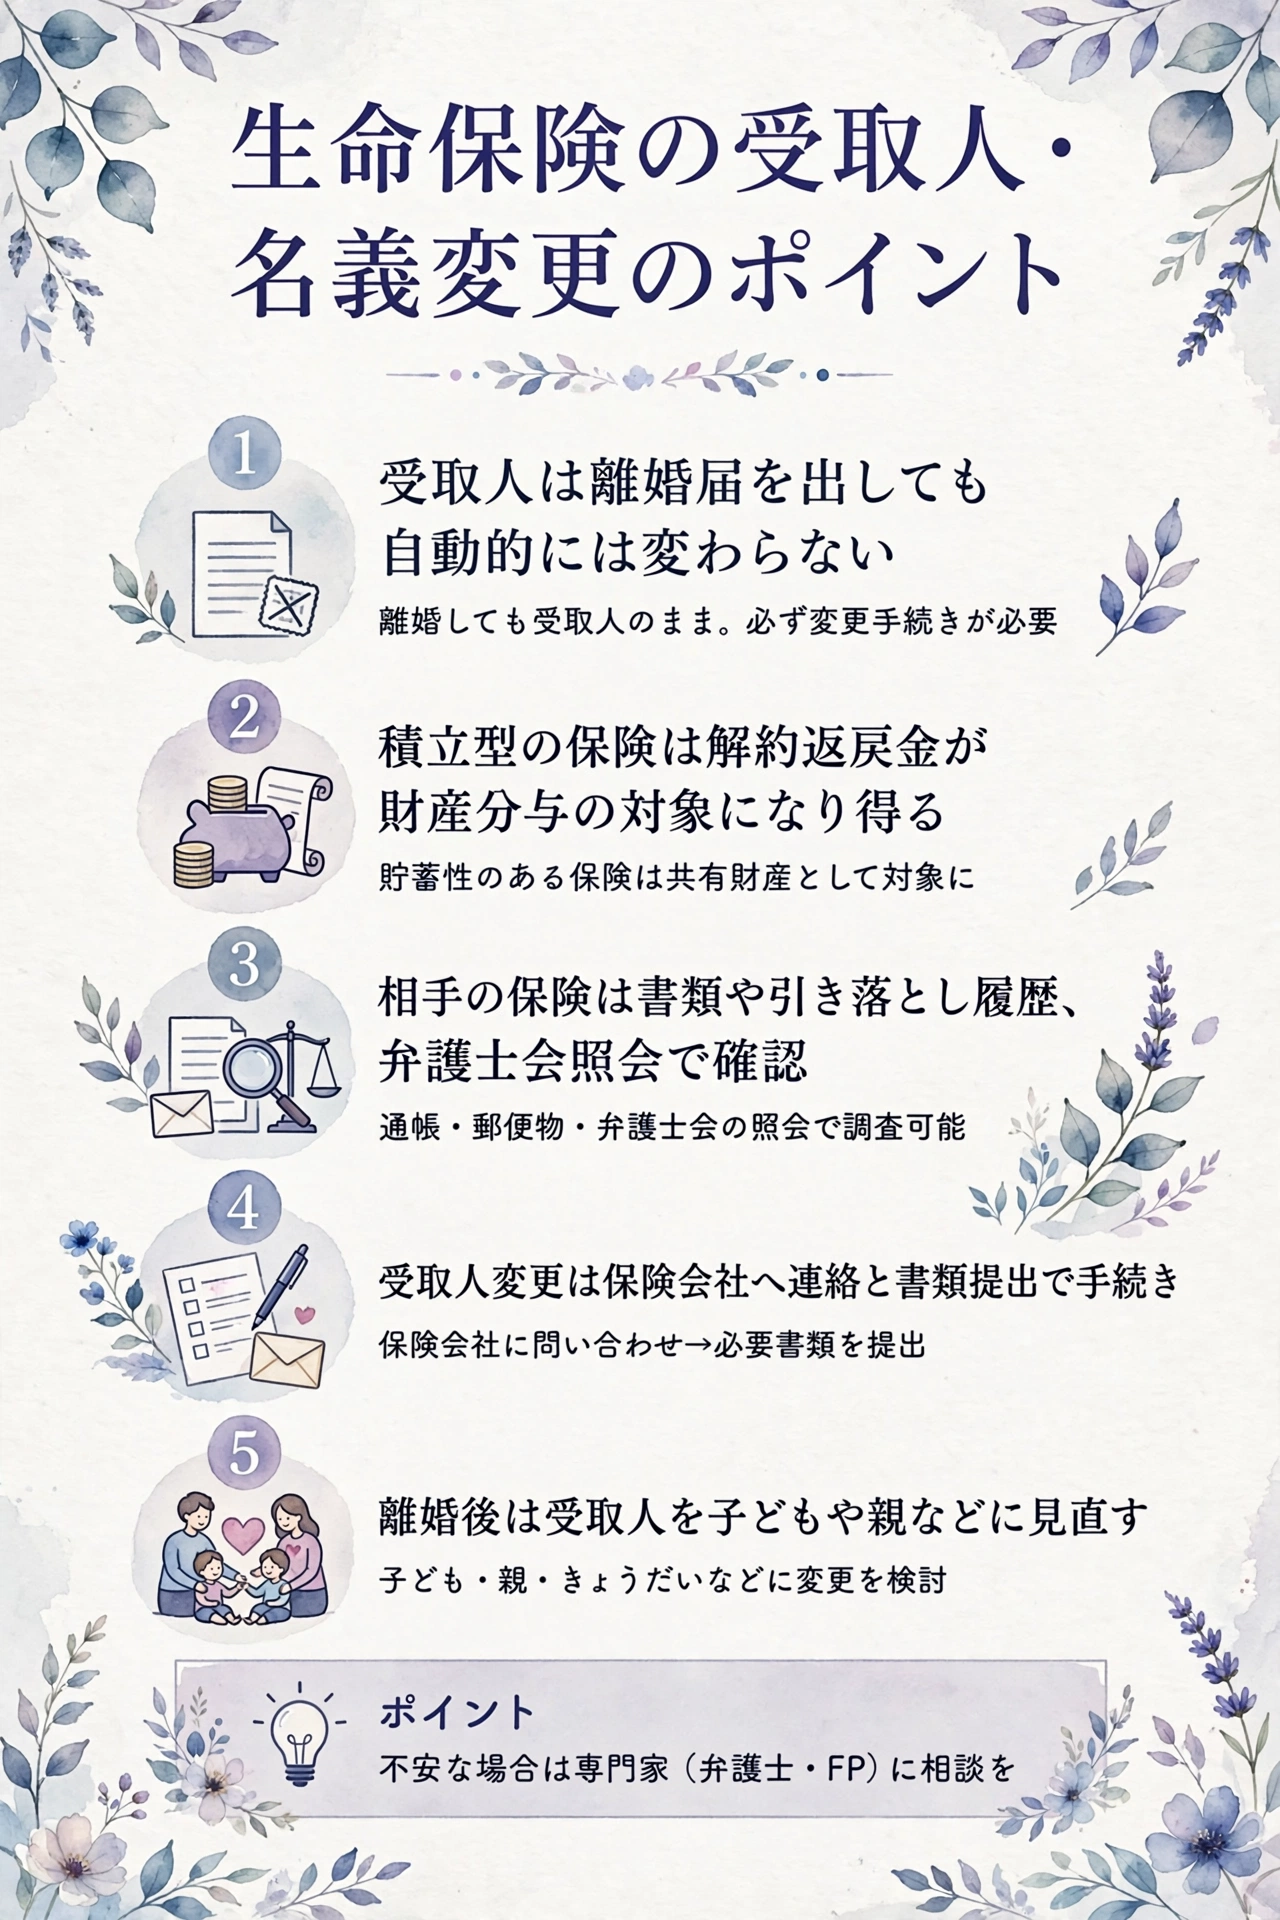
離婚しても生命保険の受取人は原則として自動的には変わらず、契約者自身が保険会社に届け出て初めて切り替わるというのが、まず押さえておきたい前提です。
「そういえば結婚したときに入った保険、受取人は誰だったっけ」と、ふと気になった人もいるのではないでしょうか。

離婚前後に生命保険を放置するとどうなるのか?
結論から言うと、受取人の変更手続きをしないままにしておくと、万一の際に元配偶者へ保険金が渡ってしまう可能性があります。
受取人が元配偶者のままになる理由
離婚届を提出しても、生命保険の契約内容は自動的には切り替わりません。
戸籍や住民票の変更手続きと違い、保険会社は離婚の事実を把握できる仕組みを持っていないためです。
結婚したときに何となく相手を受取人に指定したまま、何年も見直していなかったという話もあります。子どもが生まれたタイミングでようやく思い出し、慌てて手続きをしたそうです。
加入時の書類が実家の押し入れに眠ったままになっている、というケースも珍しくありません。
放置した場合に起こり得るトラブル
受取人を元配偶者のままにしておくと、自分に万一のことがあった際、子どもや今の家族ではなく元配偶者が保険金を受け取ることになります。
受取人の指定は契約者の意思表示であり、離婚という事情だけでは効力が失われないとされているためです。
受取人が不倫相手になっているのではと不安になり、確認して初めて安心できた、という話もあります。
- 元配偶者が保険金を受け取る
- 再婚相手や子どもに渡らない
- 後から変更しようにも本人しか動けない

気づいた時点で早めに手を打てば、大きな問題にはなりにくいようです。
婚姻中に加入した生命保険は財産分与の対象になるのか?
結論から言うと、解約返戻金のある積立型の保険は、婚姻期間中に積み立てた部分が財産分与の対象になり得ます。
積立型と掛け捨て型で扱いが分かれる仕組み
解約すれば戻ってくるお金がある積立型の保険は、その解約返戻金相当額が夫婦の共有財産として扱われる場合があります。
婚姻期間中に支払った保険料によって形成された財産的価値とみなされるためです。
一方、掛け捨て型の保険は解約しても戻るお金がないのが通常で、財産分与の対象にはなりにくいとされています。
| 保険のタイプ | 財産分与での扱い |
|---|---|
| 積立型(解約返戻金あり) | 婚姻期間分が対象になり得る |
| 掛け捨て型(返戻金なし) | 対象になりにくい |
| 学資保険 | 対象になり得る |
加入している保険がどちらのタイプか、証券を見返すところから始めるとスムーズです。
種類がわからない場合は、契約している保険会社に問い合わせれば教えてもらえることがほとんどです。
証券が見当たらないときも、保険料の口座引き落としから会社名をたどれることが多いようです。
対象にならないケースの見分け方
保険料の支払いが結婚前に終わっていたり、原資が親からの援助など個人の特有財産だったりする場合は、対象外と判断されることがあります。
夫婦で築いた共有財産とは言い切れない資金で成り立っている契約だからです。
財産分与全体の進め方や親権との関係については、財産分与や親権の決め方を整理した内容もあわせて参考にしてみてください。
- 婚姻前に払い終えた保険料分
- 親などが保険料を負担していた分
- 結婚前から契約していた期間の分

夫の生命保険の受取人を確認するにはどうすればいいのか?
先にお伝えすると、手元にある契約書類や口座の引き落とし履歴から確認するのが、最も現実的な第一歩になります。
手元の書類やこれまでの引き落としから探る方法
保険証券や契約のしおり、更新のお知らせなどの郵便物が自宅に届いていないか、まず確認してみましょう。
通帳やクレジットカードの明細に保険会社名の引き落としが残っていれば、契約先を特定する手がかりになります。
探偵事務所に調査を依頼する際は、こうした書類の有無も事前に伝えておくと、話がまとまりやすいようです。
普段からまとめている家計簿やアプリの履歴が、思わぬ手がかりになることもあります。

話し合いで開示してもらえない場合の対処
相手が保険の存在をはぐらかす、あるいは資料を見せてくれない場合は、弁護士会照会や裁判所の調査嘱託といった手段を使える場合があります。
個人だけでは金融機関や保険会社に直接照会しても、契約者本人以外には情報が開示されにくい仕組みになっているためです。
保険会社が特定できていれば弁護士会照会で契約の有無を確認できた、という話もあります。ただし相手方の同意を求められたり、回答自体を断られたりすることもあったそうです。
- 弁護士会照会(保険会社が特定済みの場合)
- 裁判所の調査嘱託(調停・裁判中)
- 財産分与の話し合いでの開示要求
調停や裁判に進んでいる場合は、裁判所を通じた調査嘱託のほうが応じてもらいやすい場合もあるようです。
個別の状況によって使える手段は変わるため、弁護士に生命保険の調査方法を相談するのも一つの選択肢です。
「隠されているかもしれない」という疑いだけで動くよりも、専門家と一緒に進めたほうが確実だと感じます。
離婚を機に受取人や名義はどう変更すればいいのか?
端的に言うと、契約者本人が保険会社に連絡し、所定の変更手続きを取れば受取人も契約者(名義)も変更できます。
受取人変更の具体的な流れ
保険会社のコールセンターや窓口に連絡し、受取人変更の書類を取り寄せるところから始まります。
被保険者本人の同意が必要になる場合が多く、書類提出から変更完了まで一定の日数がかかるためです。
書類の様式は保険会社ごとに異なるため、電話やウェブサイトで最新の様式を確認しておくと二度手間になりません。
- 保険会社に連絡し書類を取り寄せる
- 必要事項を記入し本人確認書類を添える
- 被保険者の同意欄に署名してもらう
- 返送後、完了の通知を待つ
離婚が成立してから相手に連絡を取るのが難しくなるケースもあるため、話し合いができる段階で進めておくと安心のようです。
契約者(名義)変更で気をつけたいこと
受取人だけでなく契約者そのものを変更する場合は、解約返戻金の権利ごと移す手続きになるため、より慎重な対応が必要です。
契約者変更のタイミングやその後の解約時期によっては、思わぬ手続き上の負担が生じる場合があるとされているためです。
- 契約者変更請求書の提出が必要
- 変更後すぐの解約は要注意
- 保険料を誰が払い続けるか事前に決める
細かな取り扱いは保険会社や契約内容によって差があるため、この点は個別に確認したほうがよさそうです。慰謝料や財産分与にまつわる手続き上の負担については、慰謝料・財産分与にまつわる諸費用の注意点をまとめた内容も参考になります。
名義変更と受取人変更は似ているようで手続きの中身が異なるため、混同しないよう注意したいところです。
離婚後、自分名義の保険はどう見直せばいいのか?
先に言ってしまうと、離婚が落ち着いたタイミングで、受取人と保障内容の両方を自分の暮らしに合わせて見直すのがおすすめです。
受取人を子どもや親に切り替えるタイミング
離婚が成立し、生活の区切りがついた段階で、受取人を子どもや自分の親、きょうだいなどへ変更を検討する人もいるようです。
元配偶者を受取人にしておく理由がなくなり、これから守りたい家族を明確にしておきたいという気持ちが背景にあるためです。
未成年の子どもを受取人にする場合は、保険金の管理方法まであわせて確認しておくと後々安心です。
保障内容そのものを見直すきっかけに
受取人の変更と合わせて、必要な保障額や保険料の負担が今の家計事情に見合っているかも点検してみましょう。
世帯構成や働き方が変わったにもかかわらず、結婚当時の保障内容のまま契約を続けているケースが少なくないためです。
ひとり親家庭になったことで、自分に何かあったときの備えの大切さを改めて感じたという声も少なくありません。
離婚を機に保障額を見直し、毎月の負担を少し軽くできた、という話もあります。反対に、ひとりで子どもを育てる分、保障を手厚くしたという声もあったそうです。
生命保険の手続きで専門家に相談したほうがいいのはどんなときか?
一言でまとめると、相手が資料を出し渋る場合や財産分与の金額に折り合いがつかない場合は、早めに専門家へ相談したほうがスムーズです。
弁護士に相談したいケース
保険の存在を隠されている疑いがある、あるいは解約返戻金の金額で意見が食い違う場合は、弁護士に相談することをおすすめします。
個別の事情に応じた法的な判断や交渉が必要になり、当事者だけでは進めにくい場面が多いためです。
初回の相談だけでも、今後の進め方の見通しがつきやすくなるようです。
- 相手が資料を開示しない
- 解約返戻金の金額で対立している
- 調停・裁判での手続きが必要になった
保険会社やFPに相談したいケース
法律的な争いがなく、単純に手続きの方法や保障の見直し方を知りたいだけなら、保険会社の窓口やファイナンシャルプランナーに相談する方法もあります。
変更書類の書き方や必要な添付書類など、実務的な部分は保険会社が一番詳しいためです。
ちょっと話がそれますが、保険の窓口担当者が離婚後の見直しに慣れていて、思いのほか話しやすかったという声も聞きます。
本当にこれで十分な保障なのか、正直まだ迷うところもありますが、まずは今の契約を把握することが第一歩だと感じています。焦らず一つずつ確認していけば十分間に合うはずです。
まとめ:「離婚前後の生命保険、受取人や名義はどう変える?サレ妻が知っておきたい手続き」
離婚前後の生命保険は、受取人の変更を忘れると元配偶者に保険金が渡るおそれがあり、解約返戻金のある契約は財産分与の対象にもなり得ます。
相手の保険内容を確認しにくいときは弁護士会照会や調査嘱託、専門家への相談といった手段も検討しながら、落ち着いて手続きを進めていきましょう。
| 場面 | 対応の目安 |
|---|---|
| 受取人が元配偶者のまま | 保険会社に変更手続きを申請 |
| 保険の内容がわからない | 書類・明細を確認し専門家に相談 |
| 財産分与で揉めている | 弁護士に解約返戻金の算定を相談 |
- 受取人は自動的に変わらない
- 積立型は財産分与の対象になり得る
- 迷ったら早めに専門家へ相談する
ここまで読んでくださり、ありがとうございます。慌ただしい手続きの中でも、保険という形で家族の未来をきちんと守れますように願っています。
出典・参照元
- 生命保険文化センター「諸変更と届出」
- デイライト法律事務所「生命保険は財産分与の対象となりますか?」
- 行政書士法人Tree「離婚したら生命保険の受取人変更は必要?」
- アイシア法律事務所「財産分与で弁護士会照会や調査嘱託を利用する方法」
- 第一生命保険「死亡保険金の受取人は誰がいい?」
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








