ペアローンで買った家のまま離婚を考え始めて、ローンはどうなるのかと眠れなくなった人もいると思います。
先に言うと、ペアローンは離婚届を出しても契約が自動では変わらず、解消には金融機関の了承が要る場面が多いと筆者は整理しています。
法務省、日本公証人連合会、法テラス、弁護士事務所の解説を読み、確認できた点とできなかった点を分けました。特定の金融機関の可否は書かず、金融機関に確認する前提でまとめます。

ペアローンは、離婚の時に何がやっかいな仕組みなのか?
夫の不倫で気持ちが揺れている時に、ローンの仕組みまで理解するのは酷なことです。まず、離婚で引っかかりやすい点を整理します。
夫婦それぞれが債務者になり、互いの保証も背負う形が多い
ペアローンは、夫と妻がそれぞれ別の住宅ローンを組む形です。自分のローンでは自分が債務者、相手のローンでは連帯保証人になる契約が多いと、弁護士事務所などの解説で説明されています。
契約書の書き方は金融機関ごとに違います。ご自身の契約が、どの形なのかは書類で確かめてください。
| 用語 | おおまかな意味 |
|---|---|
| 債務者 | そのローンを借りた本人 |
| 連帯保証人 | 債務者が払えない時の肩代わり役 |
| 連帯債務者 | 同じローンを共に負う借り手 |
表は筆者の整理で、法的な厳密さは弁護士に確認する前提です。
離婚届を出しても、ローンの契約は自動では変わらない
離婚は夫婦の身分の話で、住宅ローンは金融機関との契約の話です。この二つは別々に動くため、離婚届を出しただけでは、債務者や保証の立場は変わらないと考えられます。
- 離婚しても返済義務は残る
- 保証の立場も残りうる
- 連絡先を変えても契約は同じ
夫が返済を止めれば、保証人としての自分に請求が来る場合があります。ここが、離婚後に怖くなる点です。

夫の不倫が発覚した後でも、毎月の返済は止まらない
不倫が分かった直後でも、ローンの引き落としは変わらず続きます。怒りのあまり、返済の口座や引き落としの設定を勝手にいじると、あとで自分が困る場合があります。
- 返済日を確かめる
- 口座の残高を見ておく
- 設定は勝手に変えない
- 滞納の前に相談する
相手のローンの滞納は、保証人の立場の自分にも響きます。気持ちの整理が付かない日ほど、引き落としの確認だけは忘れないようにします。
「名義」と「債務者」は、別の欄で確かめる
家の名義(登記上の持分)と、ローンの債務者は、同じとは限りません。弁護士事務所の解説でも、住宅の名義人と、住宅ローンの債務者は別々に確認するよう勧められていました。
| 確かめる欄 | 見る書類 |
|---|---|
| 家の名義・持分 | 登記簿の写し |
| 債務者・保証の有無 | ローン契約書 |
| 返済の残り | 返済予定表・残高の通知 |
名義は家の持ち分、債務者はお金を返す責任です。片方がそろっていても、もう片方が一致するとは限りません。
話し合いの前に、手元の書類を集めておく
離婚の話が本格的になる前に、書類の置き場所だけでも把握しておくと動きやすくなります。夫に気づかれたくない人は、持ち出し方にも気を配ります。
- ローンの契約書
- 返済予定表
- 登記簿の写し
- 借入先の連絡先
登記簿の写しは、法務局で取れます。窓口の使い方などは、法務局の公式案内で確かめてください。
解消の選択肢は、売却・借り換え・住み続けるでどう違うのか?
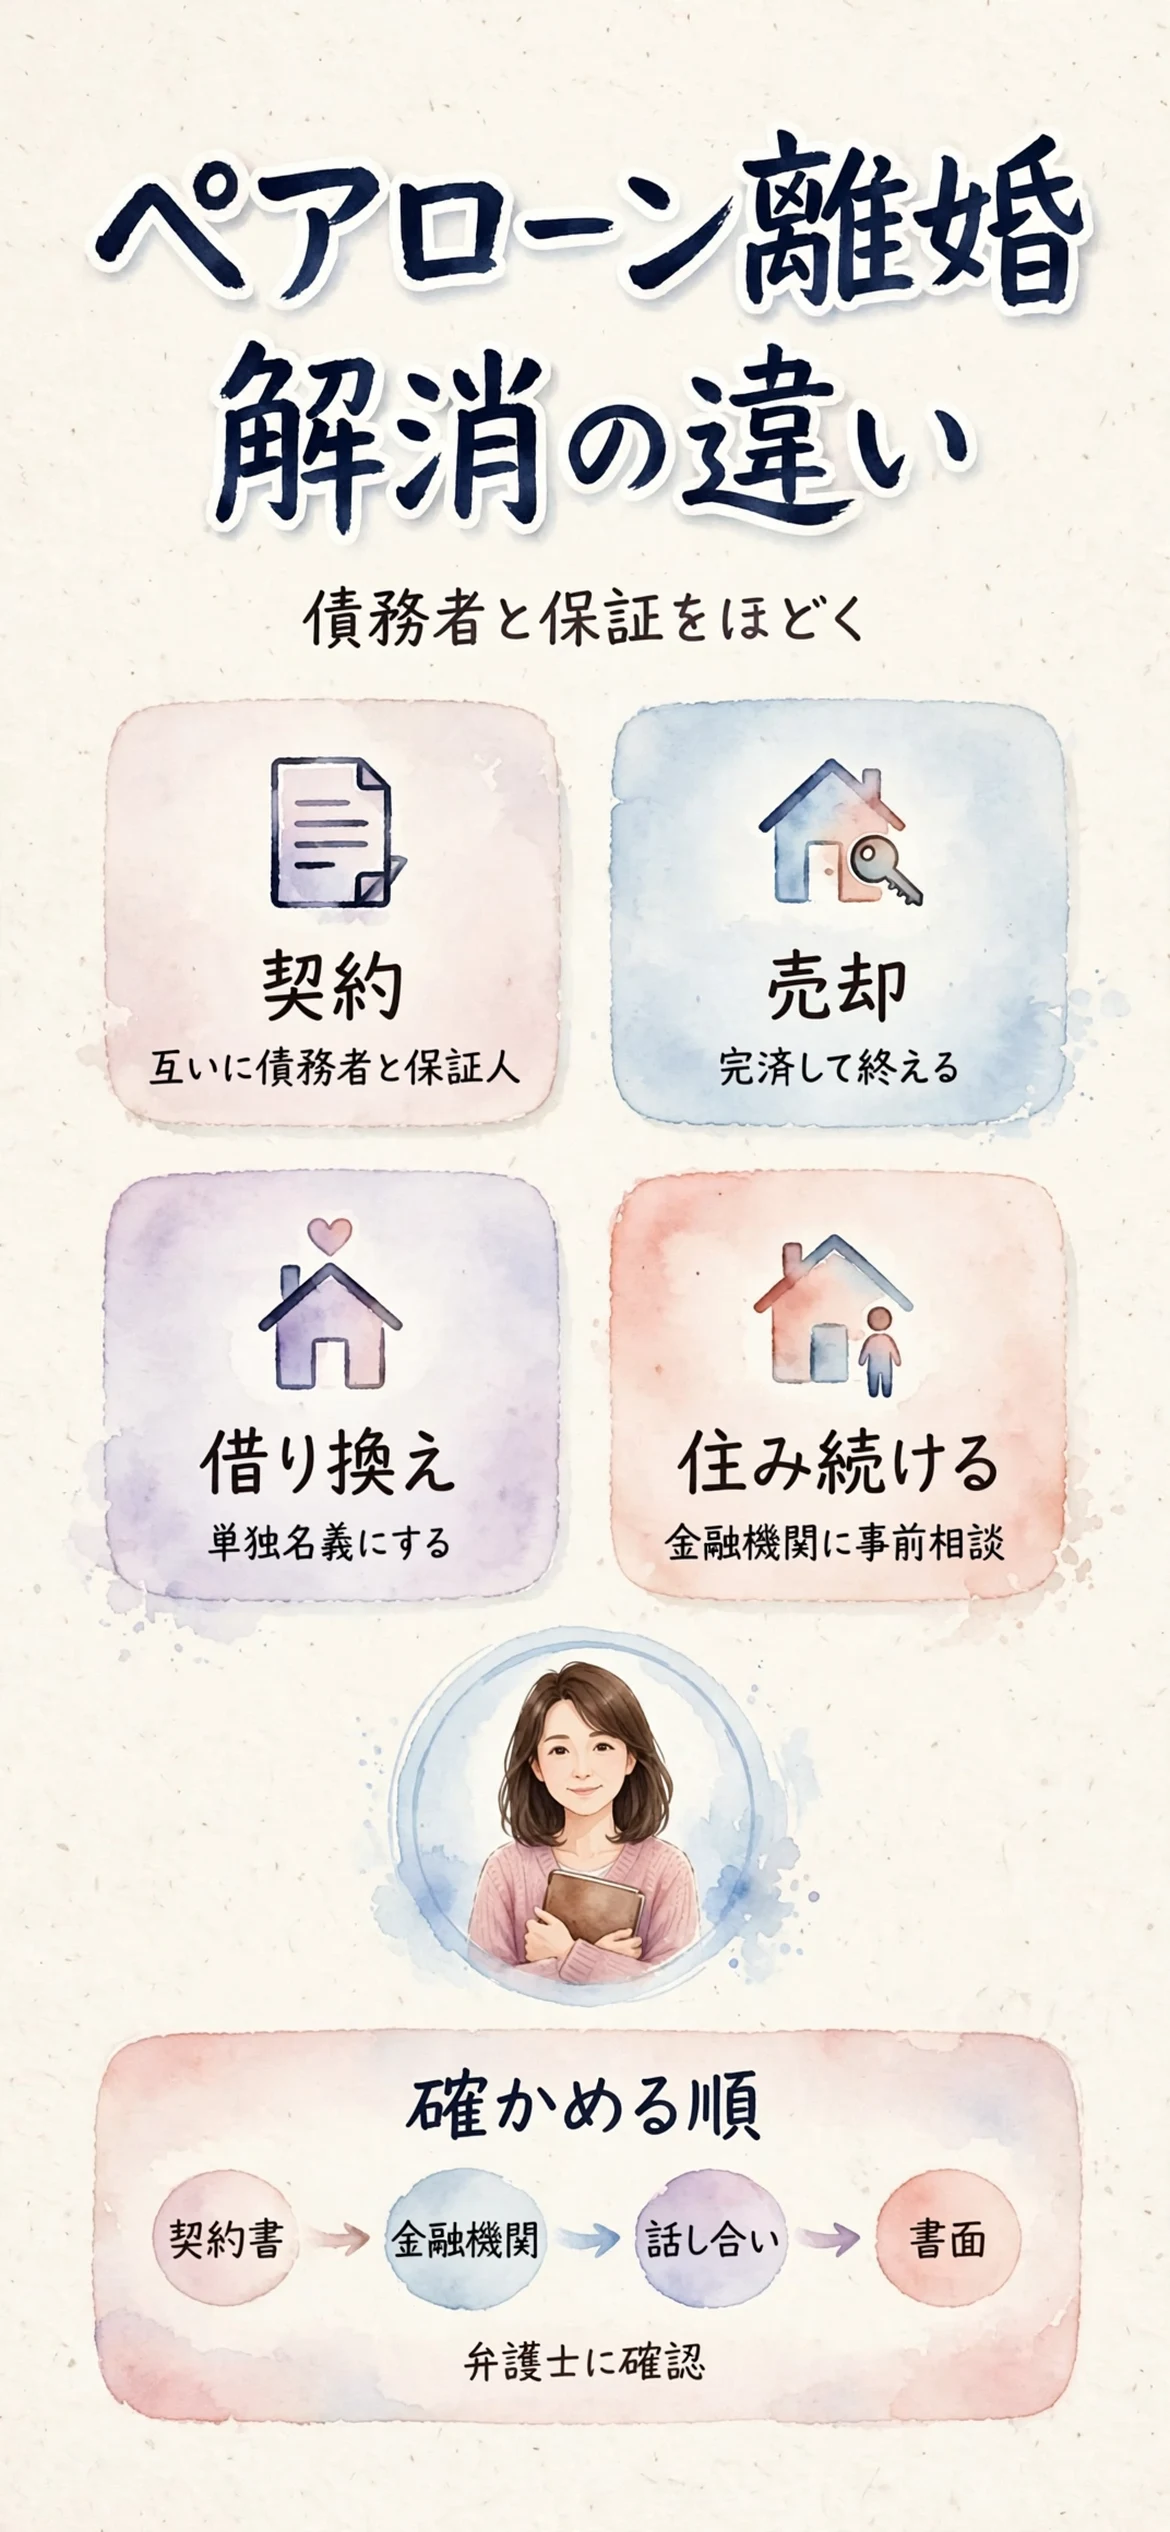
解消の道は大きく三つあります。仕組みの違いを先に見て、そのあと一つずつ掘り下げます。
三つの選択肢を、仕組みの違いで並べる
金額や条件は人によって違うため、数字は並べません。ここでは、債務がどう動くかの違いだけを見ます。
| 選択肢 | 債務の行方 | 金融機関の関わり |
|---|---|---|
| 売却して完済 | ローンが消える | 完済の手続 |
| 借り換えて単独名義 | 債務が一人に集約 | 新たな審査 |
| 住み続けて取り決め | 契約はそのまま | 事前の相談 |
最も後腐れが少ないのは、債務そのものが消える売却だと筆者は感じます。ただ、住まいを手放す選択でもあり、迷う人が多い道です。
売って完済する道は、共有の同意と買い手が前提になる
売却代金でローンを返し、残りがあれば夫婦で分ける形です。弁護士事務所の解説でも、完済後に残りを分けやすい点が利点に挙げられていました。
- 債務そのものがなくなる
- 保証の不安も消える
- 残りは分けやすい
共有名義の家は、相手の同意なしに売りにくいと言われています。夫が話に応じない場合は、先に弁護士へ相談します。

借り換えて単独名義にする道は、新しい審査が入口になる
一方が単独で借り直し、今のペアローンを完済する形です。名義の移し替えとは違い、新しいローンを組み直す扱いになるため、再審査が必要になる点が解説されています。
- 借り直す側が審査を受ける
- 返済の見通しが見られる
- 諸費用の負担も出る
通るかどうかは金融機関ごとに違います。特定の金融機関の可否は断定できず、金融機関に確認が必要です。
専業主婦やパート勤めの場合は、一人で借り直せるのか不安になります。ここは正直、見通しが立てにくい部分です。
住み続けて取り決める道は、契約上の注意点が多い
家に住み続ける妻が、返済は夫が続ける約束をする形も、よく話に出ます。ただ、契約は夫婦の間だけでは変えられないと、弁護士法人の解説にありました。
- 名義人でない側が住み続ける
- 契約違反になる場合がある
- 夫の返済が止まると競売の恐れ
夫が約束どおり払い続けるかは、書面だけでは保証できません。金融機関への事前相談と、約束を守らせる仕組みが欠かせません。
どれを選ぶかは、「誰が住むか」と「払い続けられるか」で絞る
三つのうち迷った時は、判断の軸を二つに絞ります。住み続けたいのは誰か、そして、返済を続けられるのは誰か。この二点です。
| 状況 | 向きやすい道 |
|---|---|
| 誰も住み続けない | 売却して完済 |
| 妻が住み、単独で返せる | 借り換えて単独名義 |
| 妻が住むが借り直しが難しい | 住み続けて取り決め |
表は筆者の整理で、実際は金融機関の判断と家の価値で変わります。決めきれない時は、弁護士と金融機関の両方に聞いてください。
オーバーローンだと、ペアローンの解消はどう変わるのか?
残りのローンが家の価値を上回る場合は、選択肢が狭まりやすくなります。ペアローン特有の点だけを絞って見ます。
売却代金で完済できないと、足りない分の手当てが要る
売っても完済できない状態が、オーバーローンです。足りない分は、貯蓄などで別に用意する必要があると、弁護士事務所の解説にもありました。
- 売却代金が完済に届かない
- 不足分は自分たちで用意
- 用意できないと売却が進まない
ペアローンは、二本のローンの残りを別々に見ます。夫のローンの残りと、妻のローンの残りを、分けて確かめます。
ローンと家の持分を、分けて数える
ペアローンでは、自分の債務と、自分の持分を、いったん切り離して考えます。債務は自分のローンの残り、持分は家そのものの取り分です。
| 項目 | 考える内容 |
|---|---|
| 自分の債務 | 自分のローンの残り |
| 相手への保証 | 夫のローンの残りへの責任 |
| 家の持分 | 登記上の取り分 |
オーバーローンの家の分け方は、持ち家と住宅ローンの財産分与を扱ったオーバーローンの家と住宅ローンの財産分与の考え方で整理しています。
夫のローンの残りが大きいほど、自分の保証も重くなる
保証人の立場にある以上、夫のローンの残りが大きいほど、夫が返せなくなった時の影響も大きくなります。夫の不倫で信頼が崩れた今は、特に不安になる点です。
- 夫のローンの残りを知る
- 返済が滞っていないか見る
- 夫と連絡が取れるか確かめる
残高の確認は、保証人としても求めてよい場合があります。進め方は金融機関に確認し、揉めそうなら弁護士を通します。
返済が苦しくなってきた時は、別の手続の話になる
ペアローンの返済が続けられなくなりそうな時は、解消方法の比較より前に、返済そのものの相談が先になります。
- 滞納する前に金融機関へ連絡
- 弁護士へ早めに相談
- 返せない時の手続を調べる
任意売却やリースバックなど、返済が難しい時の選択肢は、住宅ローンが払えない時の任意売却・リースバック・個人再生の違いにまとめています。

金融機関と夫には、いつ・何を伝えて話を進めるのか?
手続の主役は金融機関ですが、夫との話し合いも欠かせません。順序を整理しておくと、気持ちの負担が少し軽くなります。
金融機関への相談は、離婚を決めきる前でもできる
弁護士事務所の解説でも、名義人が家を離れる前に、金融機関へ相談するよう勧められていました。離婚の話が固まる前でも、聞くことはできる場合があります。
- 契約者として今の状況を伝える
- 離婚を検討中だと話す
- 可能な手続を聞く
窓口の対応は金融機関ごとに違うため、借入先の公式案内で確かめてください。夫の名義のローンは、夫の同意を求められる場合もあります。
聞きそびれないよう、質問を先にメモしておく
動揺していると、聞くべきことを忘れてしまいます。聞きたい点を紙に書いて、電話の前に準備します。
- 離婚中でも相談できるか
- 単独での借り換えは可能か
- 住み続ける場合の注意点
- 必要な書類は何か
- 相談の窓口はどこか
答えは、その場で必ずメモします。担当者の名前と日付も、書いておくと安心です。
別居を先に始める時は、住まいとローンの扱いを決めておく
離婚の前に別居から入る人も多くいます。ただ、どちらが家を出るかで、ローンや名義の話が変わる場合があります。
- 誰が家に残るか
- 返済は誰が続けるか
- 出る側の名義と保証の扱い
- 別居の期間の取り決め
名義人が家を出た後に、住み続ける側の立場が不安定になる場合があると、弁護士事務所の解説にもありました。出ていく前に、金融機関と専門家へ確かめてください。
夫と話す時は、不倫の話とローンの話を分けて進める
夫の不倫への怒りと、家の話は、どうしても混ざります。ただ、混ざったまま進めると、どちらの話も前に進まなくなります。
| 話題 | 置き場所 |
|---|---|
| 不倫への怒り・謝罪 | 慰謝料の話し合い |
| 家とローンの扱い | 財産分与の話し合い |
| 子どもの住まい | 親権・養育費の話し合い |
法務省の案内でも、財産分与は、夫婦の財産の清算を基本に、まず当事者間の協議で決めることになると、案内されています。
慰謝料との関係をどう扱うかは、個別の事情で変わります。弁護士に確認してください。
夫が話に応じない時は、第三者を入れて進める
夫が家の話から逃げたり、返済を理由に脅してきたりする場合は、二人だけで続けるのは危険です。
- 弁護士に代理を頼む
- 家庭裁判所の調停を使う
- 法テラスで相談先を探す
法務省は、協議が調わない時の手続も案内しています。法テラスの相談は、条件を満たす人が対象です。公式ページで確かめてください。
取り決めは、どんな形で書面に残せばいいのか?
約束を口だけで終えると、後で守られなくなるおそれがあります。残し方と、書面の限界を整理します。
口約束で終えず、公正証書に残す方法がある
日本公証人連合会は、離婚の際の取り決めを公正証書にする方法を案内しています。財産分与や養育費、慰謝料などを入れられると説明しています。
- 財産分与を入れられる
- 養育費を入れられる
- 強制執行の文言を付けられる
お金の支払いについて、約束を守らない時に裁判を経ず強制執行できる文言も、条件つきで入れられます。
書面に書いておきたい項目を、先に洗い出す
ペアローン特有の項目は、通常の離婚協議書より書くことが増えます。次の点が抜けていないか、専門家とともに見ます。
- 誰が、どちらのローンを返すか
- 返済が止まった時の対応
- 家の売却や名義の扱い
- 住み続ける期間と条件
- 借り換えをする時期
- 連絡を取り合う方法
書き漏れが後のトラブルにつながると、弁護士事務所の解説でも触れられていました。
書面があっても、金融機関との契約は別と心得る
ここが、いちばん見落としやすい点です。夫婦の間で書面を交わしても、金融機関は当事者ではないため、ローンの契約までは変えられません。
| 取り決めの場所 | 効力の及ぶ範囲 |
|---|---|
| 夫婦間の公正証書 | 夫婦の間の約束 |
| 金融機関とのローン契約 | 金融機関の了承が必要 |
日本公証人連合会も、住宅ローンの残る家を譲ると、金融機関から一括返済を求められる場合があると案内しています。
書面と金融機関の了承は、セットで進める。それが、今回いちばん伝えたい点です。
書面づくりで、専門家に頼む範囲を決めておく
公正証書は公証役場、書く内容の相談は弁護士と、役割が分かれます。全部を一か所に任せなくても構いません。
- 内容の相談は弁護士
- 書面の作成は公証役場
- 費用の相談先は法テラス
公証役場で何をどこまで相談できるかは、窓口で確かめます。ペアローンの扱いが絡む時は、先に弁護士へ確認するほうが安心です。
今日できることを、一つだけ決める
ここまで読んで、やることの多さに疲れた人もいるかもしれません。今日は、一つで足ります。
- 契約書の場所を確かめる
- 家の名義を書き出す
- 相談先を一つ控える
この順で本当に合っているのか、筆者にも迷いはあります。状況によって前後するため、専門家に確かめてください。
まとめ:「ペアローン離婚の解消に悩むサレ妻へ、売却と借り換えと住み続ける選択の仕組みの違いを見渡し直した」
ペアローンは離婚しても自動では外れず、売却・借り換え・住み続けるのどれも、金融機関の了承が要る場面があると、筆者は整理しています。
| 場面 | 整理の要点 |
|---|---|
| 仕組み | 互いが債務者・保証人の形が多い |
| 解消の道 | 売却・借り換え・住み続ける |
| オーバーローン | 不足分の手当てを先に確認 |
| 取り決め | 書面と金融機関の了承をセットに |
最後まで読んでくださって、ありがとうございます。家とローンの重さが少しほどけ、あなたが納得できる住まいの形にたどり着けるよう願っています。
出典・参照元
- 法務省「離婚を考えている方へ」(財産分与)
- 日本公証人連合会「離婚給付等契約公正証書」
- 法テラス「無料法律相談のご利用の流れ」
- 弁護士JP「離婚時の住宅ローンの取り扱い」
- 弁護士法人みずほ中央法律事務所「ペアローンの離婚事例」
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。