
離婚を考え始めたとき、慰謝料や親権と並んで頭を悩ませるのが持ち家と住宅ローンの財産分与です。
「家にローンが残っているのに、どう分ければいいのか分からない」と感じている方も多いのではないでしょうか。

ここでは、住宅ローン付きの持ち家が財産分与でどう扱われるのか、残債が時価を上回る「オーバーローン」の場合の考え方を整理します。あわせて売却・買い取り・住み続けるという選択肢、そして見落としがちな連帯保証人のリスクまで確認していきます。
財産分与で持ち家と住宅ローンはどう扱われるのか?
持ち家は財産分与の対象になりますが、住宅ローンが残っている場合は家の価格だけでなく残債も含めて考える必要があります。まず基本の考え方を確認します。
結論、時価と残債の差額をもとに判断する
結論から言うと、持ち家の財産分与では「家の時価から住宅ローンの残債を引いた金額」を基準に考えます。
家の値段だけを見て単純に分けてしまうと、実際の資産価値とずれてしまうためです。
時価は不動産会社の査定や不動産一括査定サービスなどを使って調べるのが一般的で、役所が算定する評価額とは金額が異なる点にも注意が必要です。
この差額がプラスかマイナスかによって、その後の話し合いの進め方が大きく変わってきます。
役所の評価額や路線価だけで判断してしまうと、実際に売れる金額と差が出ることもあるため注意が必要です。
アンダーローンなら純資産を夫婦で分ける
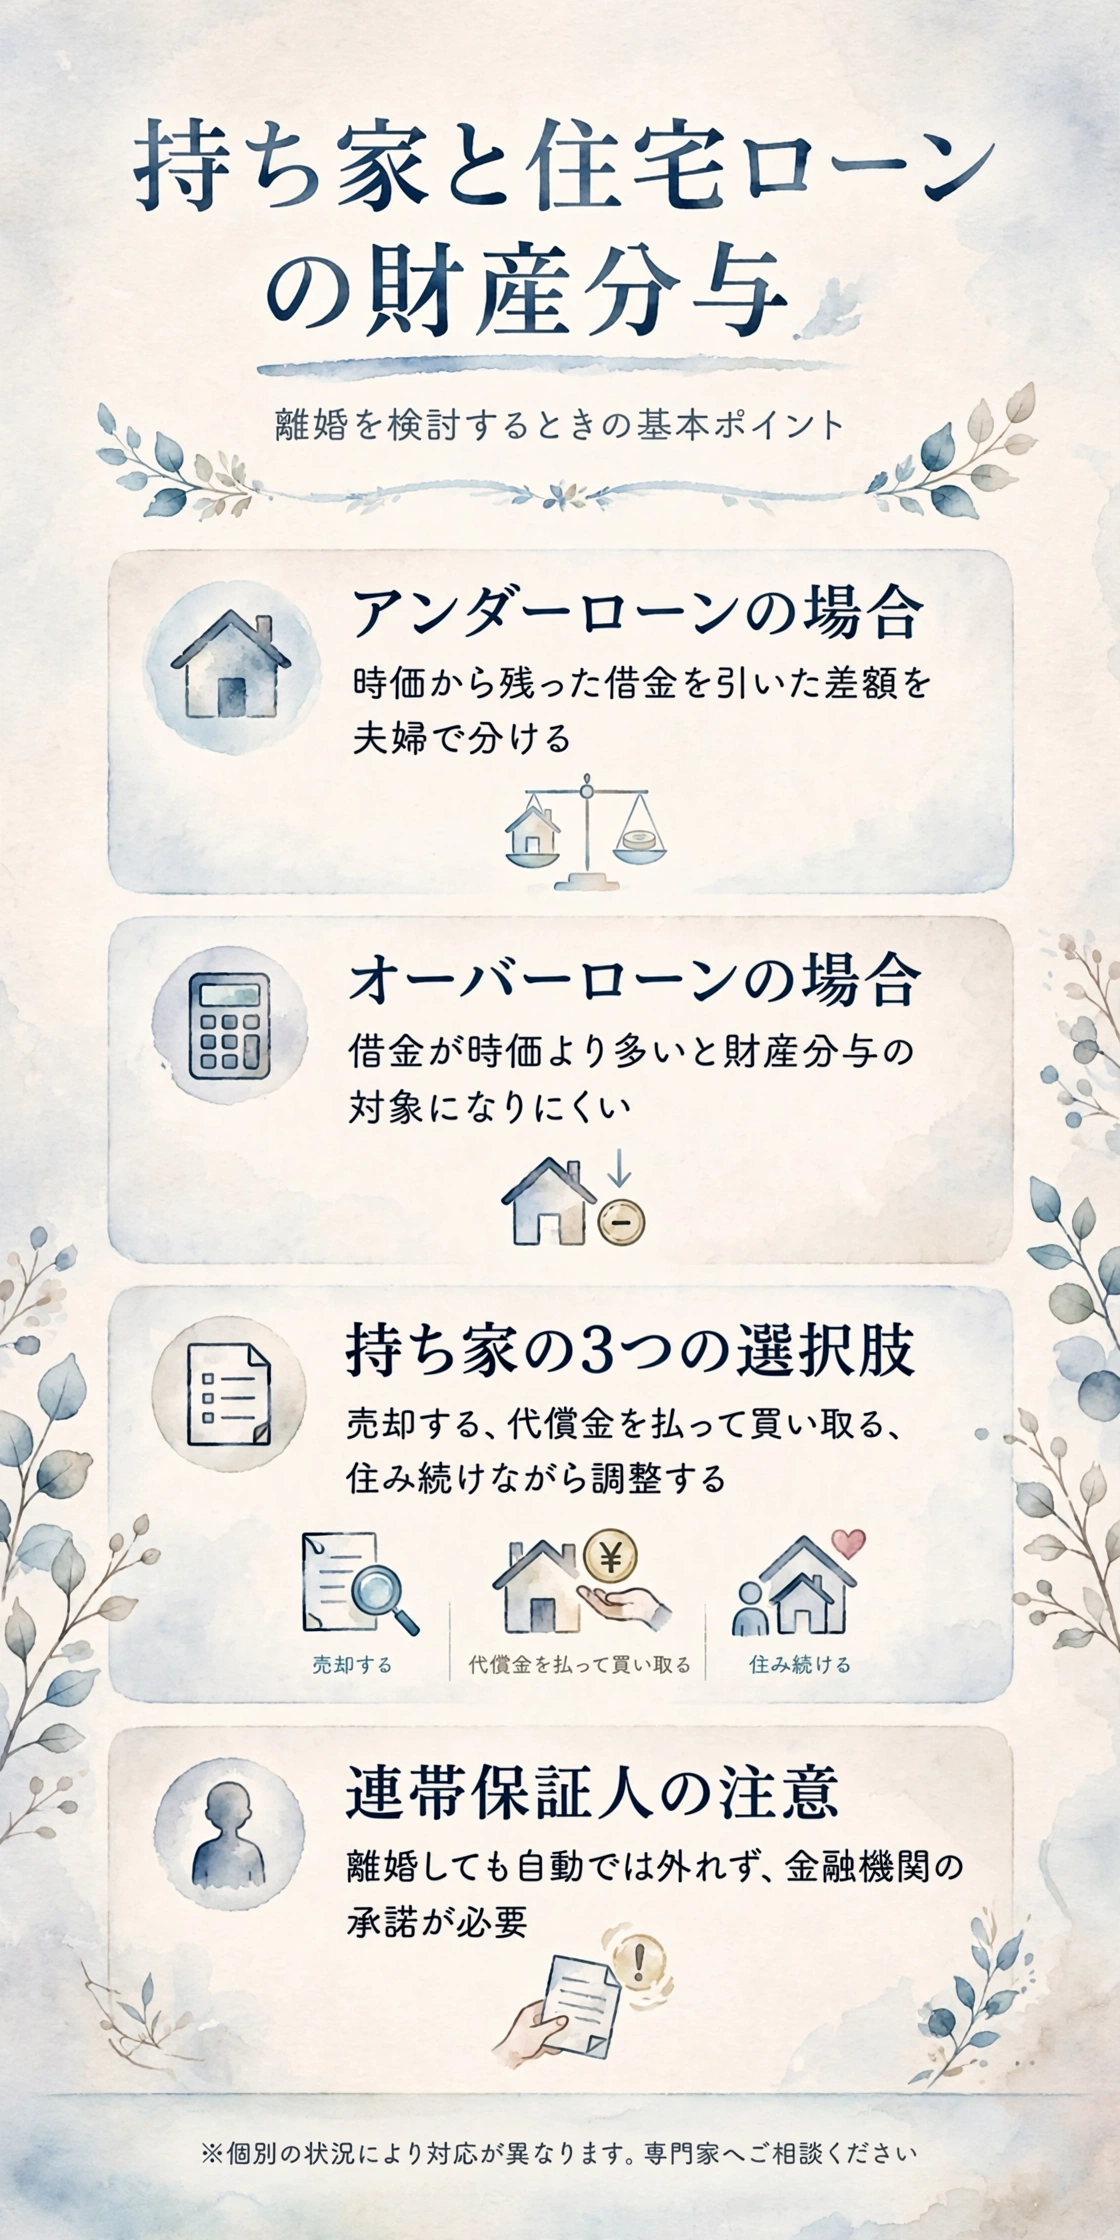
家の時価が住宅ローンの残債より高い状態は「アンダーローン」と呼ばれ、その差額(純資産)が財産分与の対象になります。

按分の出発点は2分の1とされることが多いものの、婚姻期間や貢献度によって調整される場合もあります。
| 項目 | 金額の例 |
|---|---|
| 家の時価 | 5000万円 |
| 住宅ローン残債 | 2000万円 |
| 純資産(財産分与の対象) | 3000万円 |
あくまで一例であり、実際の按分割合は個別の事情で変わるため、詳しい計算は専門家に相談することをおすすめします。

オーバーローンの持ち家は財産分与の対象になるのか?
残債が時価を上回る「オーバーローン」は珍しいケースではなく、扱い方がアンダーローンとは大きく異なります。
多くの場合は財産分与の対象外とされる
結論から言うと、オーバーローンの持ち家は財産分与の直接の対象にならないケースが多いとされています。
家を売っても手元に残る価値がない、つまりプラスの財産として分けるものが存在しないためです。
ただし他にプラスの財産(預貯金や保険など)がある場合は、家のマイナス分を差し引いたうえで全体を精算する考え方が取られることもあります。
どちらの考え方になるかはケースバイケースなので、断定せず弁護士に確認しながら進める方が安心です。
自分たちのケースがどちらに近いのか分からないまま話し合いを進めると、後になって認識のズレが表面化することもあります。
マイナス財産としての扱いに戸惑った話
ある家庭では、家の査定を頼んだらローンの残りの方が数百万円多いと分かり、正直ショックを受けたという話があります。
それでも、家以外の預貯金と合わせて総額で話し合いを進めたところ、最終的には納得できる形で決着できたそうです。

財産分与や親権の決め方の全体像もあわせて確認しておくと、家以外の財産分与の流れも把握しやすくなります。
- 家だけで判断せず総資産で考える
- 感情的にならず数字で整理する
- 納得できるまで焦って合意しない
マイナスの事実を突きつけられると気持ちが揺れますが、そこで踏みとどまれるかが後の結果を左右するようです。
持ち家をどうするか、選択肢にはどんなものがあるのか?
持ち家の対応には主に3つの選択肢があり、それぞれメリットと注意点が異なります。状況に合わせて選ぶことが大切です。
売却して現金化するという選択肢
結論から言うと、双方が家に住み続けない場合は、売却して清算する方法が最もシンプルです。
ローンを完済したうえで残ったお金を分ける、または残債があっても任意売却という方法で対応できる場合があります。
- 金銭関係を早めに整理できる
- 名義や保証人の問題も一緒に解消しやすい
- その後の維持費や諸費用の負担から解放される
ただし希望額ですぐ売れるとは限らないため、時間に余裕を持って動く方が安心です。
一方が住み続けて代償金を払うという選択肢
子供の学区などの理由で家に残りたい場合は、住み続ける側が相手に代償金を支払う「買い取り」という方法もあります。
相手の持分に相当する金額を現金で支払うことで、名義と居住実態を一致させやすくなるためです。
まとまった資金がない場合は、住宅ローンの借り換えとあわせて検討する家庭もあるようです。
名義や支払いを調整しながら住み続けるという選択肢
離婚後もすぐには動けず、しばらく今の家に住み続けたいという事情もあるでしょう。
その場合は、居住者・名義人・ローンの支払者を可能な限り一致させておくことが、後々のトラブルを避けるポイントになります。
| 選択肢 | 向いているケース |
|---|---|
| 売却 | どちらも住み続ける予定がない |
| 買い取り(代償金) | 資金があり家に残りたい側がいる |
| 住み続けながら調整 | すぐには動けない事情がある |
今すぐ結論を出せなくても、まずは住宅ローンの悩みを専門家に相談することから始めてみるのも一つの方法です。
連帯保証人・連帯債務者として残るリスクにはどう備えるのか?
離婚してもローン契約上の立場は自動的には変わらないため、保証人のリスクは特に見落とされやすい部分です。
離婚しても自動的には外れられない
知っておきたいのは、連帯保証人や連帯債務者になっている場合、離婚届を出しただけではその立場から外れることはできないという点です。
住宅ローン契約は金融機関との間の契約であり、離婚という夫婦間の事情だけでは変更されないためです。
相手がローンを滞納すれば、住んでいない側にも支払いを求められる可能性が残ってしまいます。
- 離婚後も保証債務は原則そのまま残る
- 相手の滞納が自分の信用情報に影響する場合がある
- 放置すると数年後に請求が来ることもある
「もう関係ない」と思い込まず、契約上の立場を必ず確認しておきましょう。
保証人から外れるための具体的な方法
保証人・債務者の立場から外れるには、基本的に金融機関の承諾が必要になります。
方法としては、住宅ローンの借り換えによって契約自体を組み直す、あるいは保証人を別の人に差し替えるといった手段が考えられます。
いずれも金融機関の審査や承諾が前提となり、必ず認められるわけではない点には注意が必要です。
審査には家計の状況や信用情報が影響するため、離婚前から準備を始めておく家庭も少なくないようです。早めに動くほど選べる金融機関の幅も広がりやすくなります。
難しそうに感じても、放置するより先に相談する方が選択肢は広がります。
オーバーローンで払えないとき任意売却はどんな選択肢なのか?
ローンの支払いそのものが難しくなってきた場合には、任意売却という方法も選択肢に入ってきます。
任意売却のメリット
任意売却とは、金融機関の合意を得たうえで、競売にかけずに市場に近い価格で家を売る方法です。
競売より高く売れやすく、オーバーローンの状態でも売却の道を残せる場合がある点がメリットとされています。
- 競売より価格が高くなりやすい
- 周囲に事情を知られにくい
- 残債の返済方法を相談できる場合がある
ただし必ず希望通りに進むとは限らないため、早めの相談が前提になります。
金融機関との調整には時間がかかることも多く、余裕を持って動き出すほど選べる方法が増えていきます。
任意売却の注意点とデメリット
一方で、任意売却には注意しておきたい点もいくつかあります。
手続きの過程で返済が滞った履歴が残り、信用情報に影響する可能性がある点は理解しておく必要があります。
- 信用情報に影響が出る場合がある
- 売却期限内に売れないこともある
- 金融機関の同意が前提になる
メリットとデメリットの両方を踏まえたうえで、財産分与にまつわる手続き上の注意点もあわせて確認しておくと安心です。
正直なところ、どのタイミングで動くのが正解なのか、私自身まだ迷いが残る部分もあります。
持ち家の問題を専門家に相談するメリットはあるのか?
住宅ローンが絡む財産分与は複雑になりやすく、自分たちだけで判断すると後悔につながることもあります。早めの相談には意味があります。落ち着いた気持ちで動けるうちに、頼れる相手を見つけておきましょう。
弁護士に相談するメリット
結論から言うと、住宅ローンが絡む財産分与は、早い段階で弁護士に相談しておくと安心です。
オーバーローンかどうかの判断や按分割合の考え方は個別事情によって変わり、素人判断では見落としが起きやすいためです。
初回相談だけでも状況が整理され、次にすべきことが見えてくるケースが多いようです。費用が心配な場合は、無料相談を実施している事務所から探してみるのも一つの方法です。
不動産会社に査定を依頼するメリット
弁護士とあわせて、不動産会社に複数社査定を依頼しておくことも役立ちます。
査定額は会社によって差が出ることもあるため、1社だけで判断すると実際の時価とずれてしまう可能性があるためです。
複数の視点を持っておくことで、話し合いの場でも納得感のある数字を示しやすくなります。時間はかかりますが、後悔を減らすための準備だと考えると気持ちも少し楽になります。
まとめ:「サレ妻の離婚、持ち家と住宅ローンの財産分与はオーバーローンだとどうなるのか」
持ち家と住宅ローンの財産分与は、時価と残債のどちらが大きいかで扱いが大きく変わってきます。
| 状態 | 基本的な考え方 |
|---|---|
| アンダーローン | 純資産を夫婦で分ける |
| オーバーローン | 財産分与の対象外となる場合が多い |
| 選択肢 | 売却・買い取り・住み続けながら調整 |
| 保証人リスク | 離婚後も自動では外れない |
- 家の時価と残債をまず確認する
- 保証人・連帯債務者の立場を見落とさない
- 迷ったら早めに専門家へ相談する
数字が絡む分だけ感情的になりやすいテーマですが、一つずつ確認していけば整理できることも多いはずです。
本当にこれで正解だったのか、後から振り返って迷うこともあるかもしれませんが、それでも一歩ずつ進めていくしかありません。
ここまで読んでくださり、ありがとうございます。持ち家という大きな問題を一つ越えた先に、あなたが安心して暮らせる新しい生活が待っていますように、心から願っています。
出典・参照元
- デイライト法律事務所「財産分与における不動産」
- アトム法律事務所弁護士法人「オーバーローンは離婚でどうなる?」
- デイライト法律事務所「住宅ローンがある家の財産分与」
- アトム法律事務所弁護士法人「連帯保証人から外れる方法」
- ファンズ不動産マガジン「離婚で任意売却を選択すべき?」
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








