
夫の不倫がきっかけで離婚を選んだあと、頭を悩ませるのが子どもの教育資金です。
学資保険は数十社から出ていて、何を基準に選べばいいのか迷う人も多いのではないでしょうか。
この記事では、ソニー生命・明治安田生命・フコク生命・かんぽ生命・JA共済の学資保険(共済)を比較しながら、児童扶養手当などの公的支援と組み合わせた家計の考え方、離婚時にすでに加入している学資保険をどう扱うかまで整理しました。

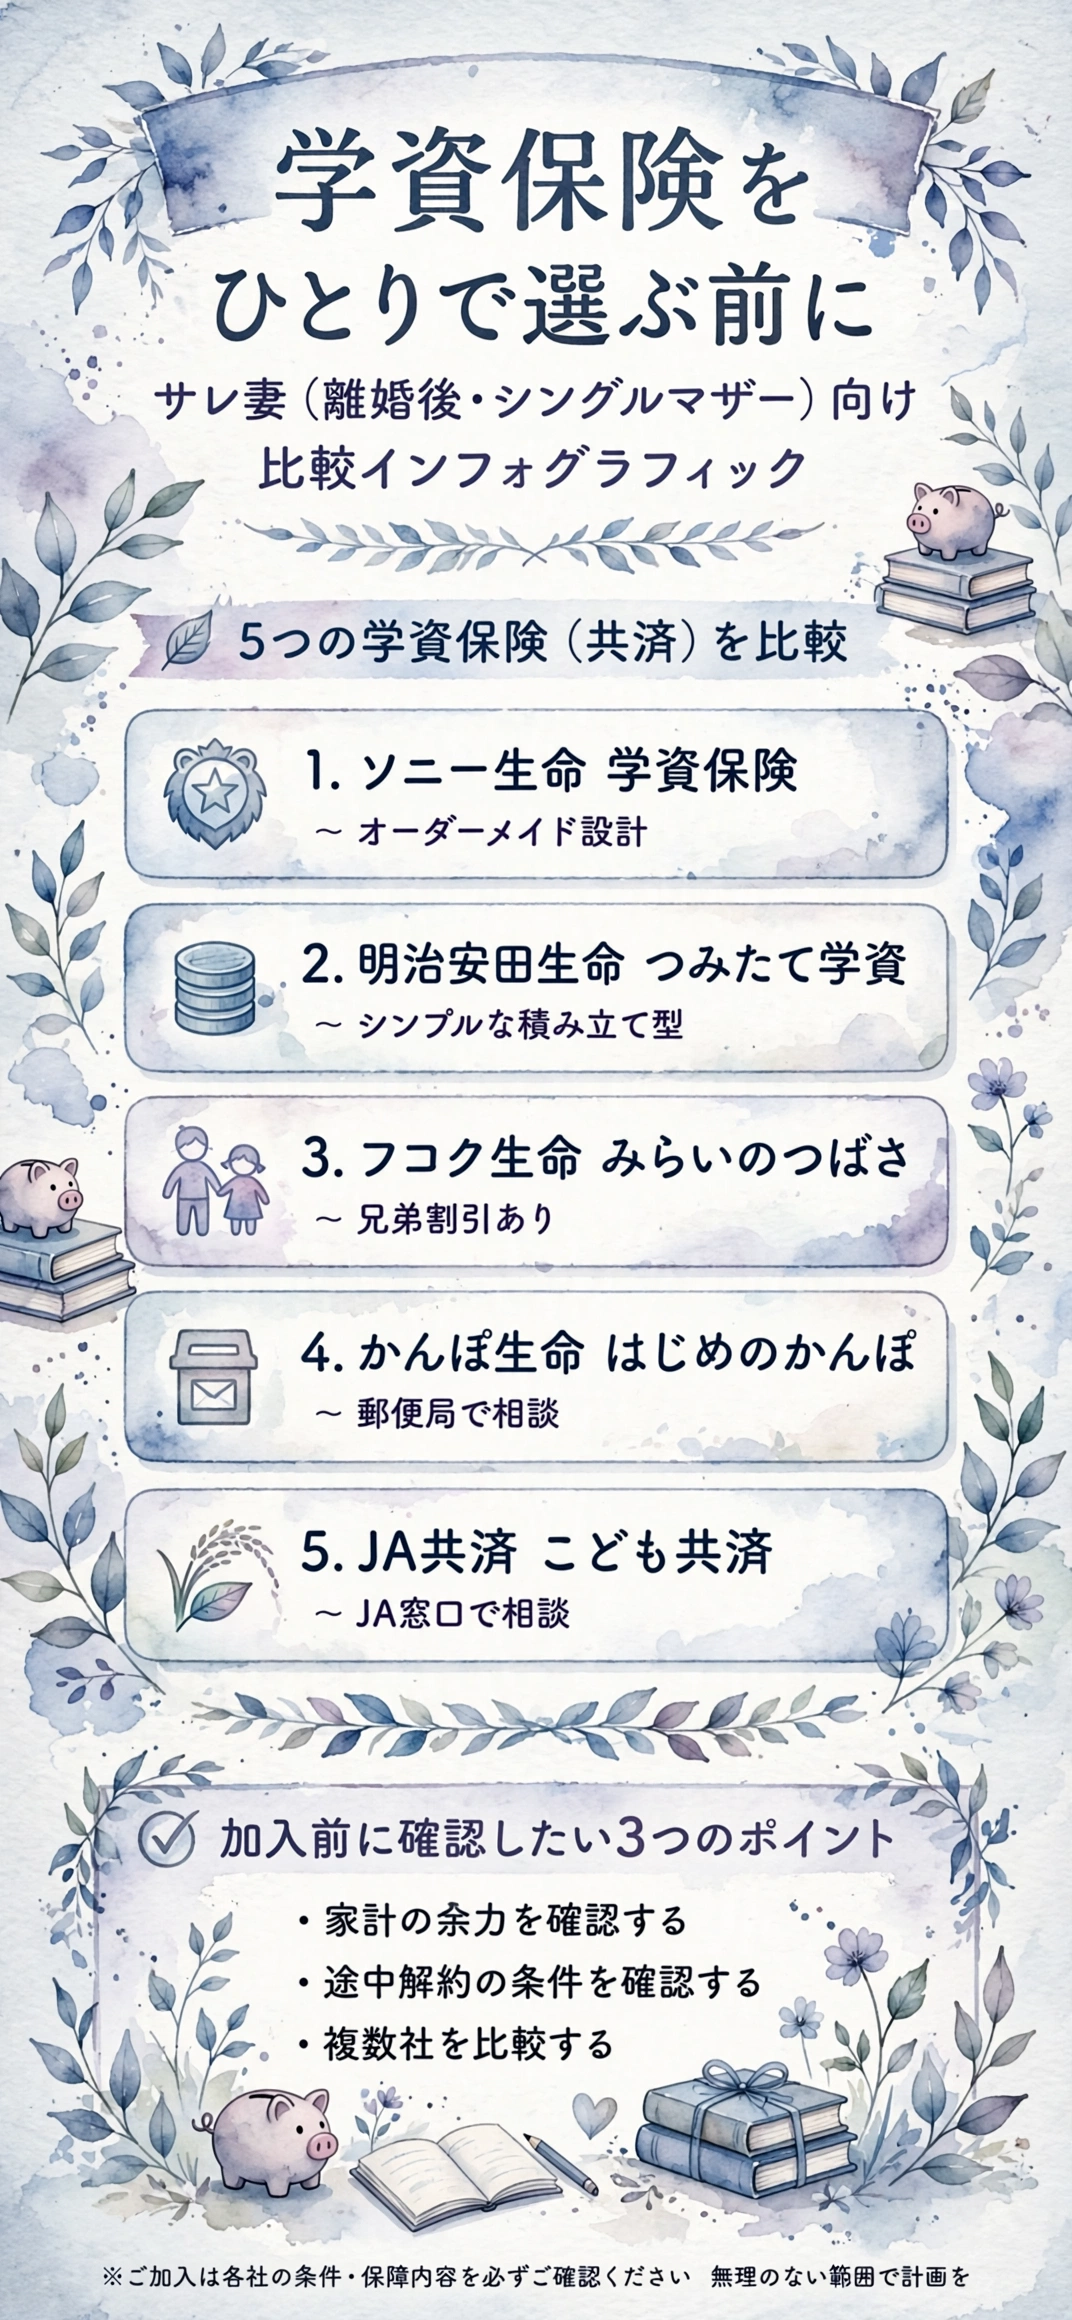
離婚後にひとりで学資保険を選ぶとき、何を優先すればいいのか?
家計の余力を確認したうえで、無理のない保険料で長く続けられる商品を選ぶのが最優先です。まずは今の収入と支出、公的支援の見込み額を把握するところから始めましょう。
家計の余力を最初に確認する理由
結論から言うと、保険料の金額を決める前に、まず毎月いくら家計の余力があるかを数字で出しておくことが欠かせません。
途中で保険料が払えなくなり解約すると、元本割れする可能性がある契約が多いためです。
離婚した直後は収入の見通しが立てづらく、学資保険どころではなかった、という話もあります。半年ほど家計簿をつけてから、無理のない金額で加入を決めたそうです。
- 毎月の手取り収入の把握
- 固定費と変動費の整理
- 教育費以外の貯蓄目標の確認
数字にしてみると、思っていたより余裕がなかった、と気づくケースも少なくないようです。
児童扶養手当など公的支援とあわせて考える視点
児童扶養手当や医療費助成といった公的支援を家計に組み込んだうえで、学資保険にまわせる金額を考えるのが現実的です。
ひとり親家庭向けの支援制度は所得や子どもの人数に応じて内容が変わるためです。
公的支援の申請方法や条件については、児童扶養手当などひとり親支援制度の申請の流れもあわせて確認しておくと家計の全体像がつかみやすくなります。
無理のない保険料の目安をどう見積もるか
目安として、家計に占める保険料全体の割合を意識しながら、学資保険の保険料を決めていく方法があります。
教育費だけに家計を寄せすぎると、日々の生活費や急な出費に対応できなくなる可能性があるためです。
| 確認項目 | 考え方の目安 |
|---|---|
| 月々の保険料 | 無理なく続けられる金額に設定 |
| 払込期間 | 収入が安定する時期に完了する設計 |
| 受取時期 | 進学のタイミングに合わせて調整 |
迷ったときは1社だけで決めず、複数社の資料を取り寄せて比べるのがおすすめです。
資料請求の段階では費用はかからないため、気になる会社にはまとめて問い合わせておくと、後から比較しやすくなります。
ソニー生命・明治安田生命・フコク生命の学資保険はどう違うのか?
3社とも貯蓄性のある学資保険ですが、受取方法やオーダーメイドの自由度に違いがあります。実際の設計は各社のシミュレーションで確認するのが確実です。取扱状況や商品内容は変更される場合があるため、最新情報は各社の公式サイトであわせて確認してください。
ソニー生命の学資保険(無配当)の特徴
「ソニー生命の学資保険」は、独自のライフプランニングシステムを使い、家計に合わせてオーダーメイドで保障内容を設計できる点が特徴です。
担当者との対話を通じて、保険料や受取時期をオーダーメイドで組み立てられる仕組みだからです。

契約者に万一のことがあった場合、以後の保険料払込が免除される保障が付いている、という話もあります。返戻率や具体的な保険料は、公式サイトや資料請求時のパンフレットで最新情報を確認してください。
明治安田生命つみたて学資の特徴
「明治安田生命つみたて学資」は、出生予定日の140日前から加入でき、付加特約を付けないシンプルな設計が特徴です。
教育資金の積み立てに機能を絞ることで、保険料が比較的抑えられる設計になっている、といわれています。
- 子どもが18歳から21歳の間に毎年受取
- 契約者に万一のことがあれば以後の保険料は免除
- シンプルな設計で仕組みがわかりやすい
妊娠中から検討を始めたい人にも向いている商品といえそうです。
フコク生命みらいのつばさの特徴
「フコク生命みらいのつばさ」は、受取方法と払込期間をそれぞれ選べる組み合わせの自由度と、兄弟割引が特徴です。
子どもが複数いる家庭でも保険料の負担を抑えやすい仕組みになっているためです。

| 商品名 | 主な特徴 |
|---|---|
| ソニー生命 学資保険 | オーダーメイド設計 |
| 明治安田生命 つみたて学資 | シンプルな積み立て型 |
| フコク生命 みらいのつばさ | 兄弟割引・受取方法の選択肢 |
どの商品も、実際の保険料や返戻率は年齢や払込期間によって変わるため、パンフレットや公式サイトでの確認が欠かせません。
かんぽ生命やJA共済の学資保険(共済)も選択肢になるのか?
郵便局やJAの窓口で相談しやすいという点で、かんぽ生命やJA共済のこども共済も検討の余地がある選択肢です。近くに窓口があるかどうかも選ぶ材料になります。
かんぽ生命「はじめのかんぽ」の特徴
「はじめのかんぽ」は、大学入学時だけでなく、小学校や中学校、高校の入学時にも受け取れるコースを選べる点が特徴です。
進学のたびに出費がかさむ家庭の事情に合わせられる設計だからです。
全国に窓口があるため、対面でじっくり相談したい人には心強く感じられるようです。
JA共済「こども共済」の特徴
「JA共済のこども共済」は、貯蓄性や保障の充実度に応じて3タイプから選べる共済商品です。
家庭ごとに重視したいポイント(貯蓄重視か保障重視か)が違うため、選択肢を用意しているためです。

契約者に万一のことがあった場合、以後の共済掛金が不要になる保障がある、という話もあります。加入条件や割戻金の扱いは組合ごとに異なる場合があるため、最寄りのJA窓口での確認が確実です。
郵便局・JA窓口で相談しやすいメリット
身近な窓口で相談できることは、忙しいひとり親家庭にとって意外と大きなメリットです。
仕事や育児の合間に、予約を取って近所の窓口に立ち寄れる手軽さがあるためです。
- 近隣の窓口で相談予約を取る
- 家計の状況を伝えて設計を相談
- 複数コースの見積もりを比較
ネット完結の手続きに不安がある人ほど、対面窓口の安心感を感じやすいようです。
学資保険とつみたてNISAなど他の方法、どちらを選べばいいのか?
保障と貯蓄を両立したいなら学資保険、運用の自由度を重視するならつみたてNISAなど、目的によって向き不向きがあります。両方を少しずつ併用する家庭もあります。
学資保険が向いているケース
結論から言えば、万一のときの払込免除も含めて計画的に貯めたい人には学資保険が向いています。
契約者に何かあった場合の払込免除など、保障機能が最初から組み込まれているためです。
実際に加入してみたところ、毎月自動的に引き落とされる仕組みなので、意志の力に頼らず続けられました。
つみたてNISA・預貯金が向いているケース
運用状況に応じて金額を調整したい人や、途中で引き出す可能性がある人には、つみたてNISAや預貯金のほうが柔軟です。
学資保険は途中解約すると元本割れする場合があり、自由に引き出しにくい仕組みだからです。
元本保証を重視するか、増える可能性を重視するかで判断が分かれるところです。
併用という考え方
学資保険で最低限の保障付き貯蓄を確保しつつ、余力があればつみたてNISAなどを組み合わせる家庭もあります。
ひとつの方法に絞らないほうが、家計の変化に対応しやすいためです。
| 方法 | 向いている人 |
|---|---|
| 学資保険 | 保障と計画的な貯蓄を重視する人 |
| つみたてNISA | 運用の自由度を重視する人 |
| 預貯金 | すぐに引き出せる安心感を重視する人 |
迷ったときはファイナンシャルプランナーに相談し、家計全体のバランスを見てもらうのもひとつの方法です。
離婚時、すでに加入している学資保険はどう扱えばいいのか?
婚姻中に加入した学資保険は、財産分与の対象になり得るため、離婚前に契約内容を確認しておく必要があります。契約者変更の手続きも早めに進めておくと安心です。
契約者変更・名義変更の基本的な流れ
結論から言うと、契約者変更の手続きは、保険会社への連絡と書類提出で進められます。
契約者を変更しないままだと、保険料の支払いや解約の権限が元夫に残り続けるためです。
離婚時の生命保険や学資保険の受取人・契約者変更の具体的な手順は、離婚前後の生命保険の受取人や名義変更の手続きで詳しく整理しています。
財産分与の対象になるかどうかの考え方
解約返戻金のある学資保険は、婚姻期間中に対応する解約返戻金相当額の部分が財産分与の対象になり得ると考えられています。
契約全体ではなく、婚姻期間に応じた按分で評価されるのが一般的な考え方とされているためです。
- 解約返戻金相当額をもとに評価
- 婚姻期間に応じた按分の考え方
- 契約内容により結論が個別に異なる
按分の計算は契約内容によって複雑になりやすいため、詳細は弁護士に相談することをおすすめします。
解約せず引き継ぐ場合の注意点
解約せずに契約を引き継ぐ場合は、契約者変更後の保険料負担者や受取人を明確にしておくことが大切です。
曖昧なままにしておくと、後々のトラブルにつながる可能性があるためです。
離婚協議書に学資保険の扱いを明記しておくと、後から揉めにくくなる、という話もあります。
口約束のままにしていたら、数年後に解釈が食い違って気まずくなった、というケースもあるようです。
学資保険に加入する前に確認しておきたいポイントは?
加入前には、途中解約時のリスクや払込免除の条件を必ず確認しておきましょう。複数社を比較検討することも欠かせません。
途中解約・払込免除の条件を確認する
先にお伝えすると、途中解約した場合の返戻金の目安と、払込免除の条件は契約前に必ず確認すべき項目です。
商品によって解約時の扱いや免除条件の細かさが異なるためです。
資料をよく読まずに契約して、あとから条件の違いに驚いたという話もあります。
元本割れのリスクを理解しておく
途中で解約したり、特約を多く付けたりすると、払い込んだ金額より受取額が少なくなる場合があります。
商品設計や特約の付け方によって、返戻率が変わる仕組みだからです。
返戻率の具体的な数字は年齢や払込方法で変動するため、各社のシミュレーションや資料で確認してください。
掛け捨て型の医療特約などを多く付けると、貯蓄部分の割合が下がりやすい点も覚えておきたいところです。
資料請求・相見積もりで比較する
結論から言うと、1社だけで決めず、複数社の相見積もりを取って比較するのが後悔しない選び方です。
会社によって受取時期や保障内容の組み合わせが異なり、家計に合う商品を見極めやすくなるためです。
- 気になる会社を3〜4社ほど選ぶ
- 資料請求してシミュレーションを比較
- 気になる点は窓口や電話で質問
手間はかかりますが、この一手間が後悔の少ない選択につながるようです。学資保険を無料でまとめて比較相談する
まとめ:「サレ妻がひとりで子どもの教育費を用意する、ソニー生命・明治安田生命・フコク生命の学資保険を比べた結果」
| 比較のポイント | 考え方 |
|---|---|
| 家計とのバランス | 公的支援もあわせて無理のない金額を決める |
| 各社の特徴 | オーダーメイド・シンプル設計・窓口相談など目的で選ぶ |
| 既契約の扱い | 財産分与・契約者変更の手続きを早めに確認する |
- 家計の余力を数字で確認してから選ぶ
- 複数社の資料を比べて自分に合う商品を選ぶ
- 既契約は財産分与と名義変更の両面で確認する
ひとりで教育資金の準備を背負うのは、決して楽なことではありません。
それでも、ひとつずつ手続きを進めていけば、子どもの将来のための備えは着実に形になっていきます。
ここまで読んでくださった方が、無理のない形で安心できる選択にたどり着けますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








