
離婚や別居をきっかけに、これまで夫の家族カードで買い物をしていた生活から、自分名義のクレジットカードへ切り替えたいと考えるサレ妻は少なくありません。
収入が少ない、あるいは専業主婦だから審査に通らないのでは、という不安を抱えている人もいるはずです。
実際には、本人の収入だけでなく配偶者の収入や世帯の状況もあわせて考慮するカードがあるとされ、選び方次第で持てる可能性は十分にあります。
- 家族カードを解約する順番と注意点
- 専業主婦・パートでも通りやすい選び方
- 楽天カード等4枚の特徴の違い
- 名義変更で見落としやすいポイント
ちょっと話がそれますが、家族カードを使い続けたまま新生活を始めてしまい、後から支払いの流れが分からず困ったという声もよく聞きます。
この記事では、楽天カード・三井住友カード(NL)・JCBカードW・イオンカードを例に、自分名義のカードを持つための考え方と注意点を整理します。

離婚・別居後、なぜ自分名義のクレジットカードが必要なのか?
夫の家族カードのままだと、支払いの流れや利用履歴を夫側に把握され続けることになりかねません。
家族カードのままだと何が困るのか
家族カードは本会員である夫の信用情報をもとに発行されているため、利用明細は本会員側からも確認できる仕組みになっています。
離婚や別居が成立しても、カード会社側で自動的に関係が解消されるわけではありません。
新しい生活費の管理を自分の手に取り戻すには、まず現状のカードの仕組みを理解しておく必要があります。
自分名義のカードを持つメリットとは
結論から言うと、自分名義のクレジットカードは家計の主導権を自分の手元に置くための土台になります。
利用履歴や引き落とし口座を自分で管理できるため、生活再建に向けた家計の見通しが立てやすくなるためです。
実際に名義を切り替えたことで、光熱費や通信費の支払い状況を自分の目で把握できるようになった、という話もあります。
| 状態 | 家計の見え方 |
|---|---|
| 家族カードのまま | 本会員側にも利用状況が共有される |
| 自分名義のカード | 利用明細・引き落としを自分だけで確認 |
小さな一歩かもしれませんが、支払いの流れを自分の手に取り戻すことは、暮らしを立て直す実感につながります。
夫に把握されず生活再建を進めるために
新住所や新しい生活パターンを知られたくない場合、家族カードの明細から居場所や行動が推測されてしまう恐れがあります。

- 利用明細の送付先を確認する
- ポイント連携アプリの登録情報を見直す
- 電子マネーのオートチャージ設定も確認する
こうした細かな設定の見落としが、後々の不安につながることも少なくありません。
家族カードを解約するタイミングと注意点は?
解約の順番を誤ると、支払い義務や利用停止のタイミングでトラブルになることがあります。
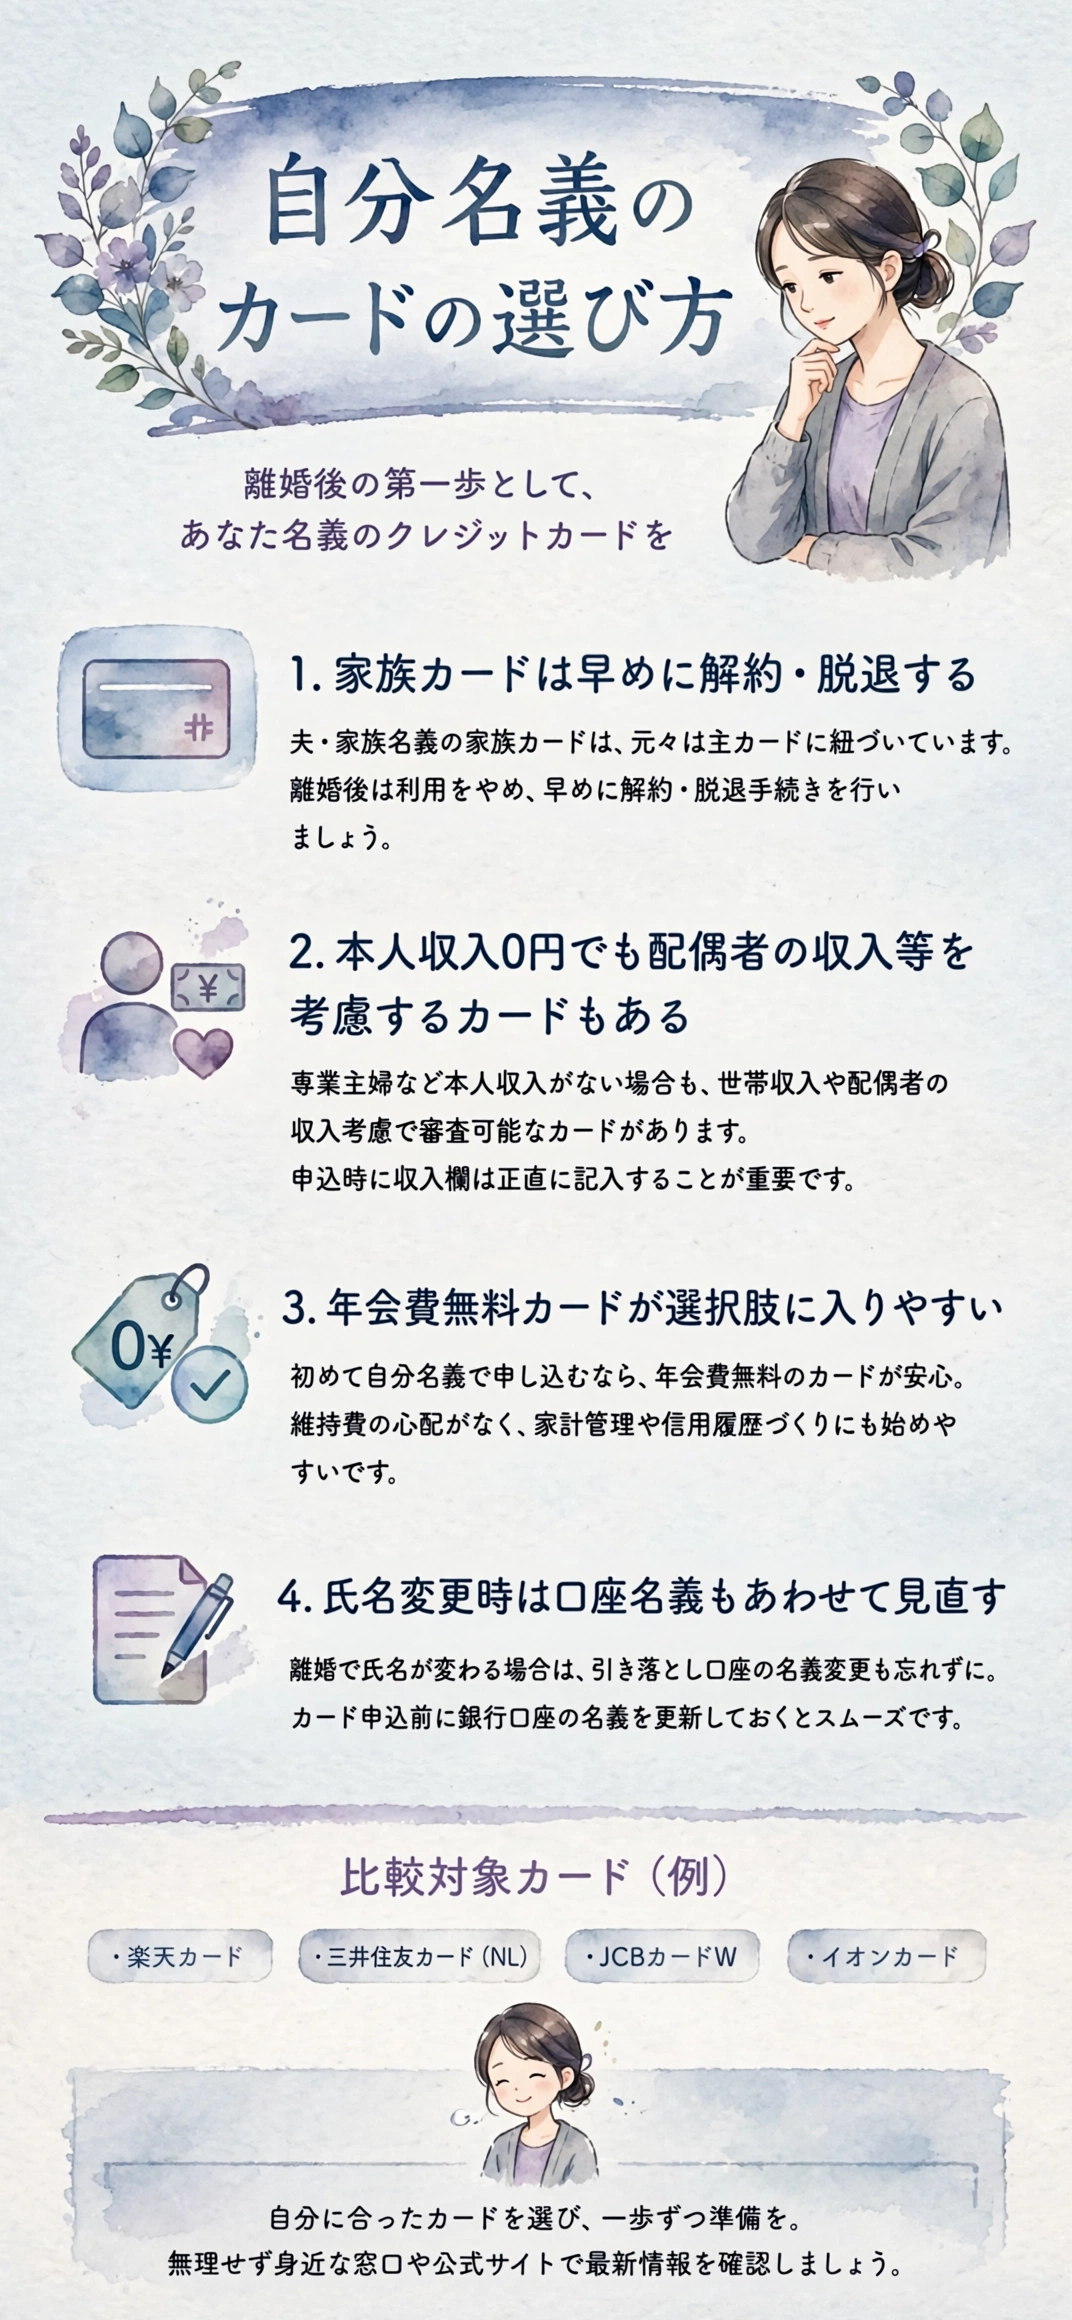
解約・脱退の基本的な流れ
結論から言うと、自分が家族カードの利用者側だった場合は、できるだけ早く脱退の手続きを進めるのが安心です。
家族カードはカード会社への連絡だけで比較的スムーズに解約・脱退できる場合が多いためです。

逆に自分が本会員で、元夫に家族カードを渡していた場合は、利用停止の手続きをすぐに行う必要があります。
支払い義務や引き落とし先の見落としに注意
家族カードの利用分は、実際に使った人ではなく本会員に支払い義務が生じる仕組みになっています。
離婚届を提出しただけではカード会社にその事実が伝わらないため、放置すると想定外の請求が続いてしまう恐れがあります。
| 立場 | やるべきこと |
|---|---|
| 家族カード利用者だった側 | 速やかに脱退の申請 |
| 家族カードの本会員だった側 | 相手カードの利用停止・解約 |
どちらの立場でも、後回しにせず早めに動いておくほうが安心です。
ポイントや利用実績はどうなるのか
長年貯めてきたポイントは、解約前に使い切るか他の形に交換しておくのがおすすめです。
- 電子マネーへの交換を検討する
- ギフト券への交換方法を調べる
- ポイントの有効期限を確認する
解約後にポイントだけが宙に浮いてしまった、という話も聞くため、事前の確認を忘れないようにしたいところです。
専業主婦・パート収入でも審査に通りやすいカードの選び方とは?
収入がない、または少ないからとあきらめる前に、審査の仕組みを知っておくと選び方の幅が広がります。
審査で見られるポイントは収入だけではない
クレジットカードの審査は本人の収入だけで判断されるとは限らず、配偶者の収入を含めた世帯の状況が考慮されるカードもある、という結論に至ります。
本人に収入がなくても、配偶者に安定した収入があれば審査への影響は小さいとされているためです。
ただし審査基準は各社で異なるため、申し込み前に対象条件を確認しておくと安心です。
配偶者の収入欄はどう書けばいいのか
申込書の本人収入欄には、実際の状況をありのまま記入するのが基本です。
収入がない場合は本人収入を0円と記入する申込フォームが多いとされますが、世帯年収欄の扱いはカード会社によって異なるため、記入前に案内をよく確認しておくと安心です。

- 本人年収は実態のまま記入する
- 世帯年収は配偶者分も合算する
- 不明な項目は空欄にせず確認する
離婚・別居後で世帯が分かれている場合は、自分自身の収入状況(パート収入や養育費なども含む)を正確に伝えることが大切です。
年会費無料・流通系カードが狙い目な理由
パート収入や少額の収入であっても、年会費無料で発行条件が緩やかな流通系カードは選択肢に入りやすいとされています。
- 年会費永年無料のカードを選ぶ
- 普段よく使うお店のポイントが貯まるかを確認
- 電子マネーと一体型のカードも検討する
審査は「必ず通る」とは言い切れませんが、年会費無料で対象年齢の幅が広いカードほど、間口が広い傾向にあるといわれています。
配偶者に知られずにカードを申し込むにはどうすればいいのか?
別居中や離婚協議中など、まだ知られたくない事情がある場合は、申込み時の細かな設定にも気を配りたいところです。
郵送物・SMS通知の設定を見直す
カードの申込内容確認や明細の郵送物が、旧住所や共有のメールアドレスに届いてしまうと、意図せず知られてしまう恐れがあります。
カード会社によっては、web明細への切り替えやSMS通知先の変更をオンラインで設定できる場合があります。
この一手間を忘れると、せっかく自分名義にしても安心につながりません。
在籍確認や電話連絡のタイミングに注意する
審査の過程で勤務先や本人への電話確認が行われることがあり、時間帯によっては折り返しの連絡が来る場合もあります。
- 連絡がつきやすい時間帯を伝えておく
- 着信履歴だけで動揺しないよう心構えを
あらかじめ連絡がつきやすい時間帯を申込フォームで伝えておくと、余計な着信を避けやすくなります。
別居中でも申込みはできるのか
住民票の異動を済ませていれば、新しい住所を登録して申込みを進められるケースが多いとされます。
まだ住民票を動かしていない別居初期の段階では、居住実態と登録情報にずれが出ないよう、申込みのタイミングを慎重に見極める必要があります。
- 住民票の異動状況を確認する
- 郵便物の転送設定を済ませておく
- 急ぐ場合はカード会社へ事前に相談する
楽天カード・三井住友カード(NL)・JCBカードW・イオンカードは何が違うのか?
4枚とも年会費無料の系統ですが、還元率の付き方や向いている生活スタイルが異なります。
楽天カードの特徴と向いている人
「楽天カード」は、年会費永年無料で、通常の利用でも100円につき1ポイントが貯まる仕組みが基本になっています。
楽天市場や楽天でんきなど楽天グループのサービスをよく使う人ほど、ポイントをまとめやすいのが特徴です。
- 年会費は永年無料
- 基本還元率は1%相当
- 楽天経済圏との相性が良い
三井住友カード(NL)の特徴と向いている人
「三井住友カード(NL)」は、券面にカード番号を記載しないナンバーレス仕様で、年会費は永年無料です。
対応コンビニ・飲食店などのタッチ決済でポイント還元が上がる仕組みがあり、日常的に対象店舗を使う人には利点があります。
- 年会費は永年無料
- 券面はナンバーレス仕様
- 対象店舗のタッチ決済で優遇
初めてカードを自分名義で持つ人にも選ばれやすい一枚とされています。
JCBカードWとイオンカードの特徴
「JCBカードW」は年会費永年無料で、ポイントが通常の2倍程度貯まりやすい設計になっていますが、18歳から39歳までの入会が条件とされています(40歳以降も継続利用は可能です)。
「イオンカード」は年会費無料で、イオングループ対象店舗での買い物のほか、お客さま感謝デーの割引など、日常の買い物に紐づいた特典が中心です。
| カード名 | 年会費 | 特徴 |
|---|---|---|
| 楽天カード | 永年無料 | 楽天経済圏でポイントが貯まりやすい |
| 三井住友カード(NL) | 永年無料 | 対象店舗のタッチ決済で還元アップ |
| JCBカードW | 永年無料 | 18〜39歳限定、常時ポイント優遇 |
| イオンカード | 無料 | イオングループの買い物で特典が多い |
年会費や還元率は変更される場合があるため、申し込み前に必ず各社公式サイトで最新情報を確認してください。
名義変更や旧姓の切り替えで気をつけたいことは?
離婚に伴って姓が変わる場合、カードの名義や登録情報の更新を忘れると支払いが滞る恐れがあります。
氏名変更の手続きと必要書類
氏名が変わったらできるだけ早くカード会社へ変更の届け出をするのが基本です。
本人確認書類の氏名とカードの名義が食い違ったままだと、店舗によっては利用時に確認を求められることがあるためです。
- カード会社の会員サイトやアプリで変更手続き
- 本人確認書類の提出(必要な場合)
- 新しいカードの発行を待つ
手続き自体はオンラインで完結するケースも増えてきています。
引き落とし口座・登録情報の見直し
氏名変更と合わせて、引き落とし口座の名義や登録住所も確認しておく必要があります。
旧姓のままカードと口座の名義がずれていると、支払い遅延につながる可能性があるためです。
ひとつずつ地道に見直していく作業ですが、後々のトラブルを避けるために大切な工程です。
審査への影響はあるのか
氏名が変わっても、これまでの利用実績(クレジットヒストリー)は基本的に引き継がれるとされています。
ただし住所や勤務先、年収に大きな変化があった場合は、カード会社側で再確認が行われることもあります。
- 氏名変更後も利用実績は原則継続
- 住所・勤務先の変化は要確認
本当にこれで審査に通るのか、まだ不安が残るという人もいるかもしれませんが、状況を正確に伝えることが遠回りのようで一番の近道です。
自分名義のカードを持った後、どう生活再建に活かせるのか?
カードを持つことがゴールではなく、そこから家計管理アプリなどを使ってどう整えていくかが本当の課題になります。
家計管理アプリと組み合わせて使う
自分名義のカードと家計管理アプリを組み合わせると、支出の全体像がぐっと見えやすくなる、という話があります。
利用明細が自動で家計簿に反映される仕組みを使えば、記録の手間を減らしながら家計を把握できるためです。
家計簿アプリの比較は、マネーフォワードME・Zaim・おカネレコの使い分けで詳しく整理しているので、あわせて参考にしてみてください。
- 固定費と変動費を分けて記録
- 月ごとの支出をグラフで振り返る
- 使いすぎに早めに気づける
収入源を増やす選択肢も検討する
カードの利用限度額や審査のしやすさは、収入や働き方が変わることで少しずつ広がっていきます。
在宅でできる仕事を探す場合は、クラウドワークス・ランサーズ・ココナラ・シュフティの違いを比べてみるのもひとつの方法です。
- 在宅ワークで収入源を分散する
- パート収入の証明書類を保管しておく
無理のない利用限度額を意識する
カードを持てたからといって、限度額いっぱいまで使ってしまうと生活再建の妨げになりかねません。
- 毎月の利用額の上限を自分で決める
- リボ払いは極力避ける
- 明細を月に一度は必ず確認する
無理のない範囲で使い続けることが、結果的に信用情報を育てることにもつながります。
まとめ:「離婚後に自分名義のカードを持ちたいサレ妻へ、楽天カード・三井住友カード(NL)・JCBカードW比較」
離婚・別居後に自分名義のクレジットカードを持つことは、家計の主導権を取り戻す小さな、けれど確かな一歩です。
| ポイント | 内容 |
|---|---|
| 家族カードの整理 | 脱退・利用停止を早めに済ませる |
| 審査の考え方 | 本人収入0円でも配偶者の収入等を考慮するカードもある |
| カード選び | 年会費無料・生活スタイルに合う還元率で選ぶ |
| 名義変更 | 口座・登録情報もあわせて見直す |
審査に「必ず通る」とは言い切れませんが、収入だけで判断されるわけではないと知っておくだけでも、一歩を踏み出しやすくなるはずです。
迷ったときは、この記事で紹介した比較のポイントを何度でも読み返してみてください。
ここまで読んでくださり、ありがとうございます。あなたの新しい生活が、少しずつでも穏やかで自分らしいものになりますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








