
離婚や別居をきっかけに、夫の扶養や家族の保障というクッションがなくなり、自分ひとりの身体と生活を自分で守る必要があると気づいたサレ妻は多いのではないでしょうか。
これまで何となく「夫の扶養に入っているから」と後回しにしていた医療保険や、働けなくなったときの備えを、このタイミングで見直したいと考える方もいると思います。
この記事では、オリックス生命の医療保険CURE Next、都道府県民共済(県民共済)、就業不能保険のはたらくささえプラスなど、実在する主な商品の特徴を比べながら、扶養から外れたあとの保険の見直し方を整理しました。
離婚・別居で夫の扶養から外れると、医療保険はどう変わるのか?
結論から言うと、夫の健康保険の扶養から外れた時点で、自分名義の健康保険に入り直す手続きが必要になります。手続きを後回しにすると、病院の窓口で保険証が使えず困る場面が出てくるためです。
健康保険の扶養から外れたときに起こる変化
離婚が成立した日、または別居して夫の扶養条件を満たさなくなった日から、それまで使っていた健康保険証は使えなくなります。
扶養に入っていたときは保険料の負担がなかった分、切り替え後は自分自身で保険料を納める立場になるためです。
「離婚届を出した数日後に病院に行ったら保険証が無効と言われて焦った」という話もあります。手続きの空白期間ができないよう、早めに動いておいた方が安心です。
- 夫の職場から資格喪失証明書を受け取る
- 14日以内に市区町村役場で手続きする
- 勤務先の社会保険がある場合はそちらを優先
国民健康保険・自分の職場の保険への切り替え手続きの流れ
結論から言うと、切り替え先は主に2パターンです。自分の勤務先に社会保険があればそちらへ加入し、なければ住んでいる自治体の国民健康保険に加入します。
勤務先の社会保険は保険料の一部を会社側が負担してくれる仕組みのため、条件を満たすなら優先したいところです。
| 切り替え先 | 主な条件 | 手続き窓口 |
|---|---|---|
| 勤務先の社会保険 | 週の所定労働時間・賃金要件を満たす場合 | 勤務先の総務・人事担当 |
| 国民健康保険 | 勤務先に社会保険がない・自営業の場合 | 住民票のある市区町村役場 |
どちらに該当するか迷う場合は、勤務先の担当者か自治体の窓口に一度確認してみるのが早いです。
切り替えのタイミングで見落としがちな注意点
切り替え手続きの期限を過ぎると、さかのぼって保険料を請求される場合があります。
健康保険には空白期間を作らない前提のルールがあるためです。
- 資格喪失証明書の発行依頼を早めに行う
- 手続きの期限をカレンダーで管理する
- 保険証の切り替え中は領収書を保管する
ひとりで働き続けるサレ妻に医療保険の備えが必要なのはなぜか?
家族の保障に頼れなくなった分、入院や通院にかかる費用を自分ひとりで抱える可能性が出てくるためです。
家族の保障に頼れなくなったときのリスク
これまで夫の生活費や家族の貯えでカバーできていた急な出費を、離婚・別居後は自分の家計だけで受け止める必要が出てくる、というのが実情です。
体調を崩して数日働けなくなっただけでも、生活費のやりくりに影響が出やすい状況になるためです。
「別居してすぐの時期に体調を崩し、通院と仕事の両立で家計がぎりぎりになった」という声もあります。こうした場面を想定して備えを考えておくと安心につながりそうです。
- 急な入院・通院費を一人で負担する場面
- 働けない間の生活費の不足
- 頼れる家族が近くにいない心細さ
入院・通院にかかる費用感の目安
入院や手術にかかる費用は公的医療保険で一部がカバーされますが、差額ベッド代や食事代など自己負担が残る部分もあります。
具体的な自己負担額は病状や入院日数によって大きく変わるため、断定的な金額は言えません。
- 差額ベッド代(希望した場合)
- 入院中の食事療養費の一部
- 先進医療を受けた場合の技術料
- 通院の交通費
気になる方は、加入前に保険会社のシミュレーションや公的な高額療養費制度の仕組みもあわせて確認しておくと、必要な保障の大きさが見えやすくなります。
パート・アルバイトでも備えを検討したい理由
パート・アルバイトという働き方であっても、体調を崩して働けない期間が続けば家計への影響は同じように出てきます。
働き方や勤務条件によっては、正社員が対象になりやすい傷病手当金の対象にならない場合もあり、公的な支えだけでは心もとないケースも考えられます。
- 週の労働時間と社会保険の加入条件を確認する
- 傷病手当金の対象になる働き方か調べる
- 民間保険で公的保障の不足分を補う
オリックス生命の医療保険CURE Nextはどんな保障なのか?
「CURE Next(キュア・ネクスト)」は、オリックス生命が扱う終身タイプの医療保険です。
基本保障と七大生活習慣病への手厚さ
入院給付金は1入院60日・通算1,000日までを基本とし、がんや心疾患、脳血管疾患などいわゆる七大生活習慣病で入院した場合は支払い日数が拡大される設計になっています。
体調を大きく崩したときほど入院が長引きやすいという実情を踏まえた保障といえそうです。

保険料が加入時から変わらない終身タイプという点も、これから先の家計を考えるうえで比較材料になりそうだと感じています。
- 入院給付金は1入院60日・通算1,000日が基本
- 七大生活習慣病は支払日数が拡大
- 三大疾病の入院は日数無制限の設計
手術給付金・先進医療保障の仕組み
公的医療保険の対象となる手術や放射線治療を受けた場合、入院の有無にかかわらず手術給付金が受け取れる仕組みです。
先進医療を受けた場合の技術料もあわせて保障の対象になっています。
| 保障項目 | 概要 |
|---|---|
| 入院給付金 | 1入院60日・通算1,000日が基本(七大生活習慣病は延長) |
| 手術給付金 | 入院有無にかかわらず所定の手術で受取可 |
| 先進医療保障 | 技術料相当を保障 |
詳細な給付金額や条件は改定される場合があるため、公式サイトや資料で最新の内容を確かめてから検討したいところです。
加入を考えるときの口コミ・レビューの声
まず伝えたいのは、終身タイプで保険料が変わらない点を評価する声が目立つということです。
一方で、保障内容が手厚くなるほど保険料も上がるため、必要な保障を絞り込む視点も欠かせません。


口コミはあくまで個人の感想であり、保障の受け取りやすさは契約内容によって異なります。
- 保険料が一生涯変わらない点を評価する声
- 七大生活習慣病の保障を評価する声
- 保障を厚くすると保険料が上がる点への指摘
県民共済(都道府県民共済)はどんな人に向いているのか?
都道府県民共済は、営利を目的としない共済制度で、掛け金の手頃さが特徴のひとつです。
掛け金の手頃さと割戻金制度
掛け金は1,000円・2,000円・3,000円といった分かりやすい金額のコースが用意されていることが多く(都道府県・コースにより異なる)、年齢が上がっても一定というのが基本の考え方です。
加えて、決算の状況に応じて割戻金が戻ってくる制度があり、実質的な負担がさらに軽くなる年もあります。
- 掛け金は年齢が上がっても一定
- 決算に応じた割戻金がある
- シンプルな掛け金体系で管理しやすい
保障の年齢制限で気をつけたいこと
実際のところ、都道府県民共済の保障は一生涯続くものではなく、加入できる年齢や保障される年齢に上限が設けられているのが一般的です。
都道府県によっては、一定の年齢を超えると保障内容が変わるコースへ移行する仕組みが案内されているためです。
- 加入・更新できる年齢に上限がある
- 高齢になると保障額が減る場合がある
- 持病の内容によっては加入できないことがある
「若いうちの安心料」として割り切るか、長期の保障を重視するかで、向き不向きが分かれる部分だと感じます。
口コミ・レビューの声

掛け金の安さだけで選ばず、保障される期間や内容も含めて比較しておくと、あとから後悔しにくいと思います。
- 掛け金の分かりやすさを評価する声
- 保障期間の短さを気にする声
- 他の医療保険との併用を勧める声
就業不能保険は何のために備える保険なのか?
就業不能保険は体調を崩したりケガをしたりして長く働けない状態になったときの生活費を補うための保険です。
就業不能保険の基本的な仕組み
多くの就業不能保険は「就業不能状態」が一定期間続いた場合に、毎月一定額を給付金として受け取れる仕組みになっています。
入院給付金だけでは、長期の療養で仕事に戻れない間の生活費までは十分にカバーしきれない場合があるためです。
それまでは入院時の給付だけを見ていたので、就業不能保険という選択肢を知って視野が広がった気がしています。
- 就業不能状態が一定期間続くと給付が始まる
- 給付開始までの日数は商品ごとに異なる
- 毎月一定額を受け取れる仕組みが基本
フコク生命はたらくささえプラスの保障内容
フコク生命の就業不能保障特約「はたらくささえプラス」は、公表されている基本的な設計として、就業不能状態が30日続くと就業不能給付金を12ヶ月、1年続くと就業不能年金を70歳まで受け取れる仕組みが案内されています。
契約タイプや付加条件によって内容は変わるため、詳細は公式資料で確認したいところです。
短期と長期、それぞれの段階に合わせて給付が用意されている点が特徴です。
| 状態が続いた期間 | 給付の種類 | 受取期間の目安 |
|---|---|---|
| 30日継続 | 就業不能給付金 | 12ヶ月 |
| 1年継続 | 就業不能年金 | 生存している限り70歳まで |
アフラック給与サポート保険との違い
まず押さえておきたいのは、アフラックの給与サポート保険は、公表されている基本設計として就業困難状態が60日続いた時点から給付が始まり、給付金を短期給付金と長期給付金に分けられる点です。
実際の支払開始日数やプラン内容は、加入時期や商品改定によって変わる可能性があります。
会社員でも自営業でも加入できる設計になっているため、働き方を問わず検討しやすい商品といえそうです。
- 給付開始までの日数が商品ごとに異なる
- 精神的な体調変化は対象外の商品が多い
- 短期・長期で給付額を分けられる商品もある
ライフネット生命やSBI生命など、他社にも似た仕組みの就業不能保険があるため、給付の条件や対象外の範囲を並べて比べてみるとよさそうです。
持病があっても医療保険に入る方法はあるのか?
告知項目を絞った「引受基準緩和型医療保険」であれば、これまでの体調の変化を理由に加入をあきらめていた方でも選択肢に入る場合があります。
引受基準緩和型医療保険の仕組み
実際のところ、一般的な医療保険では7〜10項目ほど問われることが多い告知内容が、引受基準緩和型では3〜5項目程度に絞られている商品が目立ちます(項目数は商品ごとに異なります)。
持病や体調の変化があっても、条件を満たせば加入しやすくなる仕組みです。
- 告知項目は3〜5項目程度に限定
- 持病があっても検討できる場合がある
- 一般的な医療保険より保険料は高め
告知項目が少ないメリットと保険料の注意点
告知のハードルが下がる一方で、保険料は一般的な医療保険より割高になりやすい傾向があります。
加入から一定期間は給付額が減額される設計の商品もあるためです。
- 持病があっても検討しやすい
- 告知項目が少なく手続きが簡単
- 特定部位の不担保がない商品もある
まずは複数社の資料を取り寄せて、保険料と保障のバランスを見比べるところから始めるのが現実的です。
加入前に確認しておきたいポイント
契約前には減額期間の有無・給付金の上限・対象外となる体調の条件を必ず確認しておきたいところです。
「入れれば安心」という気持ちだけで決めてしまうと、実際に給付を受ける段階で想定と違ったという話も聞きます。
- 減額期間の有無と期間の長さ
- 給付金の上限額
- 対象外となる体調・部位の条件
迷う場合は、複数の保険会社に直接問い合わせるか、保険相談の窓口を利用して条件を整理してもらう方法もあります。
保険を選ぶときサレ妻が気をつけたいポイントは何か?
大切なのは、保険料の安さだけで選ばず、自分の働き方・体調・家計の状況に合わせて必要な保障を絞り込むことです。
保険料と保障のバランスの考え方
保障を手厚くするほど保険料は上がるため、毎月無理なく払い続けられる金額かどうかを先に決めておくと選びやすくなります。
離婚・別居直後は家計の見通しが立てづらい時期でもあるため、固定費として払い続けられる範囲を意識したいところです。
保障を欲張りすぎず、まずは最低限の入院・通院保障から検討し、余裕が出てきたら見直すという段階的な考え方もあります。
- 毎月の家計の中で無理なく払える金額か
- 今の働き方に合った保障内容か
- 将来ライフスタイルが変わったときの見直しやすさ
契約者・受取人の名義変更で注意すること
離婚前に加入していた生命保険がある場合、契約者や受取人の名義が夫のままになっていないか確認が必要です。
名義を見直さないままだと、将来の保険金の受け取りでトラブルになる可能性があるためです。
この点は離婚前後の生命保険、受取人や名義はどう変える?サレ妻が知っておきたい手続きでも詳しく触れているので、あわせて確認しておくと手続きの抜け漏れを防ぎやすくなります。
- 契約者・受取人の名義を確認する
- 変更手続きの窓口を保険会社に問い合わせる
- 必要書類を早めに準備しておく
迷ったときの相談先
自分だけで比較しきれないと感じたら、保険相談の窓口を頼る選択肢もあります。
複数社の商品を横断的に比較してくれる窓口を使えば、条件の整理にかかる時間を減らせる場合があります。
マネードクター・保険見直し本舗など保険見直し相談窓口の比較も参考にしながら、自分に合った窓口を選んでみてください。
- 複数社の商品を一度に比較できる窓口
- 対面・オンラインなど相談方法の選びやすさ
- 相談料が無料かどうかの確認
具体的な保障内容や保険料は、最終的に各保険会社・専門家への確認をおすすめします。保険の見直しについて無料で相談してみる
まとめ:「離婚・別居後にひとりで生きるサレ妻へ、オリックス生命・県民共済・はたらくささえを比べて考えてみた」
夫の扶養から外れたあとの医療保険・就業不能保険は、どれか一つが正解というものではなく、働き方や体調、家計の状況によって向き不向きが分かれます。
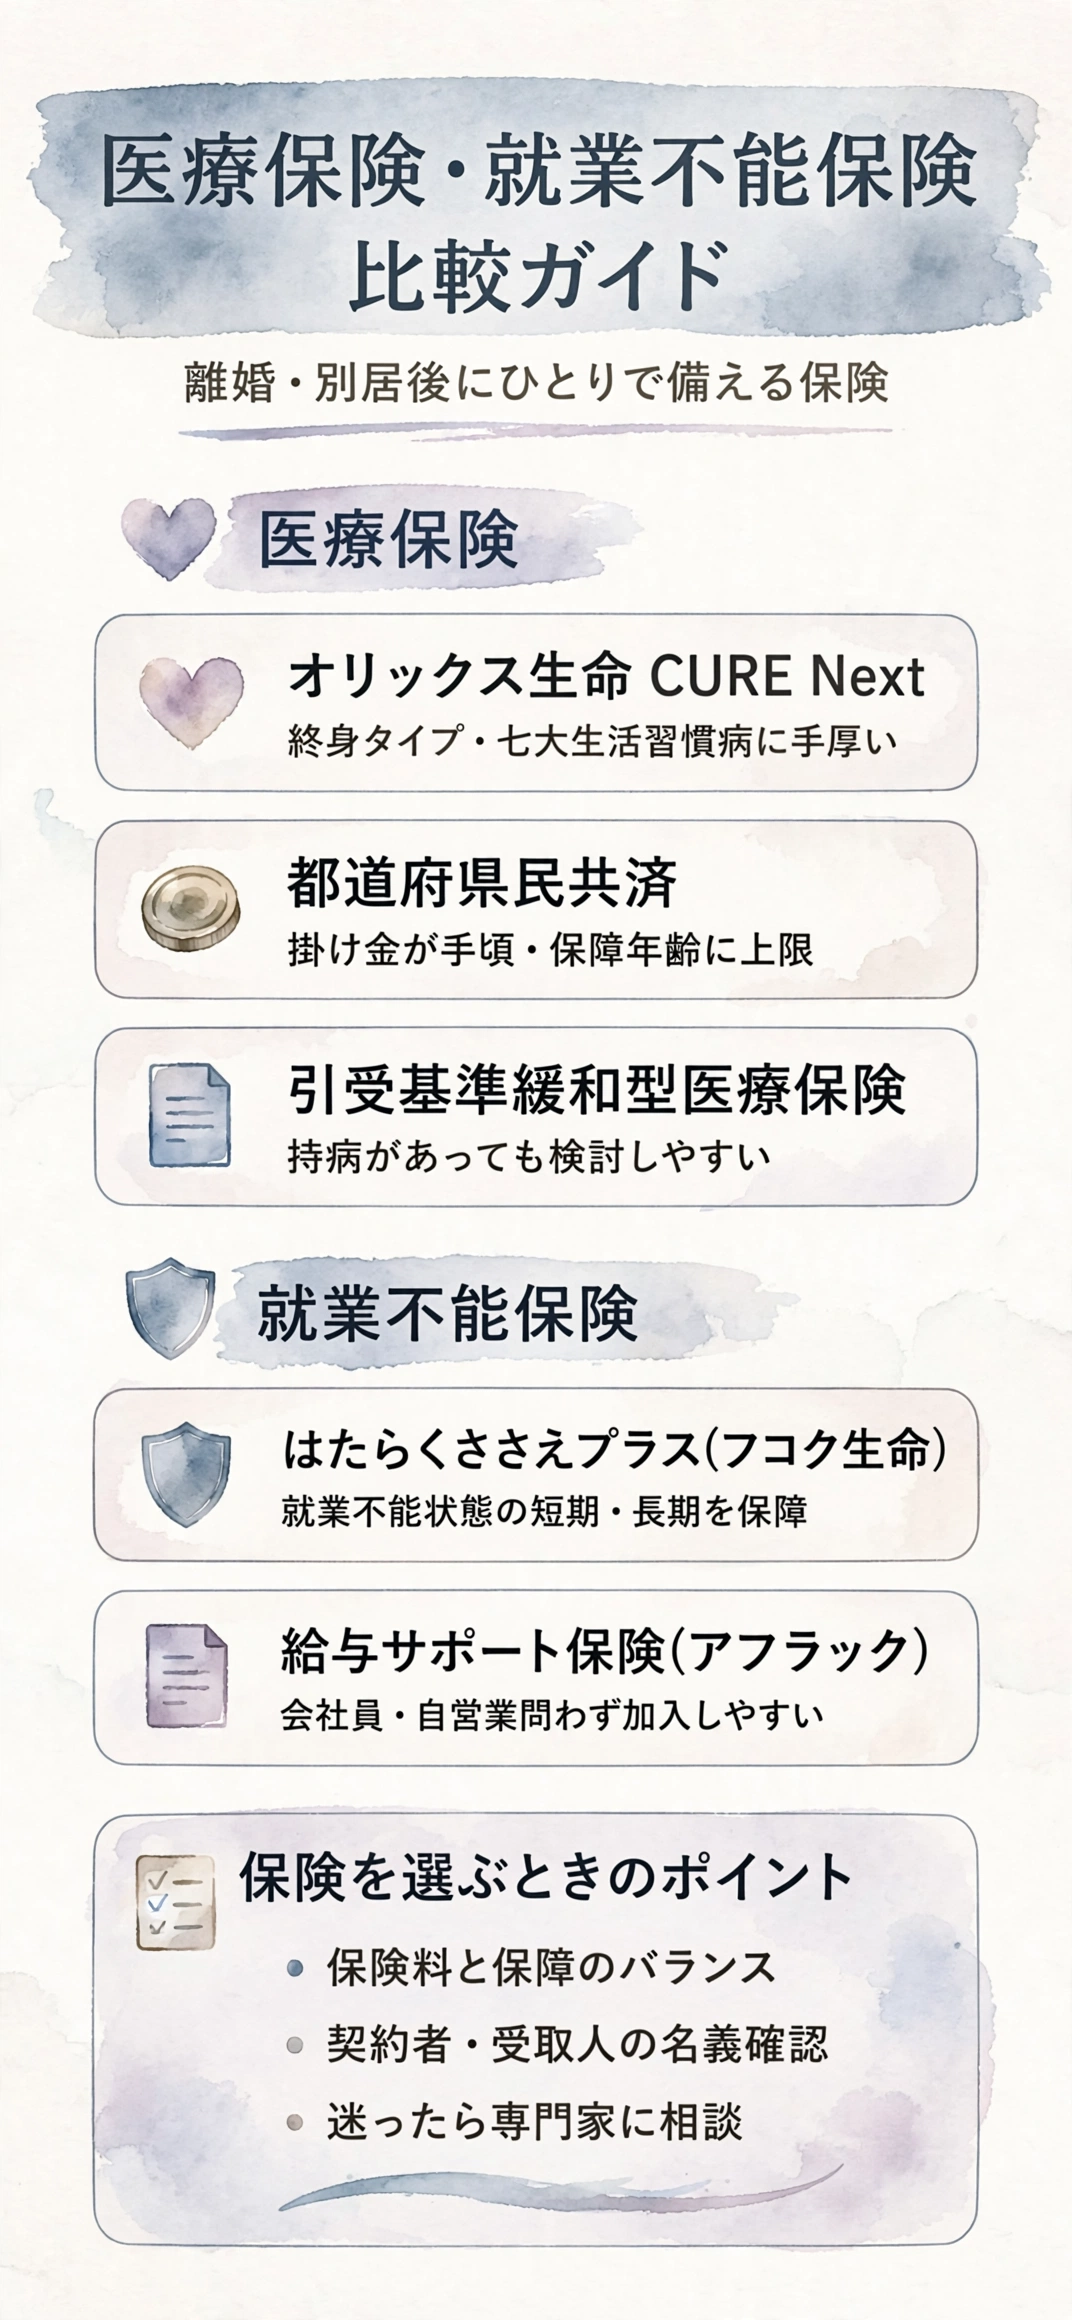
| 商品 | 特徴 |
|---|---|
| オリックス生命CURE Next | 終身タイプ・七大生活習慣病に手厚い |
| 都道府県民共済 | 掛け金が手頃・保障年齢に上限あり |
| はたらくささえプラス(フコク生命) | 就業不能状態の短期・長期を保障 |
| 給与サポート保険(アフラック) | 会社員・自営業問わず加入しやすい設計 |
| 引受基準緩和型医療保険 | 持病があっても検討しやすい |
この記事で挙げた保障内容や条件は改定される可能性があるため、実際に申し込む前には必ず各保険会社の公式サイトや資料、専門家への確認を挟んでください。
断定的な保障を約束するものではなく、あくまで比較のきっかけとして受け取ってもらえたらと思います。
ここまで読んでくださってありがとうございます。ひとりでの生活に不安を感じる時期だと思いますが、自分に合った備えを一つずつ整えながら、穏やかな毎日を取り戻していけますように。
出典・参照元
- オリックス生命保険 医療保険CURE Next[キュア・ネクスト]公式サイト
- 都道府県民共済グループ 保障のラインナップ
- フコク生命 就業不能保障特約「はたらくささえプラス」特設サイト
- アフラック 給与サポート保険 約款・締結概要
- FWD生命 引受基準緩和型医療保険の解説
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








