
結論から言うと、離婚後にひとりで住宅ローンを組みたいサレ妻には、全期間固定金利で保証人が不要なフラット35が候補になります。
雇用形態にしばられにくいARUHIや、団信の選択肢が広いauじぶん銀行も、単独名義の借り入れを検討しやすい窓口です。
夫の不倫がきっかけで離婚を決めたものの、賃貸暮らしを続けるうちに「そろそろ自分名義で家を持ちたい」と感じ始めた人も多いのではないでしょうか。
ここでは、ひとり親として住宅ローンを組む際に見られる審査のポイントと、代表的な住宅ローンの特徴を整理していきます。
離婚後にひとりで住宅ローンを組むのは、そんなに難しいことなのか?
単独名義の住宅ローンは、シングルマザーというだけで不利になるわけではなく、審査で見られるのはあくまで返済能力です。
シングルマザーというだけで審査に落ちることはあるのか
シングルマザーという家族構成そのものが理由で、直ちに審査で不利になるとは限らないようです。
金融機関が重視するのは家族構成ではなく、年収や勤続年数、返済負担率といった返済能力そのものだからです。
離婚してすぐの頃、窓口で家族のことを聞かれるだけで身構えてしまった、という話があります。
実際には収入証明などの書類をもとに通常通り審査が進み、思っていたほど厳しく見られなかったとのことです。
とはいえ、収入が不安定になりやすいパート勤務などでは、事前の準備が必要になる場合もあります。
単独名義での借入可能額の目安
結論から言うと、借入可能額は年収に対する返済負担率をもとに計算されるため、単独名義でも年収に見合った金額までは借りられる可能性があります。
金融機関ごとに基準は異なりますが、年間の返済額が年収の25〜35%程度に収まる範囲を目安にするケースが多いようです。
| 年収の目安 | 年間返済額の目安 |
|---|---|
| 300万円台 | 70万〜90万円程度 |
| 400万円台 | 100万〜130万円程度 |
| 500万円台 | 125万〜160万円程度 |
実際の借入可能額は金融機関やそのときの金利水準によって変わるため、複数の窓口で見積もりを取っておくと安心です。
養育費や慰謝料は審査上どう扱われるのか
養育費や慰謝料は、多くの金融機関で本人の給与収入のようには合算対象になりにくい、という点は押さえておきたいところです。
審査で重視されるのは、あくまで継続して得ている本人名義の給与や事業の収入であるためです。

- 源泉徴収票・課税証明書
- 直近数年分の確定申告書
- 離婚協議書や調停調書の写し
慰謝料や財産分与で受け取ったお金を頭金に充てるケースもあるようです。
すでに結婚時からの持ち家がある場合は状況が異なります。持ち家と住宅ローンの財産分与についても、あわせて目を通しておくと整理しやすいはずです。
フラット35は離婚後のひとり親にどう向いているのか?
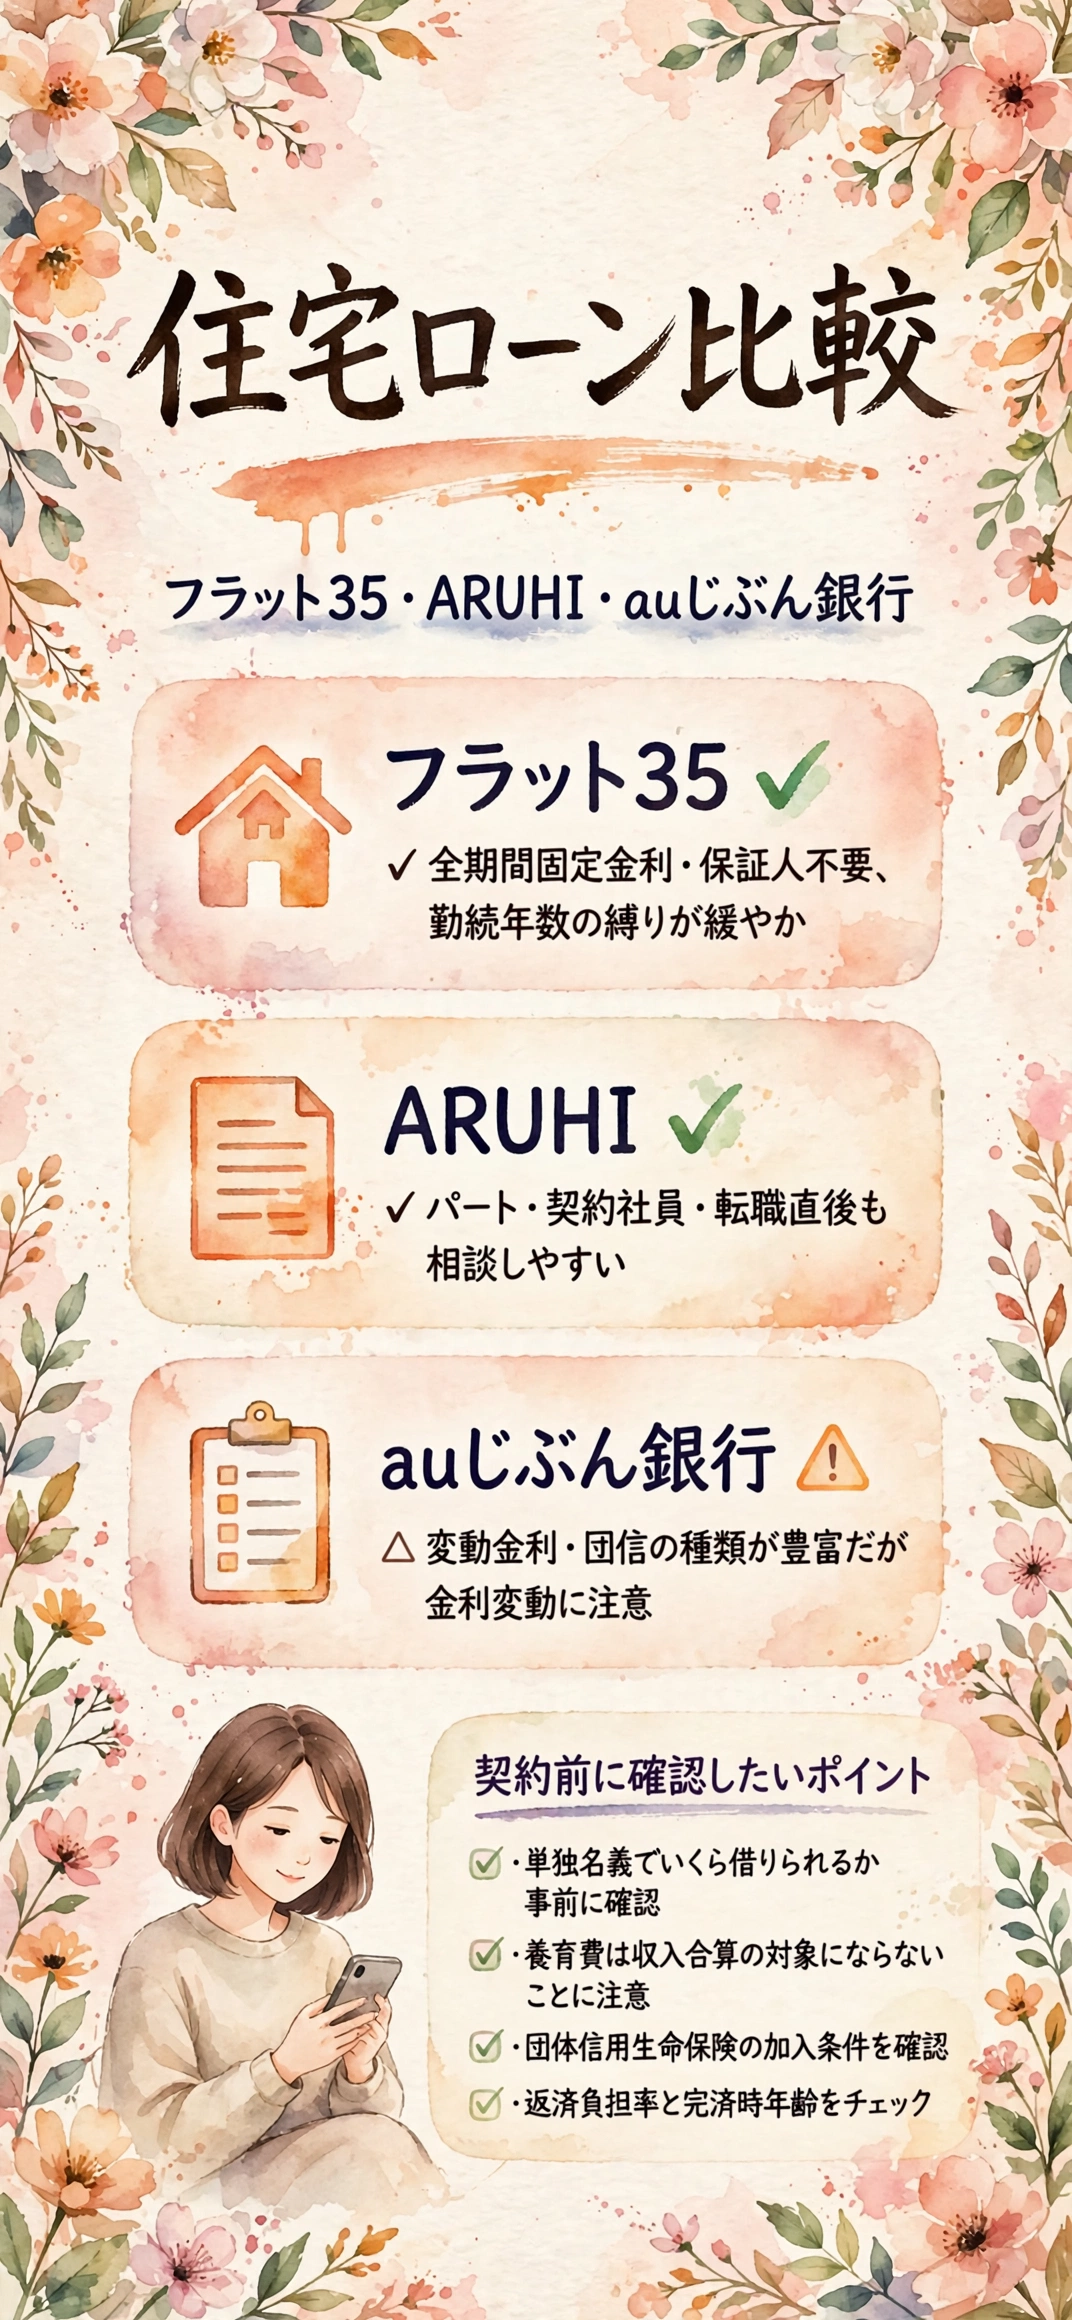
フラット35は全期間固定金利で保証人が不要な住宅ローンで、勤続年数などの条件が比較的柔軟とされています。
全期間固定金利と保証人不要という安心材料

実際に固定金利のプランを調べてみたところ、金利上昇を心配せずに家計を組み立てられる点にほっとしました。
フラット35は住宅金融支援機構と民間金融機関が提携する住宅ローンで、返済終了まで金利が変わらない仕組みです。
- 全期間固定金利で返済額が一定
- 保証人が原則不要
- 繰上返済の手数料がかからない
収入の見通しを立てにくいひとり親家庭ほど、この分かりやすさが心強く感じられるかもしれません。
金利の動きに一喜一憂しなくて済む点は、日々の家計管理に追われるなかで地味に助かるポイントだったという声もあります。
子育てプラスの金利引き下げは使えるのか
フラット35子育てプラスは、「子育て世帯」または「若年夫婦世帯」を対象にした金利引き下げ制度だ、という結論になります。
子育て世帯の要件は借入申込時に18歳未満の子どもがいることとされており、世帯の形にかかわらず対象になり得ます。
子どもの人数や住宅の性能などに応じてポイントが加算され、1ポイントにつき5年間、年0.25%の金利引き下げが受けられる仕組みです。
- 家族に関するメニュー
- 住宅性能に関するメニュー
- 管理・修繕に関するメニュー
- エリアに関するメニュー
ひとり親家庭でも子育て世帯として条件に当てはまれば利用できる可能性があるため、窓口で確認しておきたいところです。
団信に入れなくても利用できる仕組み
フラット35は団体信用生命保険への加入を任意としている点も特徴のひとつです。
体調面の不安などで加入できない場合でも、団信付きの金利より一定幅を差し引いた金利で借り入れできる仕組みが用意されているためです。
住宅金融支援機構の案内では、その差し引き幅は年0.2%が目安とされています。
- 団信加入の有無を金利差で比較
- 加入しない場合の相続への影響を確認
- 健康告知の内容を事前に把握
健康面に少しでも気になる点がある人ほど、この仕組みは知っておく価値がありそうです。
ARUHIのフラット35は他の窓口とどう違うのか?
ARUHIはフラット35を中心に扱う住宅ローン専門会社で、雇用形態や勤続年数の制限が緩やかな点が特徴です。
雇用形態や勤続年数にしばられない審査姿勢
ARUHIはパートや契約社員、転職や独立直後の人でも申し込みやすい仕組みを整えている、という点がまず目を引きます。
公式の案内では勤続年数や雇用形態そのものを条件にしていないとされていますが、実際の可否は個別審査によって変わります。

働き方が変わったばかりで不安がある人ほど、一度話を聞いてみる価値がありそうです。
単独申込・連帯債務者の考え方
ARUHIのフラット35は単独名義での申込みができるほか、連帯債務者を含めて上限2名までの申込み方法も選べる、というのが答えです。
| 申込方法 | 特徴 |
|---|---|
| 単独名義 | 自分の収入のみで審査 |
| 連帯債務 | 親族等の収入も合算可能 |
家族の協力を得にくい状況でも、単独名義だけで手続きが完結できる点は安心材料になりそうです。
本当にひとりで最後までやり切れるのか、契約前は正直迷う気持ちもありました。
auじぶん銀行のような民間ローンという選択肢はどうなのか?
auじぶん銀行のような民間のネット銀行は、団信のバリエーションが豊富な一方、変動金利ならではの注意点もあります。
変動金利のメリットと注意したい変動リスク
先に言うと、民間ネット銀行の住宅ローンはフラット35に比べて当初の金利が低めに設定されやすい傾向があります。
一方で、返済期間中に基準金利が見直され、返済額が変わる可能性がある点には注意が必要です。
固定金利と変動金利、どちらが自分に合うかは家計の余裕度によっても変わってくるところです。
金利は時期によって変わるため、契約前には必ず各社の公式サイトで最新の水準を確認しておきたいところです。
団信のバリエーションで備えを選べる
auじぶん銀行はがん保障付きの団信を複数の保障レベルから選べる仕組みを用意している、というのが特徴です。
| 団信プラン | 保障内容(目安) |
|---|---|
| がん50%保障団信 | 金利上乗せなし |
| がん100%保障団信 | 年0.05%上乗せ |
| がん100%保障プレミアム | 年0.15%上乗せ |
持病などで一般団信に入りづらい場合は、加入条件を緩和したワイド団信という選択肢もあるようです。
一般に金利0.3%程度の上乗せが目安とされていますが、上乗せ幅や保障範囲は金融機関ごとに異なるため、公式条件の確認が欠かせません。
審査に通りやすくするために気をつけたいことは何か?
収入や書類の準備を整えておくことが、単独名義での住宅ローン審査を円滑に進める近道になります。
返済負担率と完済時年齢の考え方
審査では借入時の年齢だけでなく、完済時年齢も重要な判断材料になるとされています。
長期のローンほど、将来の働き方や体調の変化まで見据えた返済計画が求められやすくなるためです。
- 毎月の返済額は家計簿で試算
- 完済時年齢が高すぎないか確認
- ボーナス返済に頼りすぎない
無理のない返済負担率を先に決めてから、借入額の上限を考えるのが安心です。
転職直後やパート勤務の場合の工夫
転職直後やパート勤務であっても、勤務実績や収入の安定性を示せれば申込みの選択肢は残る、というのが実際のところです。
直近の給与明細や雇用契約書を早めにそろえておくと、相談がスムーズに進みやすくなります。
- 直近2〜3か月分の給与明細
- 雇用契約書・労働条件通知書
- 勤務先の在籍証明
正社員でなくても申込みの余地は残っている、という話は覚えておいて損はなさそうです。
公的な支援制度もあわせて調べておく
住宅ローンだけでなく、自治体の母子父子寡婦福祉資金貸付金のような公的制度もあわせて検討する価値がありそうです。
- 自治体の母子父子寡婦福祉資金の窓口
- ひとり親家庭向けの住宅補助制度
- フラット35子育てプラスの併用可否
ひとり親支援制度や児童扶養手当とあわせて、自分が使える制度を一度整理しておくと、住宅ローンの計画も立てやすくなります。
ひとりで悩まず、住宅ローンの無料相談をしてみるのも選択肢のひとつです。
実際にひとりで住宅ローンを組んだサレ妻はどう感じたのか?
初めての単独名義での契約は緊張の連続でも、終えたあとに安堵したという声が多く聞かれます。
契約までの不安と踏み出した理由
審査に申し込む直前まで、本当に自分の収入だけで通るのか不安だった、という話があります。
それでも「賃貸で夫に住所を知られる不安を抱え続けるより、自分名義の家で暮らしたい」という気持ちが後押しになったとのことです。

- まず複数の窓口で仮審査に申込
- 必要書類を早めにリストアップ
- 不安な点はその都度質問する
不安をひとりで抱え込まず、早めに窓口へ相談したことが結果的によかったという声もあります。
契約後に感じた変化
契約を終えた後、毎月の返済額が固定されている安心感から、家計管理がしやすくなったという話もあります。
ちょっと話がそれますが、鍵を初めて自分だけで開けた瞬間の感覚は、何度思い返しても忘れられないという声もありました。
まとめ:離婚後にひとりで家を持ちたいサレ妻へ、フラット35・ARUHI・auじぶん銀行の審査ポイント
| 候補 | 向いていそうな人 |
|---|---|
| フラット35 | 返済額を固定して見通しを立てたい人 |
| ARUHI | パート・転職直後で相談先を探したい人 |
| auじぶん銀行 | 団信の保障内容を重視したい人 |
シングルマザーというだけで住宅ローンの審査に不利になるわけではなく、見られているのはあくまで返済能力そのものです。
養育費や慰謝料は収入として合算しにくい一方、頭金や公的な貸付制度でカバーできる部分もあります。
フラット35・ARUHI・auじぶん銀行のように特徴の異なる選択肢を比べながら、自分の働き方や体調に合った窓口を探してみてください。
ここまで読んでくださってありがとうございます。焦らず自分のペースで進めながら、安心して暮らせる住まいにたどり着けますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








