
離婚を考え始めると、夫名義の株や投資信託が急に気になり出す人は多い。
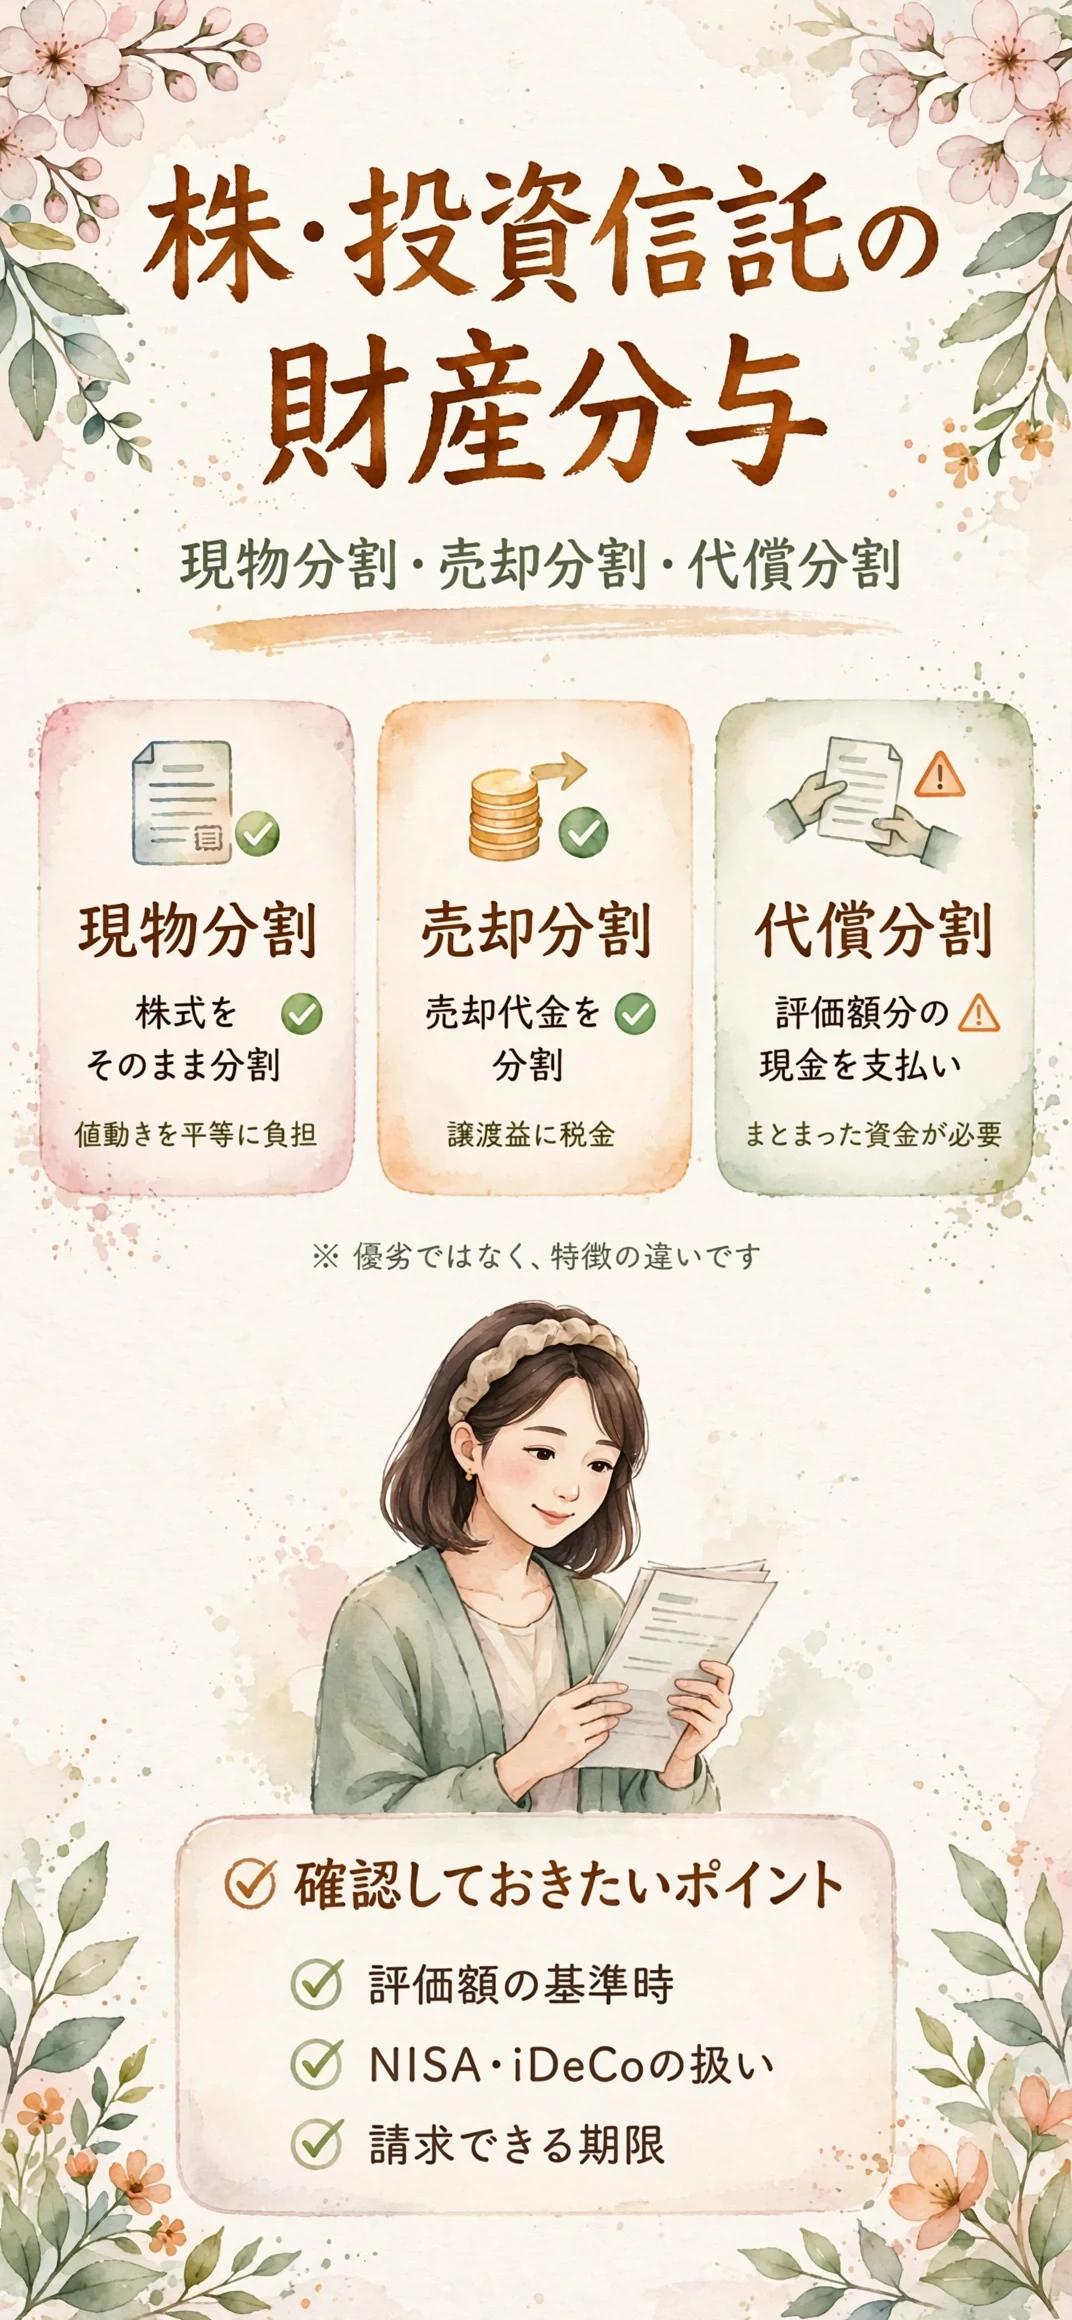
結論から言うと、株や投資信託は名義がどちらでも財産分与の対象になり、現物分割・売却分割・代償分割という3つの方法から状況に合うものを選ぶことになる。
証券口座の存在すら知らなかったというケースも珍しくなく、評価額の出し方や税金、請求できる期限まで絡んでくるため、仕組みを先に知っておくと落ち着いて話し合いに臨める。

株や投資信託は本当に財産分与の対象になるのか?
夫名義の証券口座だから自分には関係ないと思い込んでいる人ほど、実は分与を受け取る権利を見逃しやすい。
名義がどちらでも分与対象になる理由
先に言うと、婚姻期間中に夫婦の協力で築いた株や投資信託は、名義人が夫だけでも財産分与の対象になる。
夫の給与や家計から購入資金が出ていれば、証券口座の名義は関係なく「共有財産」として扱われるためだ。
- 婚姻後に購入した上場株式
- 投資信託・国債・社債など
- 会社の持株会や従業員株
- NISA口座内の運用商品
結婚前から持っていた株や、相続で得た株は「特有財産」として対象外になる場合がある、と考えられる。
特有財産との線引きで揉めやすいポイント
婚姻前からの資産と婚姻後の追加購入分が同じ口座で混ざっていると、線引きが一気にややこしくなる。
- 口座開設時期の記録
- 婚姻前の残高がわかる資料
- 購入・入金の時期がわかる履歴
口座開設時期や取引履歴を証券会社から取り寄せておくと、後の話し合いがかなりスムーズになる、という声もある。
現物分割・売却分割・代償分割はどう違うのか?
3つの方法にはそれぞれ向き不向きがあり、株価の値動きや今後の資金計画によって最適解が変わる。
現物分割で株をそのまま分ける方法
結論から言うと、現物分割は株式そのものを株数で分け、それぞれが証券口座を持ち続ける方法だ。
値上がり・値下がりの影響を平等に受けられる一方、証券会社によっては異名義への移管手続きに時間がかかる、という話がある。
- 値動きのリスクとリターンを平等に分けられる
- 投資を続けたい人に向く
- 異名義移管に時間がかかることがある
売却(換価)分割で現金にしてから分ける方法
売却分割は、株や投資信託をいったん売却し、その代金を分ける方法だ。
現金化してしまえば分け方はシンプルになるが、売却益には譲渡所得税がかかるため、手取り額が目減りする点は見落とされがちだ。
- 分け方がシンプルになる
- 売却益に譲渡所得税がかかる
- 相場に左右されず即座に確定できる

代償分割で評価額相当の現金を渡す方法
簡単に言うと、代償分割は一方が株式を保有し続け、もう一方にその評価額分の現金などを支払う方法である。
株を手放したくない側が現金を用意できるなら選びやすいが、まとまった資金がないと成立しにくい。
| 方法 | 特徴 | 注意点 |
|---|---|---|
| 現物分割 | 株式をそのまま分割 | 異名義移管に時間がかかることも |
| 売却分割 | 売却代金を分割 | 譲渡所得税の負担 |
| 代償分割 | 評価額分の現金を支払い | 支払う側にまとまった資金が必要 |
どの方法を選べばいいか迷ったときの考え方
正直なところ、絶対的な正解はなく、株価の変動リスクを負いたいかどうかで選び方は変わってくる、というのが実感だ。
- 値動きに一喜一憂したくない人は売却分割
- 投資を続けたい人は現物分割
- 相手に株を渡したくない人は代償分割
迷ったときほど、次章のNISAやiDeCoの扱いも合わせて確認しておくと判断材料が増える。
配当金や分配金はどう扱われるのか
保有中に受け取っていた配当金や分配金も、婚姻期間中に発生した分であれば財産分与の対象に含まれる、と考えられる。
すでに生活費として使ってしまった分まで細かく遡って請求されることは少ない、という見方もある。
配当金の入金履歴が残る証券口座の年間取引報告書は、金額や時期を客観的に示せる資料として、話し合いの材料に保管しておくと役に立つ。
- 年間取引報告書の保管
- 配当金の入金日と金額の確認
NISAやiDeCoの投資信託は同じように分けられるのか?
非課税制度だから対象外だと考える人がいるが、それは誤解であり、こちらも分与の対象になる。
NISA口座の非課税枠は分与に関係あるか
結論から言うと、NISA口座内の運用資金も婚姻期間中の家計から拠出されていれば、財産分与の対象になる。
非課税というのは税制上の扱いにすぎず、財産分与の対象かどうかとは別の話だ、という理解が必要になる。
- 非課税枠は分与の対象外の理由にならない
- 異名義への直接移管はできない
- 売却か課税口座への移管が必要
iDeCoの掛金と将来の年金はどう扱われるか
iDeCoは婚姻期間中に拠出した掛金部分が対象になりやすい一方、将来受け取る年金そのものは対象外とされる場合がある。
受給開始前で引き出せない制度のため、代償分割で調整するケースが多い、との見方がある。
- 婚姻期間中の掛金部分が対象
- 将来の年金は対象外になりやすい
- 代償分割で調整するケースが多い

実務上どう分けているのか
証券会社ごとに手続きが異なるため、まずは口座のある証券会社に確認するところから始まる。
- 証券会社へ移管条件を確認する
- 売却するか課税口座へ移すか決める
- 評価額をもとに分け方を話し合う
評価額はいつの時点を基準にするのか?
株価は日々動くため、いつの株数・いつの評価額を使うのかで受け取れる金額が変わってしまう。
財産分与の基準時の考え方
基本的に、対象になる株数は別居時点、評価額そのものは離婚成立時点を基準にする考え方が実務で用いられている。
別居後に夫が新たに買い増した分は、原則として財産分与の対象には含まれない、と考えられる。
別居日をいつと見るかで対象範囲が変わるため、別居した日付や当時のやり取りを記録に残しておくと安心だ。
- 対象になる株数は別居時点
- 評価額は離婚成立時点
- 別居後の買い増し分は対象外
株価変動が大きいときの注意点
話し合いが長引くほど株価変動の影響を受けやすく、受け取れる金額が上下する可能性がある。
相場が大きく動いた時期は、あえて評価時点を明記した合意書を作っておくと、後のトラブルを防ぎやすい。
- 評価時点を合意書に明記する
- 相場の急変時は時期をずらす選択肢も
ちょっと話がそれるが、評価のタイミング一つで数十万円単位の差が出ることもあるらしい。
夫が株式口座を隠している場合どう調べればいいのか?
存在を隠されたままでは、そもそも分与の話し合いのテーブルにすら乗せられない。
弁護士会照会でできること
端的に言うと、証券会社名さえ特定できれば弁護士会照会で口座の有無や残高を開示させられる。
調停や裁判の前段階からでも利用できるため、早い時期に動き出せるのが強みだ。ただし証券会社が特定できていないと利用しにくいので、通帳の入出金履歴などから手がかりを探すことになる。
- 証券会社名の特定
- 調停・裁判の前段階から利用可能
- 開示に応じない証券会社もある
隠し財産の調べ方は夫の隠し財産を弁護士会照会・調査嘱託・探偵調査で調べる方法でも詳しく比べているので、あわせて確認しておきたい。
調査嘱託や2026年施行の開示命令という選択肢
裁判所を通じた調査嘱託は強制力が高く、相手が拒んでも開示が認められやすいと言われている。
- 調査嘱託は裁判所を通じた照会
- 相手が拒んでも開示されやすい
- 2026年4月から開示命令の制度も

自分でできる範囲の調査
専門家に頼る前に、できる範囲で手がかりを集めておくと相談がスムーズになる。
- 証券会社からの郵便物の確認
- 年に一度届く取引報告書の保管
- 確定申告書の控えのコピー
- 証券会社アプリの通知履歴
それでも情報が足りないと感じたら、無理せず弁護士に相談することをおすすめする。
財産分与にはいつまでに請求すればいいのか?
株や投資信託の存在に気づいたときには、すでに離婚から時間が経っていたという相談も少なくない。
従来からある2年の除斥期間
まず押さえたいのは、財産分与の請求は離婚成立日から2年以内という期限があり、これは時効と違って延長ができない。
2年を過ぎると原則として請求できなくなるため、後回しにするほど不利になっていく。
- 離婚成立日が起算点
- 時効と違い延長ができない
- 2026年3月31日までの離婚に適用
2026年4月以降の離婚は5年に延長された
2026年4月1日に施行された改正民法により、同日以降に成立した離婚については請求期間が5年に伸長されている。
2026年3月31日までに離婚が成立していた場合は、これまでどおり2年のままなので取り違えないようにしたい。
- 2026年4月1日以降の離婚は5年
- 2026年3月31日までの離婚は2年
- 戸籍謄本で離婚日を確認
離婚の時期を証明する戸籍謄本などをもとに、自分がどちらの期限にあたるか確認しておくと安心だ。
請求できる期限は財産分与だけでなく慰謝料や養育費でも異なるため、慰謝料・財産分与・年金分割・養育費の請求期限の違いも一緒に押さえておくと抜け漏れを防ぎやすい。
早めに動いた方がいい理由
期限があるとわかっていても、感情の整理がつかず後回しにしてしまう気持ちはよくわかる。
本当にこれで正解だったのか、正直まだ迷うところもあるが、証拠が残っているうちに動いた方が選べる手段は多い。
ひとりで抱え込まず、株や投資信託の分け方を専門家に相談するのも心強い一歩になる。
売却益にかかる税金はどうなるのか?
分け方が決まっても、税金の存在を忘れると想定より手取りが減ってしまう。
譲渡益への課税タイミング
結論から言うと、株や投資信託の含み益に税金がかかるのは、売却して利益が確定したタイミングだ。
保有し続けているだけの含み益には課税されない、という点は覚えておきたい。
- 含み益は売却時に課税される
- 保有中は課税されない
上場株式や投資信託の譲渡益には、所得税・住民税をあわせて20.315%の税率がかかる。
税金分も公平に分けるための考え方
売却分割を選ぶ場合、税引き後の手取り額を基準に分けるのか、税引き前の評価額で分けるのかで金額が変わる。
細かい部分ほど後々の言った言わないにつながりやすいので、書面に残しておくと安心感が違う。
夫婦で意見が分かれたときはどう進めればいいのか?
分割方法の希望が食い違ったまま話し合いを続けても、感情的なぶつかり合いになりやすい。
まずは話し合い、まとまらなければ調停へ
順序としては、当事者同士の協議でまとまらない場合は、家庭裁判所の財産分与調停を利用する流れになる。
調停では調査官や裁判官を交えて話し合うため、感情的な対立が和らぎやすい、という声もある。
弁護士に依頼するタイミング
株や投資信託が絡む財産分与は評価や税金の計算が複雑になりやすく、早めに専門家へ相談した方が安心できる。
証券口座の存在に気づいた時点、もしくは相手が開示に応じない時点が、相談を検討する一つの目安になる。
- 証券会社が判明している段階
- 相手が開示を拒んでいる段階
- 調停や裁判に進みそうな段階
ちょっと話がそれるが、早めに相談した人ほど、後悔が少なかったと振り返る傾向があるように感じる。
まとめ:「株や投資信託の財産分与に悩むサレ妻へ、現物分割・売却分割・代償分割はどう選べばいいのか?」
株や投資信託は名義に関わらず財産分与の対象になり、現物・売却・代償の3つの方法から選ぶことになる。
| 確認すべきこと | ポイント |
|---|---|
| 分割方法 | 現物・売却・代償から状況に合わせて選ぶ |
| 評価時点 | 株数は別居時点、評価額は離婚成立時点が目安 |
| 隠し口座 | 弁護士会照会・調査嘱託・裁判所の開示命令で調査 |
| 請求期限 | 離婚が2026年4月以降なら5年、それ以前は2年 |
| 税金 | 売却益には所得税・住民税あわせて20.315%の税率がかかる |
証券口座は預貯金より見えにくく、知っているかどうかで結果が大きく変わる。
焦って結論を出さず、仕組みを一つずつ確認しながら進めるだけでも気持ちの余裕は変わってくるはずだ。個別の状況によって最適な分け方は変わるため、迷ったときは弁護士に相談することをおすすめする。
ここまで読んでくれたことに感謝しつつ、株や投資信託のことで悩む時間が少しでも早く終わり、穏やかな日常を取り戻せるよう願っている。
- 法務省:民法等の一部を改正する法律(施行期日)
- 財産分与の基準時とはいつの時点の評価を基準にするか
- 投資信託は財産分与の対象になる?NISA・iDeCoの扱い
- 財産分与に向けた財産調査:株式・有価証券の調べ方
- 国税庁:上場株式等に係る譲渡所得等の税率
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








