
離婚を決めたのに、夫名義の住宅ローンが家の価値より多く残っていて手が止まる人は多い。
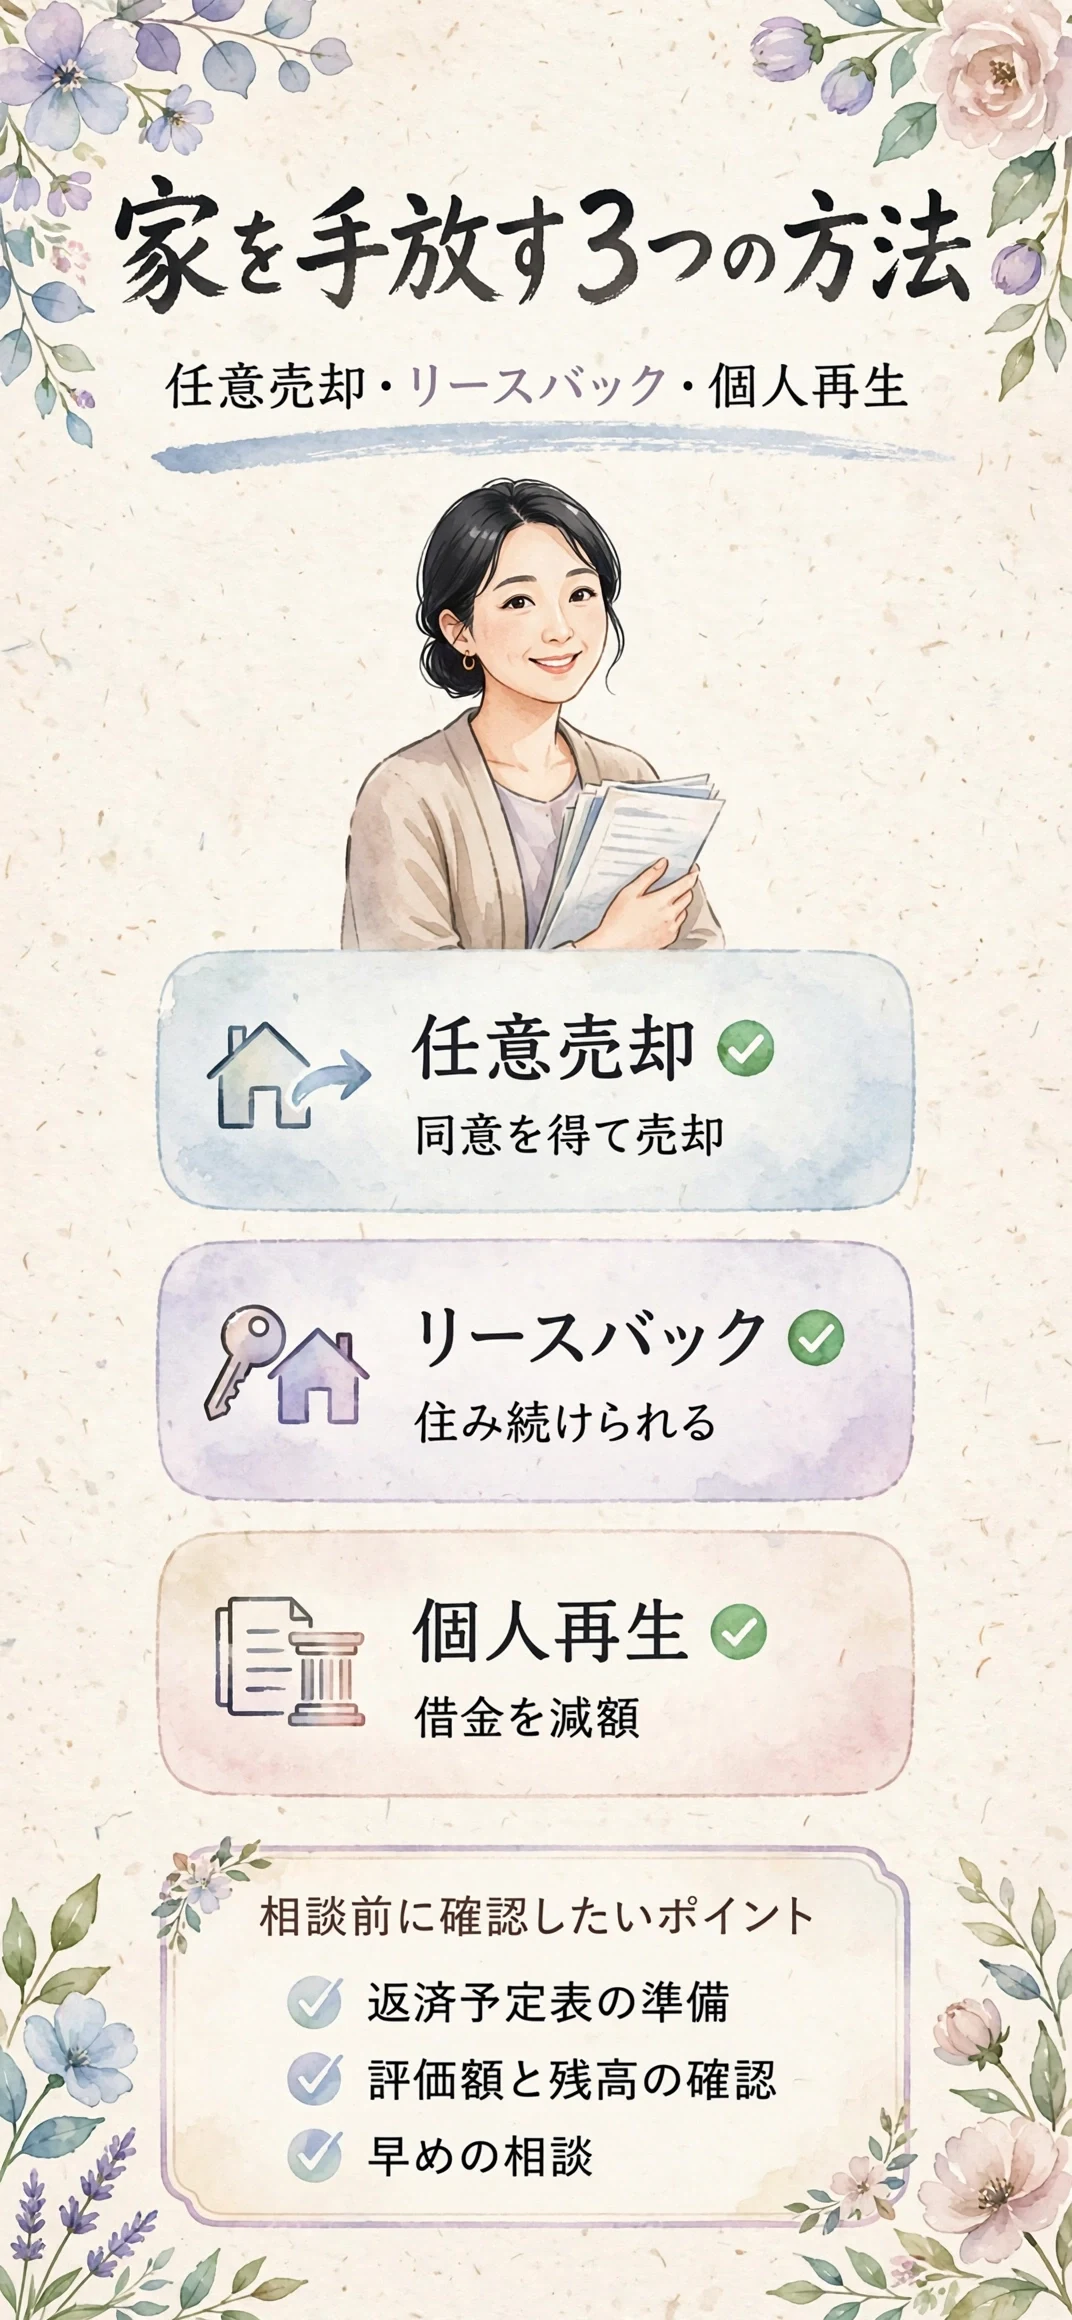
先に言うと、オーバーローンの家を手放す方法には任意売却・リースバック・個人再生の3つがあり、住み続けたいかどうかと返済の状況で選び方が変わる。
どれも仕組みや条件がまったく違うため、比べずに一つだけ調べて諦めてしまうのはもったいない。

夫名義の住宅ローンが残ったまま離婚するとどうなるのか?
住宅ローンが残った家をどう扱うかは、財産分与の話し合いで特に揉めやすい部分になる。
オーバーローンの家は財産分与の対象になるのか
先に言うと、家の評価額がローン残高を下回る「オーバーローン」の状態では、その家自体はプラスの財産として扱われにくい。
住宅の価値がマイナスである以上、単体では分けるべき財産が存在しないという考え方があるためだ。
査定を頼んだら残債の方が300万円近く多くて拍子抜けした、という話もある。
- 不動産の評価額を確認する
- 住宅ローンの残高を確認する
- 差額のマイナス分を把握する
評価額と残高の両方を紙に書き出して並べて見るところから始めたい。
ほかの財産と合算して考える「通算」という扱い
オーバーローン分は、預貯金など他のプラスの財産とまとめて計算する「通算」という考え方が近年の裁判例で採用されやすい、と言われている。
逆に言えば、家以外にめぼしい財産がなければ、住宅ローンの負担だけが重くのしかかる形になりかねない。
- 預貯金など他の財産も洗い出す
- マイナス分と合算して総額を出す
- 総額がプラスかマイナスかを確認する
名義人でなくても支払いを求められる場合がある
ローンの名義が夫だけでも、連帯保証人や連帯債務者になっていれば返済義務まで免れるわけではない。

契約書や金銭消費貸借契約の写しを早めに取り寄せ、自分の立場を確認しておくと落ち着いて次の一手を選べる。
| 立場 | 離婚後の扱い |
|---|---|
| 名義人でも保証人でもない | 原則として返済義務なし |
| 連帯保証人 | 離婚後も返済義務が残る |
| 連帯債務者 | 持分に応じた返済義務が残る |
住宅ローン控除や税金への影響も確認しておきたいか
家を手放すと、それまで受けていた住宅ローン控除が途中で終了する。
控除がなくなる分、年末調整や確定申告での還付額が変わってくる、という点も頭の片隅に置いておきたい。
- 住宅ローン控除の終了時期
- 年末調整・確定申告への影響
- 不明点は税務署に確認する
家を手放す方法にはどんな選択肢があるのか?
話し合いだけで解決しない場合、家自体をどう処分するかという現実的な段階に進むことになる。焦らず順番に見ていきたい。
任意売却とはどんな方法か
先に言うと、任意売却は金融機関の同意を得たうえで、オーバーローンのまま家を市場で売却する方法だ。
競売にかけられるより高値で売れやすく、残った債務も生活状況に合わせた分割返済を相談できる、という利点がある。
- 競売より高く売れやすい
- 残債の返済方法を相談できる
- 引っ越し時期をある程度調整できる
ただし売却後は家に住み続けられない点は覚えておきたい。次の住まい探しも同時並行で進める必要がある。
リースバックとはどんな方法か
リースバックは、不動産会社などに家を売却したあと、賃料を払いながら同じ家に住み続ける方法である。
子どもの転校を避けたい家庭には向く一方、家賃の支払いが新たに発生する点は見落とされがちだ。
- 転校せずに済む可能性がある
- 買い取り価格は相場より低め
- 売却後は毎月の家賃が発生
個人再生の住宅ローン特則という選択肢
個人再生は裁判所に申し立てて借金を大幅に減額してもらう手続きで、住宅ローン特則を使えば家に住み続けたまま他の借金だけ整理できる場合がある。
住宅ローン以外の借金が膨らんでいるケースでは、家を手放さずに済む数少ない道になり得る、という見方もある。

- 住宅ローン以外の借金を減額
- 家に住み続けられる可能性
- 安定して働き続けられることが条件
安定して働き続けられる見通しが前提になるため、離婚後の働き方や暮らし向きとあわせて考える必要がある。
任意売却・リースバック・個人再生はどう選べばいいのか?
3つの方法にはそれぞれ向き不向きがあり、暮らし方の希望によって最適解が変わってくる。
費用や住み続けられるかどうかで比べる
まず押さえておきたいのは、家に住み続けたいかどうかで選択肢がある程度絞られるという点だ。
| 方法 | 住み続けられるか | 向いている状況 |
|---|---|---|
| 任意売却 | 住み続けられない | 早めに家を手放したい |
| リースバック | 賃料を払えば住み続けられる | 転校や環境変化を避けたい |
| 個人再生 | 返済を続ければ住み続けられる | 働き続けながら家を残したい |
この3つを並べてみると、自分の暮らし方の希望から逆算して選びやすくなる。
信用情報への影響はどう違うのか
ローンの滞納が続くと、完済から5年程度は個人信用情報に記録が残る、という見方が一般的だ。
滞納する前にリースバックへ切り替えられれば、信用情報への影響を避けやすい、と考えられる。
これに対して任意売却や個人再生は、手続きの性質上どうしても記録が残る可能性がある、という点は理解しておきたい。
記録が残る期間や範囲は状況によって変わるため、詳しい影響は金融機関や専門家に確認するのが安心だ。
滞納しているかどうかで動ける順番が変わる
滞納がまだない段階ならリースバックの選択肢が広がりやすく、滞納後は任意売却が中心の検討になりやすい。
- 滞納前ならリースバックも視野に
- 滞納後は任意売却を優先的に検討
- 借金全体が多いなら個人再生も検討

迷ったときほど、早い段階で複数の窓口に相談しておくと選べる手が多く残る。
費用や手続きにかかる期間の目安はどれくらいか
任意売却は通常の売却と同じく仲介手数料がかかるが、多くの場合は売却代金の中から精算できる。
リースバックは売却時の諸費用に加えて、その後の家賃負担が続く点を織り込んでおきたい。
個人再生は裁判所への申立て費用に加えて、弁護士に依頼する場合はその報酬も別途見込んでおく必要がある、という点も忘れずに計算に入れておきたい。
| 方法 | 期間の目安 |
|---|---|
| 任意売却 | 相談から売却まで数か月程度 |
| リースバック | 売却契約まで1〜2か月程度 |
| 個人再生 | 申立てから認可まで半年前後 |
あくまで目安であり、金融機関や裁判所とのやり取り次第で前後する、という点は念頭に置いておきたい。
手続きを進める前に確認しておきたいことは何か?
方法を決める前に、相談先や財産分与との関係を整理しておくと、あとから手戻りが少なくなる。
金融機関への相談はいつ始めればいいのか
返済が厳しいと感じた時点で、できるだけ早く金融機関に事情を伝えておきたい。
相談が早いほど、任意売却やリースバックなど選べる方法の幅が広がりやすい、という傾向がある。
- 返済が厳しいと感じた時点で連絡
- 滞納する前に選択肢を確認
- 担当窓口の連絡先を控えておく
弁護士や専門の相談窓口はどう選べばいいか
任意売却や個人再生は法律と不動産の知識がどちらも必要になるため、片方だけの専門家では対応しきれないこともある。
離婚問題そのものについては、オーバーローンの持ち家と財産分与の考え方もあわせて確認しておくと理解が深まる。
- 債務整理に強い弁護士
- 任意売却の実績が豊富な不動産会社
- 両方の意見をすり合わせる
ひとりで抱え込まず、住宅ローンの解決方法を無料相談してみるのも前に進む一歩になる。
財産分与や離婚協議書との関係を整理する
家の処分方法が決まったら、その内容を離婚協議書にどう反映するかも忘れずに詰めておきたい。
誰がいつまでにどの手続きを進めるのか、口約束のままにしないことが後々のトラブルを防ぐ。
可能であれば公正証書として残しておくと、約束が守られなかったときの備えにもなる。
相談前に準備しておきたい書類は何か
初回相談をスムーズに進めるには、いくつかの書類をあらかじめ揃えておくと話が早い。
- 住宅ローンの返済予定表
- 固定資産の評価証明書
- 直近の給与明細や課税証明
- 離婚協議書や合意メモ
揃っていない書類があっても相談自体は始められるため、まずは今ある資料だけでも持ち込んでみたい。
子どもや今の生活を守るために気をつけたいことは何か?
家の問題は大人の事情に見えて、実は子どもの生活にも直結してくる。
転校や環境の変化への配慮
売却の時期によっては、学期の途中で転校を余儀なくされることもある。
- 学期の途中での転校
- 友人関係の急な変化
- 通学ルートの変更
時期を調整できないか、売却先や金融機関に相談してみる価値はある。
実際、引っ越しのタイミングについては引っ越し先の学区と転校のタイミングの考え方も参考になる。
夫との交渉で気をつけたいポイント
感情的な対立が続くと、家の処分という現実的な話し合いまで止まってしまいがちだ。
ちょっと話がそれるが、お金の話になった途端に急に冷静になる夫もいるらしく、そのあたりの温度差に戸惑う人も多い。
売却代金の分け方や残債の負担割合は、口頭ではなく書面に残してから進めたい。
- 売却代金の分配方法を書面化
- 残債の負担割合を明確にする
- 連絡窓口をひとつに絞る
ひとりで判断しきれないときの頼り方
本当にこれで正解なのか、正直まだ迷うところもあるが、専門家に相談しながら決めた人ほど落ち着いて進められている印象がある。
無料相談を用意している窓口も多く、費用や対応の丁寧さを比べてから決めても遅くはない。
夫婦の意見がすれ違ったときに頼れる第三者
感情がぶつかり合って話が進まないときは、無理に二人だけで答えを出そうとしなくていい。
家庭裁判所の調停や弁護士を間に挟むことで、冷静に条件を詰められるようになった、という話も少なくない。
- 家庭裁判所の調停を検討する
- 弁護士に間に入ってもらう
- 直接のやり取りを減らす
家を手放したあとに気持ちが軽くなったという声
売却を決めるまでは毎晩眠れないほど悩んでいたけれど、手続きが終わった途端に肩の荷が下りた、という話がある。
具体的には、任意売却で家を手放してから半年ほどで新しい賃貸に落ち着き、家計の見通しが立てやすくなったという例もある。
迷っている間も時間はどんどん過ぎていくため、まずは無料相談だけでも動いてみる価値はある。
まとめ:「住宅ローンが払えないサレ妻へ、任意売却・リースバック・個人再生の違いを整理してみた」
オーバーローンの家を手放す方法には、任意売却・リースバック・個人再生の3つがある。
| 確認すべきこと | ポイント |
|---|---|
| 財産分与の扱い | 他の財産と通算して考える場合が多い |
| 住み続けたいか | 希望に応じて3つの方法から選ぶ |
| 滞納の有無 | 滞納前と滞納後で選べる方法が変わる |
| 信用情報 | 完済から5年程度は記録が残る場合がある |
| 相談先 | 弁護士と不動産の専門家の両方に確認 |
どの方法にも一長一短があり、暮らし方の希望と返済の状況から逆算して選ぶことになる。
個別の事情によって最適な進め方は変わるため、迷ったときは早めに弁護士や専門窓口に相談することをおすすめする。
ここまで読んでくれたことに感謝しつつ、住宅ローンの重荷が少しでも早く軽くなり、穏やかな新生活を歩み出せるよう願っている。
- 裁判所:個人再生手続説明書
- 法務省:民法等の一部を改正する法律(施行期日)
- 財産分与におけるオーバーローン不動産の扱い
- オーバーローンは離婚でどうなる?財産分与と払えないときの対処法
- 離婚時に家がオーバーローンの場合どうする?対処法まとめ
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








