
夫の不倫で離婚を決めたとき、慰謝料や財産分与のほかに、見落とされがちなのが夫の年金です。
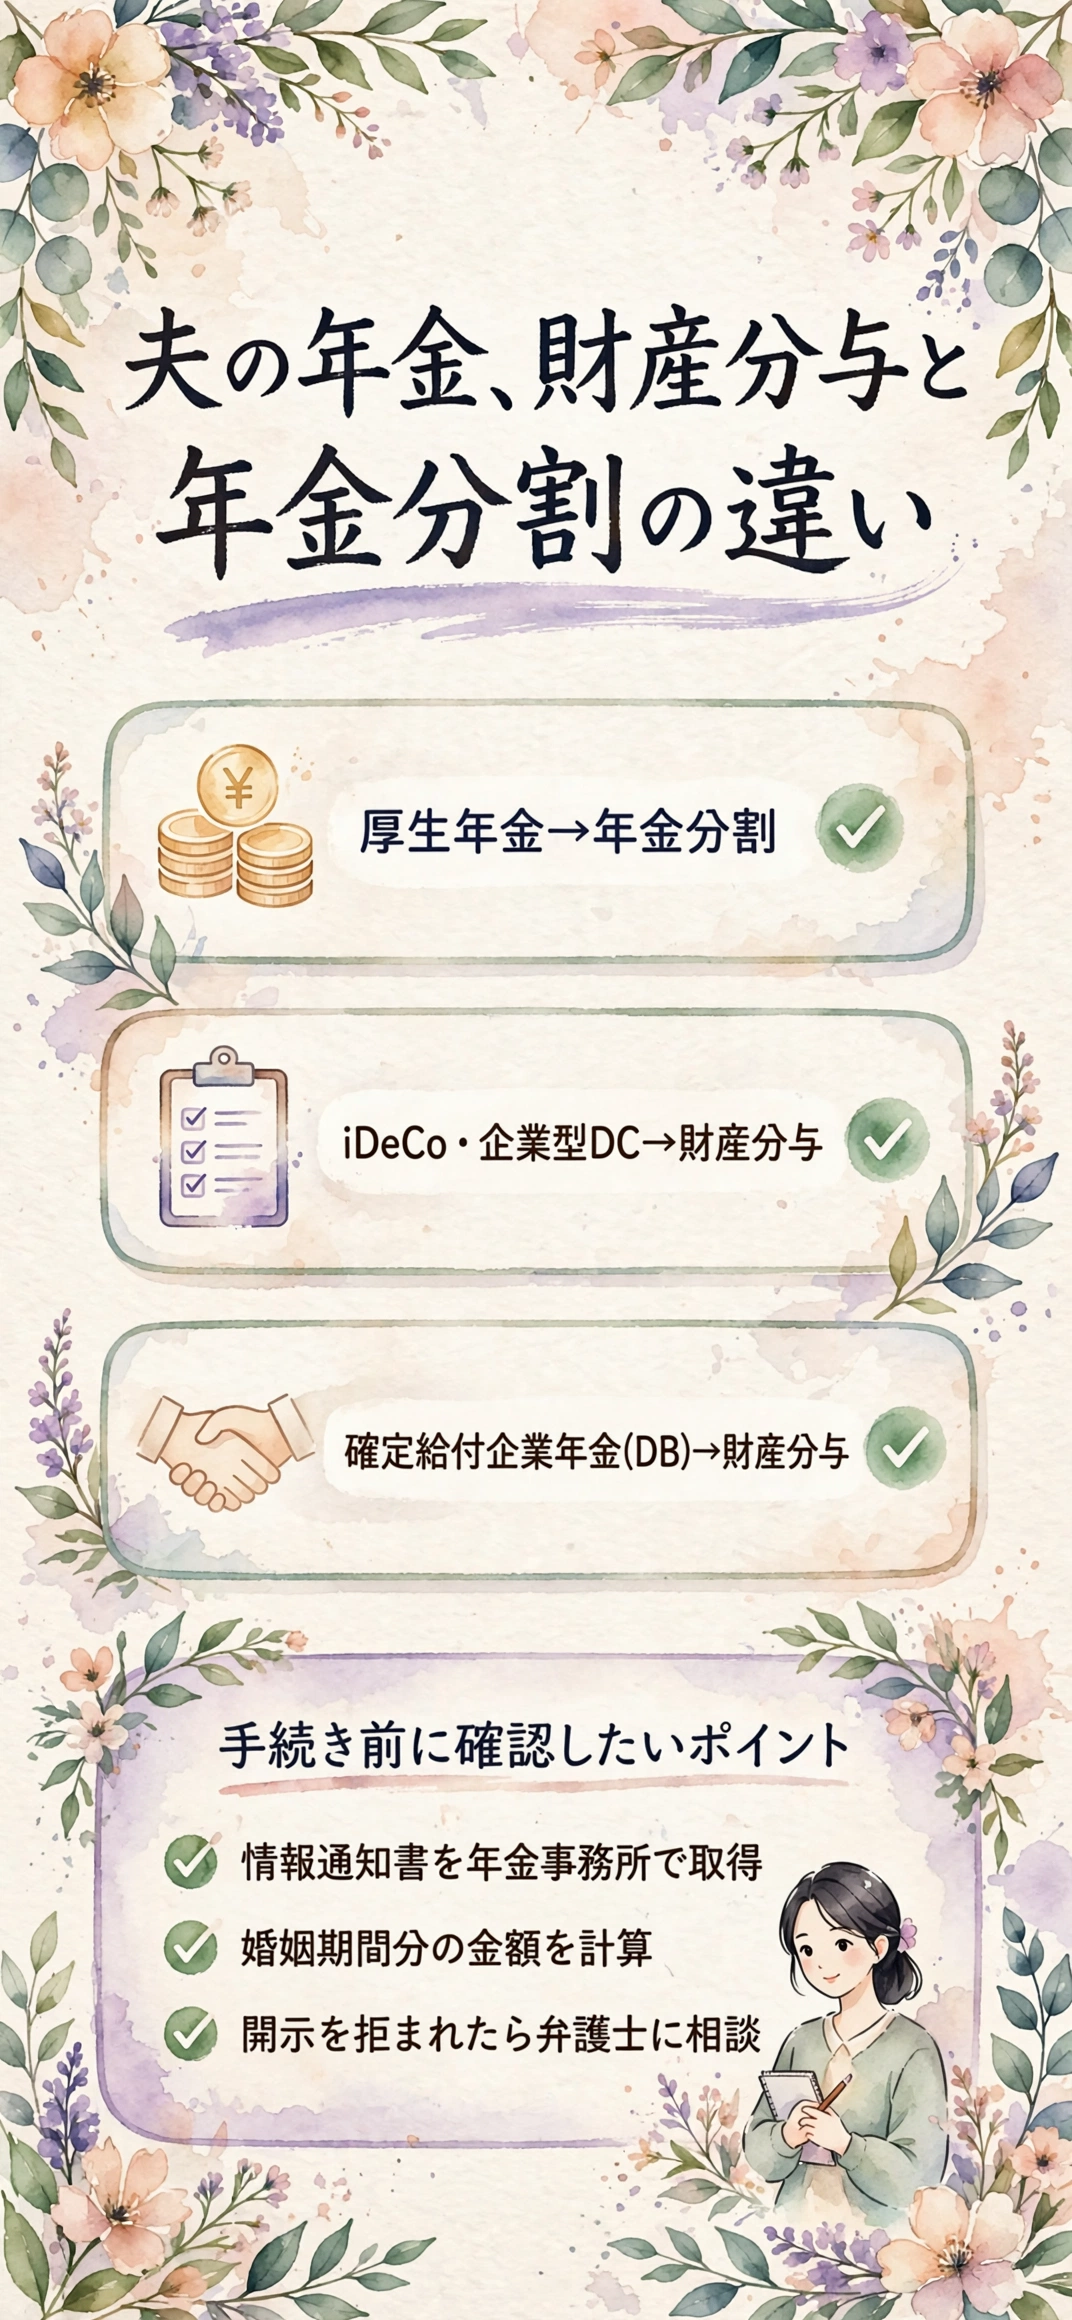
先に言うと、厚生年金は年金分割で将来の年金額を分けられますが、iDeCoや企業年金は年金分割の対象外で、財産分与として別枠で請求する必要があります。
どちらも「夫の年金を分ける話」に見えて、実は分け方も手続き先も請求期限もまったく違う制度です。

離婚で夫の年金が気になるサレ妻は、まず何を確認すればいいのか?
夫の年金関係を整理するには、まず「年金分割」と「財産分与」のどちらに当たる話なのかを切り分けることが先決です。
年金分割の対象になるのは厚生年金・共済年金だけなのか?
年金分割の対象は、婚姻期間中の厚生年金(共済年金を含む)の標準報酬だけで、国民年金そのものや自営業者の国民年金基金は対象になりません。
夫が会社員か公務員で、婚姻中に厚生年金へ加入していた期間があるかどうかが最初の確認ポイントです。

会社員の夫と専業主婦という組み合わせなら、ほぼ必ず年金分割の検討対象になると考えてよさそうです。
夫が自営業に転じて国民年金だけになっていた期間は、分割の対象から外れます。
婚姻期間の途中で転職や独立をしている夫ほど年金の履歴が複雑になりやすく、年金事務所での確認作業に時間がかかりやすい傾向があります。会社員の時期と自営業の時期が混在していると、情報通知書の内容を読み解くだけでも一苦労だったという声もあります。
iDeCo・企業年金は年金分割ではなく財産分与の対象になるのか?
iDeCoや企業型DC、確定給付企業年金(DB)は、年金分割の制度上は対象外という扱いです。
その代わり、婚姻期間に積み立てた部分は民法上の財産分与として請求できる財産に当たります。
「年金」と名前がついていても、実態は夫名義の資産にすぎないという点を押さえておくと混乱しにくいです。言葉のイメージだけで「年金だから分割の話だろう」と思い込んでしまう人も少なくありません。
| 年金の種類 | 扱われ方 |
|---|---|
| 厚生年金・共済年金 | 年金分割の対象 |
| iDeCo・企業型DC・DB | 財産分与の対象 |
| 国民年金単体 | どちらの対象にもならない |
名前だけで判断して請求を諦めてしまうと、本来受け取れる分を取りこぼすことになりかねません。
夫の給与明細や年末の控除証明書に「企業年金」「確定拠出年金」という文字があれば、まず対象の有無を疑ってみる価値があります。
婚姻中に見た給与明細の端に小さく記載があり、離婚の話し合いの段になって初めて気づいた、という話もあります。
iDeCo・企業型DC・確定給付企業年金(DB)はどう評価するのか?
同じ企業年金でも、確定拠出型(DC)と確定給付型(DB)では評価の考え方が違うので、順番に整理します。
確定拠出年金(DC・iDeCo)はどう計算するのか
iDeCoや企業型DCは、離婚時点の個人口座残高をもとに評価します。
婚姻前から積み立てていた分は対象外で、婚姻期間に積み立てた部分だけを切り出して計算する必要があります。

残高通知書や運用レポートを取得すれば、婚姻期間に積み立てた分をおおむね把握できます。
確定給付企業年金(DB)はどう計算するのか
DBは退職金に近い考え方で、将来受け取る一時金の見込額を基準に評価する場合が多いです。
どちらの計算方法を使うかで金額が変わることもあるため、専門家に確認しながら進めるのが安心です。
夫の退職金は財産分与で分けてもらえるのかで触れた考え方と、DBの計算方法は近い部分が多くあります。

制度によって計算の細かいルールが違うため、夫の勤務先の年金規約を確認できると話が早くなります。同居期間と勤続年数の比率で按分する方法を使う会社もあり、どちらの計算方式を採用しているかは勤務先ごとに異なります。
年金分割と財産分与は何が違うのか?
同じ「年金を分ける話」でも、分けられるものと請求先が根本的に異なります。
分けられるものの違いは何か
年金分割で分けるのは、将来受け取る年金額そのものです。
財産分与で分けるのは、離婚時点で夫名義にある資産の評価額です。
- 年金分割→将来の年金額を分ける
- 財産分与→今ある資産を分ける
受け取るタイミングも、年金分割なら老後、財産分与なら離婚時とまったく異なります。
この2つを合わせて考えることで、老後の年金額と、離婚直後に手元に入る資産の両方が見えてきます。片方だけに目を向けていると、老後の生活費が思ったより心細くなる場合もあるため、両方セットで確認しておくのが安心です。
請求先・手続き先の違いは何か
年金分割は年金事務所、財産分与は夫との話し合いか家庭裁判所が窓口になります。
同時に進めてもかまいませんが、窓口が別だという前提を知らないと手続きが混乱しやすくなります。
どちらも夫の協力(情報提供や開示)が必要になる場面が多く、話し合いの進め方自体が似ている面もあります。
最初に全体像をつかんでおくだけで、窓口をはしご回りするような無駄な動きを減らせます。
実際に分けるにはどんな手続きが必要か?
制度ごとに必要な書類と進め方が異なるため、順を追って確認していきます。
年金分割はどう進めればいいのか
まず年金事務所で「年金分割のための情報通知書」を取得するところから始まります。
- 情報通知書を年金事務所で取得する
- 分割の割合を話し合うか調停で決める
- 年金事務所へ分割を請求する
情報通知書の交付には1週間から4週間ほどかかることが多いようなので、早めに動くと安心です。
話し合いがまとまらない場合は、家庭裁判所の調停・審判で割合を決める流れに進みます。
調停から審判に進むと数か月単位で時間がかかることもあるため、期限が近い場合は早めに申し立てておくほうが無難です。
企業年金・iDeCoはどう進めればいいのか
企業年金やiDeCoは、夫から残高・評価額の資料を出してもらうところが最初の壁になりがちです。
口座の種類によって開示を求める先の書類名が変わるため、名称を確認してから依頼すると話が早いです。
原則60歳まで引き出せない資産のため、現物でなく代償金という形で清算するケースがほとんどです。
ちょっと話がそれますが、企業年金の種類は会社によって呼び方が違うので、総務や年金担当に直接確認するのが一番早い場合もあります。
請求期限や注意点は何か?
どちらの制度にも請求できる期限があり、知らないまま放置すると権利を失うリスクがあります。
請求期限はいつまでか
年金分割は離婚が成立した日の翌日から2年以内に請求する必要があります。
財産分与も原則として離婚後2年以内が区切りとされてきましたが、近年の民法改正により請求できる期間を延ばす見直しが行われました。
| 制度 | 請求期限の目安 |
|---|---|
| 年金分割 | 離婚後2年以内 |
| 財産分与(改正前の離婚) | 離婚後2年以内 |
| 財産分与(改正後の離婚) | 期間が延長される |
改正の対象になるかは離婚した時期によって変わるため、自分のケースがどちらに当たるか専門家に確認しておくと安心です。
情報通知書を取得しただけでは期限が止まるわけではなく、実際に請求や調停の申立てをするところまで進める必要があると考えられています。
年金分割の手続き方法と請求期限でも期限の考え方を詳しく整理しているので参考にしてみてください。
夫が企業年金の情報を開示してくれない時はどうするか
夫が企業年金の資料を見せてくれない場合、弁護士会照会や調査嘱託という手段があります。
弁護士会照会は回答を強制する力が弱い一方、調停や審判の中で行う調査嘱託は会社側も応じやすい傾向があるようです。
個別の事情によって有効な手段は変わるため、開示を拒まれた時点で早めに弁護士へ相談することをおすすめします。自分一人で何度も勤務先に電話をかけても、個人情報保護を理由に断られるだけで終わるケースも少なくないようです。
本当にこの進め方で漏れがなかったのか、正直まだ確認し足りない気持ちも残っています。
費用はかかるのか、夫に知られずに調べられるのか?
制度を使う上で気になる費用や秘密保持の面も、事前に知っておくと安心して動けます。
弁護士に依頼する場合の費用はどれくらいかかるのか
年金分割・財産分与とも、自分だけで進めるなら公的な手数料はさほど高額になりません。
弁護士に依頼する場合は、相談料・着手金・成功報酬という形で費用がかかる事務所が多いです。
- 年金事務所での手続き自体の費用は数百円程度
- 弁護士費用は事務所ごとに幅がある
- 法テラスの費用立替制度が使える場合もある
費用が心配で相談をためらっていたものの、無料相談の枠で見通しを聞けて安心した、という話もあります。
複数の事務所で無料相談を受け、見積もりを比べてから依頼先を決めるという進め方も珍しくありません。
成功報酬の割合や、調査嘱託など追加の手続きが発生した場合の加算費用まで、契約前に確認しておくと後から驚くことが減ります。見積もりの内訳を一つずつ聞いておくだけでも、依頼後の不安はかなり軽くなるようです。
夫に内容を知られずに準備を進められるのか
情報通知書の取得や弁護士への相談自体は、夫に知らせずに進められる場合がほとんどです。
一方で、企業年金の開示を正式に求める段階になると、会社を通じて夫に伝わる可能性は高くなります。
- 情報収集の段階では夫に伝わりにくい
- 正式な開示請求の段階では伝わりやすくなる
- 準備が整うまで進め方を専門家と相談できる
どのタイミングで夫に知られても困らないよう、証拠や資料をある程度集めてから動き出す人も多いようです。
焦って自分だけで開示を求めるより、専門家に相談しながら進める順番を決めるほうが落ち着いて対応できます。
住所や連絡先を夫に知られたくない事情がある場合は、郵送物の送付先や連絡方法についても事前に専門家へ伝えておくと安心です。
まとめ:「夫のiDeCo・企業年金が気になるサレ妻へ、財産分与と年金分割の違いを整理した」
厚生年金は年金分割、iDeCoや企業年金は財産分与と、分ける制度がまったく違う点を押さえておきましょう。
| 年金の種類 | 分ける制度 | 請求先 |
|---|---|---|
| 厚生年金・共済年金 | 年金分割 | 年金事務所 |
| iDeCo・企業型DC | 財産分与 | 夫との話し合い・家庭裁判所 |
| 確定給付企業年金(DB) | 財産分与 | 夫との話し合い・家庭裁判所 |
どちらも請求期限が決まっているため、後回しにせず早めに情報を集めておくのが得策です。
夫の年金の全体像が見えてくると、今後の生活の見通しも少しずつ立てやすくなっていきます。目先の慰謝料や引っ越し費用だけに気を取られていると、何年か先に受け取れたはずの資産を見落としてしまうこともあります。
ここまで読んでくれたことに感謝しつつ、焦らず一つずつ確認しながら納得できる形で新しい生活を整えられるよう願っています。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








