
賃貸の審査やカードの申し込みを前に、自分名義の記録が急に不安になっていませんか。
先に言うと、離婚の話が進む前に、CIC・JICC・全国銀行個人信用情報センターの順に自分の信用情報を開示しておくと、審査での思わぬ驚きを避けやすくなります。
3つの機関の違いと、夫に気づかれにくい申し込み方、気になる記録が見つかったときの動き方まで順に整理しました。

離婚の話が進む前に、自分の信用情報を確認しておきたいのはなぜか?
新しい暮らしの手続きで困らないために、確認する意味を3つの角度から整理します。
賃貸・カード・携帯の分割払いで記録が見られる場面
先に言うと、別居や離婚のあとに必要になる手続きの多くで、申込者の支払いの記録が確認される場合があります。
代表的なのは、賃貸の保証会社、クレジットカード、携帯電話の端末代の分割払いなどです。CICの案内でも、信販会社や携帯電話会社、保証会社が加盟していると示されています。
- 賃貸契約時の保証会社の審査
- クレジットカードの新規申し込み
- 携帯電話の端末代の分割払い
- 住宅ローンなどの借り入れ
保証会社まわりの違いは、保証会社を比べた部屋探しの体験でも触れています。
夫名義と自分名義で、記録が分かれると考えられる理由
夫婦の間では、カードや携帯をどちらの名義で契約したのか、あいまいなまま暮らしていることがよくあります。
信用情報は契約者ごとに管理されるため、夫が結んだ契約は夫の記録に、自分で申し込んだ契約は自分の記録に残ると考えられます。夫婦で組んだローンは契約の形で扱いが変わる場合があり、金融機関や弁護士への確認が欠かせません。
| 契約の種類 | 記録が残りやすい人 |
|---|---|
| 自分で申し込んだカード | 自分 |
| 夫が申し込んだカード | 夫 |
| 夫婦で組んだローン | 契約の形で異なる |

知らないまま進めたときに起こりがちなこと
離婚が決まってから新しいカードを作ろうとして審査に通らず、そこで初めて自分名義の分割払いの記録に気づいた、という話があります。
夫の不倫だけでも心が削られているのに、お金の面でも想定外の出来事が重なると、立て直す気力まで奪われてしまいます。
- 入居の申し込みが通らない
- 新しいカードの審査に落ちる
- 携帯の機種変更が断られる
こうした場面は、先に自分の記録を知っていれば、理由の見当がつきます。
CIC・JICC・全国銀行個人信用情報センターは、何がどう違うのか?
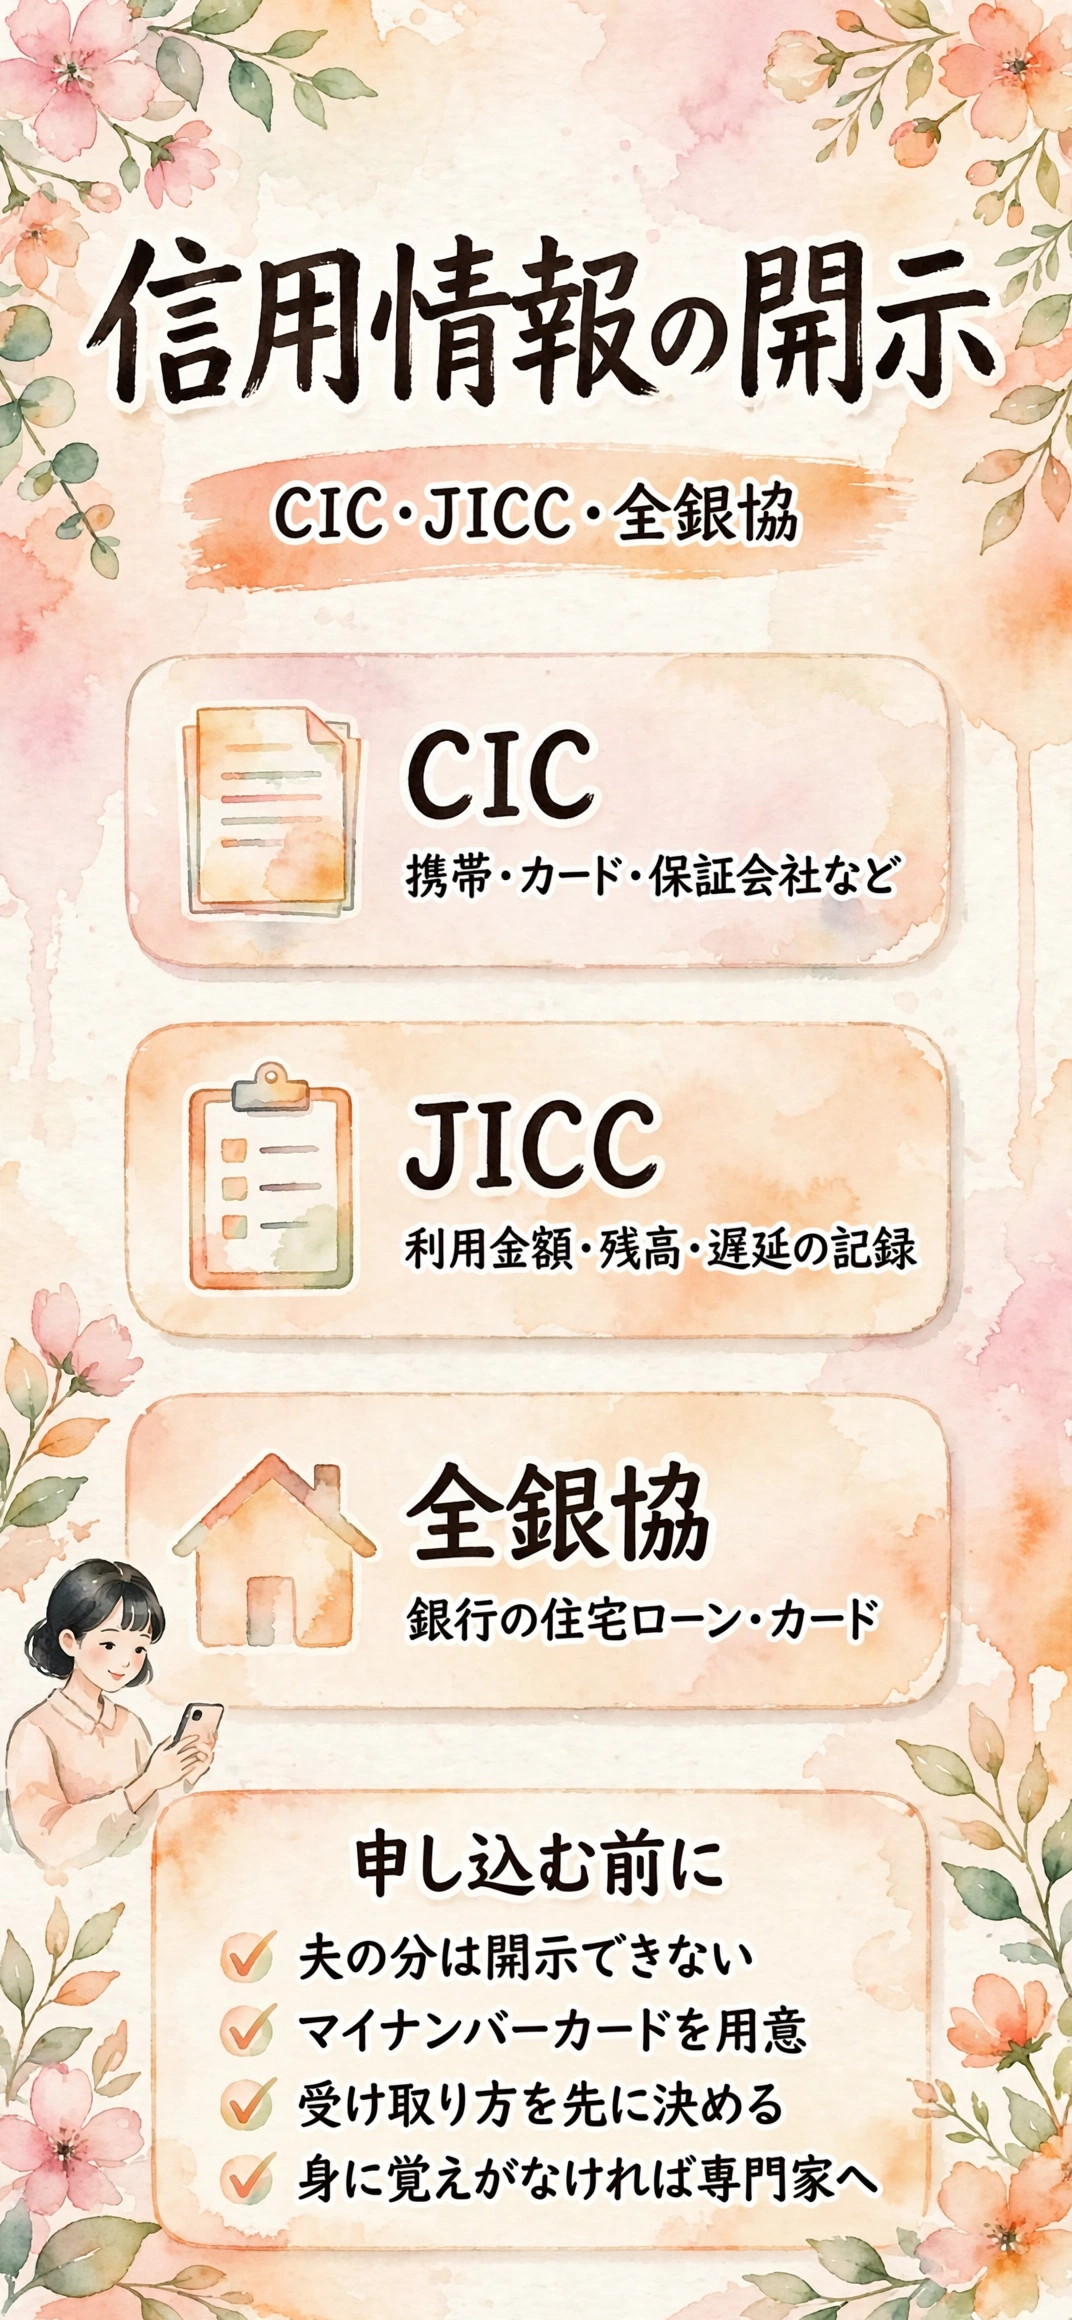
3つの機関は、加盟する会社の種類が違います。違いを知ると、どこから確認すべきか決めやすくなります。
管理している記録の違いを一覧で見る
先に言うと、3つの機関は同じ記録を持っているわけではありません。加盟している会社が違うため、見える範囲も変わります。
| 機関 | 加盟先の例 | 開示でわかる内容 |
|---|---|---|
| CIC | 信販・銀行系クレジット・消費者金融・携帯電話会社・保証会社 | 契約内容・支払状況・申込記録・照会記録 |
| JICC | 貸金業やカード会社が中心との見方(公式で要確認) | 利用金額・残高・遅延・法的手続きの有無 |
| 全国銀行個人信用情報センター(全銀協) | 加盟する金融機関 | 住宅ローン・カードローン・カードの契約と返済状況 |
JICCの加盟先の種類は、公式ページだけでは細かく確認できませんでした。申し込む前に、最新の案内を見ておくと安心です。
結局どれから開示すればいいのか
悩ましいのですが、迷ったときの目安は「いま困っている手続きに近い機関から」です。
- 携帯・カード・賃貸の審査が不安ならCIC
- 銀行の借り入れが気になるなら全銀協
- 消費者金融を使った覚えがあるならJICC
ここまで書いておいて何ですが、3つすべてが必要かどうかは、人によって迷うところです。心当たりがなければ、CICだけで様子を見る方法もあります。
心当たりがあいまいなら、3つ確認したほうが取りこぼしは減ります。
開示でわかる範囲と、わからないもの
開示報告書は、すべてを網羅した通知表のようなものではありません。見える範囲と見えない範囲があります。
- 契約内容と支払いの状況
- 申込みの記録と照会の記録
- 各項目は最大50件まで(CIC)
- 保有期間を過ぎた情報は削除済み
CICの案内によると、保有期間を過ぎた情報は削除されるため、開示の時点では確認できません。昔の分割払いが載っていなくても、不思議ではないのです。
夫に気づかれずに開示するには、どう申し込めばいいのか?
別居前の段階でも動きやすい、スマホ中心の申し込み方から順に見ていきます。
スマホで完結するネット開示の流れ
先に言うと、3機関ともマイナンバーカードを使うネット開示が用意されていて、郵便物を介さずに進めやすい方法です。
CICは署名用電子証明書が有効なマイナンバーカード、JICCはその暗証番号が必要と案内されています。全銀協もマイナンバーカードで本人確認を行い、NFC搭載のスマホを使う流れです。
- カードと暗証番号を手元に用意
- 公式サイトから申し込む
- 手数料を支払う
- 画面上で結果を受け取る
手数料は機関や方法で違い、改定もあるため、金額は公式ページで最新を確認してください。
暗証番号を忘れたときと、日数がかかるとき
ちょっと話がそれますが、マイナンバーカードの暗証番号は、使う機会が少なくて意外と忘れがちです。
再設定が必要なときは、市区町村の窓口での手続きになる場合があります。別居の準備で慌ただしい時期ほど、先に確認しておくと焦らずに済みます。
| 機関 | 公式で案内されている点 |
|---|---|
| CIC | ネット開示は毎日8時から21時45分まで |
| JICC | 申込みの集中で発送に時間がかかる旨の案内 |
| 全銀協 | 申込みの増加で相当の日数がかかる旨の案内 |
即日で結果を見たい場合は、CICのネット開示が候補になります。日数は混み具合で変わるため、公式で最新を確認してください。
郵送開示を選ぶとき、結果の届き方に注意する
マイナンバーカードを持っていない、または手続きが難しい場合は、郵送開示を選ぶことになります。
郵送では、開示の結果が書類として届きます。同居中や、新住所がまだ夫に伝わっていない時期は、受け取り方を先に決めておく必要があります。JICCの案内では、本人限定受取郵便という方法も示されています。
- 夫が先に開封してしまう
- 旧住所に届いてしまう
- 不在で戻ってしまう
受け取り先の工夫は、郵便局留めや営業所止めなど荷物と郵便物の受け取り方の整理が参考になります。
家族に通知が行かないよう、先に確かめておくこと
ネット開示では、登録の電話番号やメールアドレスが手続きに使われます。夫と共用している端末や連絡先のままだと、画面の通知が見られてしまうかもしれません。
- 夫と共用していない端末か
- 結果の通知先メールは自分専用か
- 画面を人に見られない場所か
- ダウンロード後の保存先は安全か
JICCは、通知からダウンロードできる期間が限られると案内しています。気づかないうちに期限が切れないよう、受け取りの時間を決めて申し込みましょう。
手続きそのものは、思ったより短い時間で終わることが多いです。
夫の借金や夫名義の契約は、こちらから確認できるのか?
自分の記録を見るうちに、夫の分も知りたくなる人は少なくありません。できることとできないことを分けて整理します。
夫の信用情報は、妻でも開示できない
先に言うと、配偶者であっても、夫の信用情報を妻が開示することはできません。
CICは、プライバシーと個人情報保護の観点から、本人からの申し込みを原則としています。例外として、親権者や後見人などの法定代理人が郵送で申し込める場合があるだけで、配偶者は含まれていません。
- 申し込めるのは原則として本人
- 配偶者というだけでは不可
- 例外は法定代理人など限られる
夫がお金のことを隠していそうでも、自分で調べる近道は、この方法にはありません。
代理で開示できるのは誰か
全銀協の案内では、弁護士など委任された代理人が申し込める場合があります。ただし、本人が所定の委任状に記入し、実印の押印と印鑑登録証明書の提出が必要です。
夫が離婚の話し合いで、そこまで協力してくれるとは考えにくいところです。
| 申込みの形 | 全銀協の案内 |
|---|---|
| 本人 | ネットまたは郵送 |
| 弁護士など代理人 | 委任状・実印・印鑑登録証明書 |
| 電話での申込み | 非対応 |
夫の借金や財産の調べ方は、事情によって道筋が変わります。個別の判断は、弁護士に相談することをおすすめします。
自分の記録に、夫の名前が出てくることはあるのか
CICの案内には、配偶者の情報が回答される場合があると書かれています。働いていない人がローンを申し込む際に、配偶者の同意を得たうえで、配偶者側の事情を踏まえて審査された場合です。
この場合は、申込者と配偶者の属性情報がCICに登録され、開示のときに配偶者の情報が出ることがあります。
- 専業の時期に夫の同意で申し込んだ
- 夫の事情を踏まえた審査だった
- 報告書に夫の氏名が載っている
夫の名前が載っていても、それだけで夫が勝手に何かをした証拠になるわけではありません。意味合いは、契約の中身で変わります。
開示結果に気になる記録があったとき、どう動けばいいのか?
結果が届いたら、まず落ち着いて読み解きます。見るべき点と、身に覚えのない記録の動き方を整理します。
報告書で最初に見る3つのポイント
先に言うと、細かい用語に圧倒されても、見る場所は3つに絞れば十分です。
- 契約者の氏名と契約した会社
- 契約の日付と現在の残高
- 支払いの遅れを示す表示の有無
まず自分が申し込んだ覚えのある契約に、印を付けていきます。覚えのないものだけが、次に確認する対象になります。
わからない用語は、CICやJICCが公開している「見方」の案内で調べられます。
身に覚えのない契約が見つかったとき
夫が自分の名前で何かを契約していたのでは、と疑いたくなる気持ちはよくわかります。ただ、決めつけるのは待ってください。
まず、記録に出ている会社に、契約の内容を問い合わせます。家族が関わっていないか、自分の記憶違いではないかを確かめたうえで、必要なら相談に進みます。
- 記録の会社名と契約日を控える
- 会社に契約内容を問い合わせる
- 書類のコピーを手元に残す
- やり取りは日付とともにメモする
解決が難しいときは、消費者ホットライン「188」から、最寄りの消費生活センターにつながります。法的な扱いは個別の事情で変わるため、弁護士への相談も選択肢です。
離婚で旧姓に戻る場合、開示はどう変わるか
氏名が変わると、旧姓の記録を見落とさないか心配になります。機関ごとに旧姓の扱いが違うため、整理しておきます。
| 機関 | 旧姓や旧氏名の扱い |
|---|---|
| 全銀協 | 1件まで可・戸籍事項全部証明書などの提出が必須 |
| JICC | 郵送で現姓とセット・現姓と旧姓2氏名まで同額 |
| CIC | 公式で最新を確認 |
旧姓が複数ある場合は、別の申込書や手数料が必要になる、と案内されています。
氏名変更後の手続き全般は、戸籍や公的書類の窓口で確認するのが確実です。
結局、どの順番で申し込めばいいのか?
迷って動けないときは、順番を決めてしまうのが楽です。準備から相談までの流れをまとめます。
状況別に決める、申し込みの順番
先に言うと、最初の1つはCIC、次に全銀協、最後にJICCの順が進めやすいと考えられます。CICは加盟先の幅が広く、ネット開示で結果をすぐ見られるためです。
- マイナンバーカードと暗証番号の確認
- CICのネット開示
- 全銀協の開示
- 心当たりがあればJICC
銀行の借り入れが中心の人は、全銀協を先にしても構いません。
申し込む前に用意するもの
当日あわてないよう、必要なものを先に机に並べておきます。足りないものがあると、手続きが途中で止まってしまいます。
| 用意するもの | 確認の目安 |
|---|---|
| マイナンバーカード | 署名用電子証明書の有効性 |
| 暗証番号 | 忘れていないか |
| スマホ | NFC対応の有無 |
| 手数料の支払い手段 | 機関ごとの対応 |
| 結果の受け取り先 | 夫に見られない場所 |
支払い方法は、機関や端末で選べるものが違います。公式ページで確認してください。
記録を確認したあと、専門家につなぐ目安
開示の結果を見て、住宅ローンや連帯の契約、身に覚えのない記録が気になったときは、離婚の話し合いを進める前に専門家へ相談する価値があります。
- 夫婦で組んだローンが残っている
- 夫の借金が疑われる
- 身に覚えのない契約がある
お金の整理は、慰謝料や財産分与とも関わります。離婚前のお金と契約の整理を弁護士に相談すると、見落としを減らせます。
初回の相談では、開示報告書と、気になった契約のメモを持参しましょう。
まとめ:「離婚前に自分の信用情報を確認したいサレ妻へ、CIC・JICC・全銀協の開示方法と受け取りの違い」
自分の記録を先に知っておけば、離婚後の審査や契約で慌てずに済みます。まずはCICのネット開示から始めるのが進めやすいと考えられます。
| 機関 | 押さえたい点 |
|---|---|
| CIC | 携帯・カード・保証会社の記録・ネット開示あり |
| JICC | 消費者金融などの心当たりがあるとき |
| 全銀協 | 銀行のローンやカードの記録 |
夫の分は開示できないため、気になるときは弁護士へ相談しましょう。
最後まで読んでくださって、ありがとうございます。お金の不安がひとつずつ見える形になり、落ち着いて次の暮らしを選べる日が近づきますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








