
督促状や請求書から、聞いたこともない借金が出てきて、頭が真っ白になった人もいるのではないでしょうか。
先に言うと、夫の借金は妻というだけでは返す義務がないのが原則で、まず契約書に自分の署名がないかを確かめ、相談は法テラス・日本貸金業協会・財務局・日本クレジットカウンセリング協会から状況に合わせて選ぶのが近道です。
公式ページで確かめられた内容と筆者の一般的な助言を分けながら、妻の責任の線引き、取り立てへの向き合い方、4つの窓口の使い分けを順に並べました。

夫の借金が見つかったとき、妻は代わりに返す義務があるのか?
先に法的な線引きを知っておくと、気持ちが少し落ち着きます。妻の責任が生じる場面と、生じない場面を整理します。
夫婦というだけでは、返済義務は生まれない
法テラスの債務・貸付のQ&Aでは、債務者の家族であるというだけでは、支払義務はないと案内されています。
ギャンブルや薬物などの依存が原因の借金でも、家族に返済義務はないという説明が同じページにあります。

夫に裏切られたうえに、借金まで背負わされるのか。そう考えてしまうのは、ごく自然なことです。
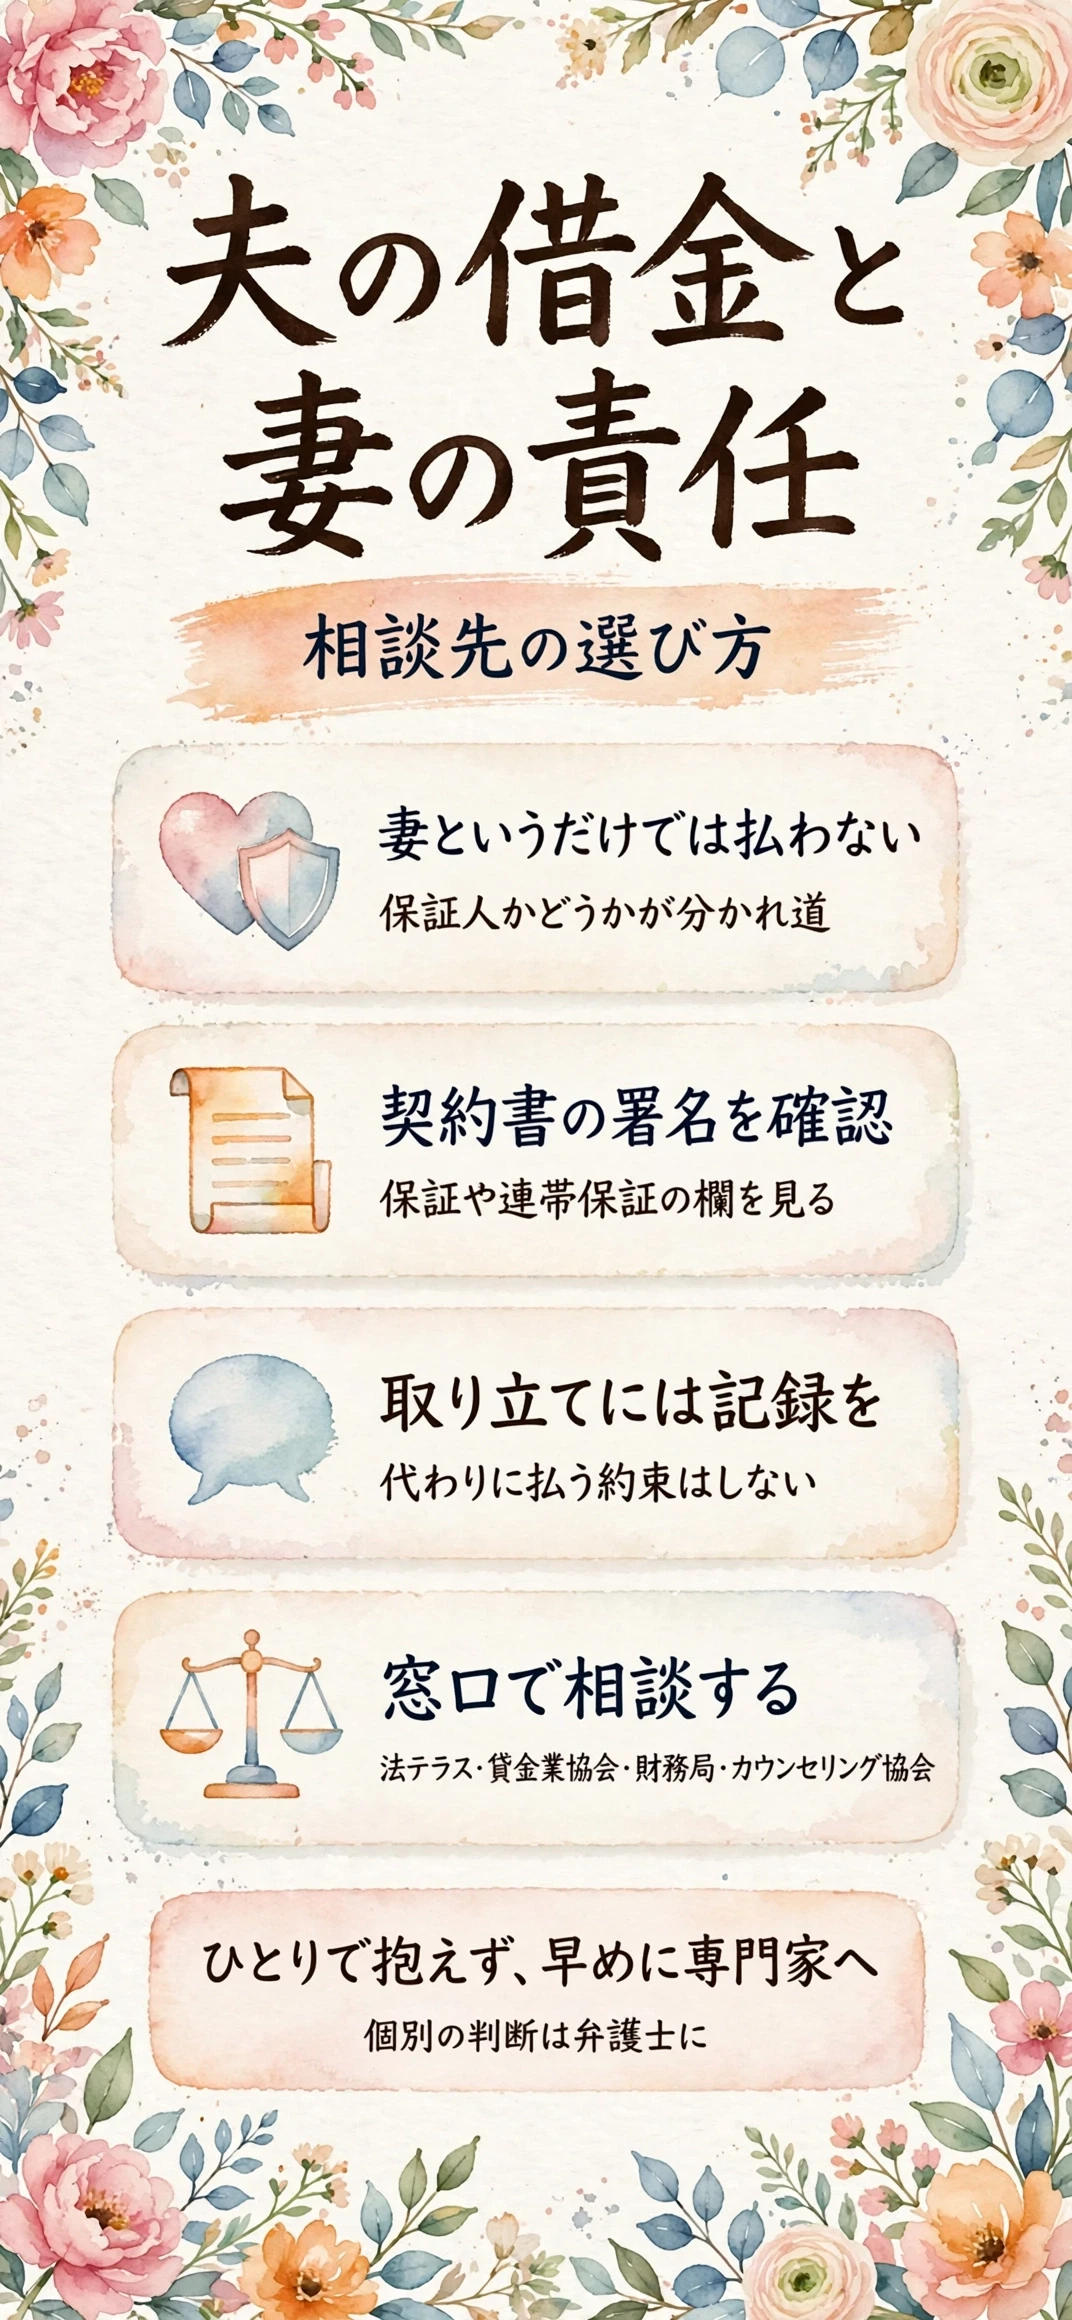
- 妻というだけでは払う義務なし
- 依存が原因でも家族に義務なし
- 保証人かどうかが分かれ道
日常家事債務という例外があり、生活費の借金は連帯責任になりうる
民法761条は、夫婦の一方が日常の家事に関して第三者とした法律行為の債務について、他方も連帯して責任を負うと定めています。
法テラスのQ&Aでは、生活費・家賃・光熱費などが例に挙がり、一方だけが契約しても、他方は原則として拒めないとあります。
| 借金の種類 | 妻の責任の見方 |
|---|---|
| 生活費・家賃・光熱費 | 連帯責任となる場合あり |
| 依存が原因の借金 | 家族に返済義務なし |
| 長期の別居で生計が別 | 原則が当てはまらない可能性 |
長期間の別居で生計が別々になり、共同生活が破綻している場合は、この原則が当てはまらない可能性があるとも説明されています。
保証人や連帯保証人の欄に、自分の署名がないかを確かめる
夫に頼まれて書類に名前を書いた覚えがあるなら、それが保証の契約ではなかったかを、まず思い返してみてください。
民法446条は、保証契約は書面でしなければ効力を生じないと定めています。連帯保証人は、催告や検索の抗弁権を持たないと法テラスも説明しています。
- 手元の契約書や控えを探す
- 署名や押印の有無を見る
- 保証の範囲を読む
- 不明な点は専門家に見せる
筆者の一般的な助言ですが、保証は夫婦とは別の契約なので、離婚しても自動では消えないと考えられます。

外すには債権者との交渉が必要になる場合があるため、早めに弁護士へ相談するのが安心です。
取り立ての連絡が妻のもとに来たら、どう受け止めて動けばいいのか?
保証人でない妻には、代わりに払う義務がありません。法律の定めと、公的機関が案内する対応を確かめます。
保証人ではない妻への返済要求は、貸金業法が禁じている
貸金業法21条1項は、債務者等以外の者に対し、債務者等に代わって債務を弁済することを要求する行為を禁じています。
ここでいう債務者等は、債務者または保証人のことです(同法2条の定義)。
大阪府の貸金業の案内にも、借主や保証人など以外で返済義務のない人に、みだりに返済を要求することは法律で禁止されているとあります。
- 保証人でなければ代わりに払う義務なし
- 代わりの返済要求は規制の対象
- 相手が登録業者かも確認できる
貸金業者そのものの請求は止められませんが、返済義務のない妻に矛先が向くことは、本来あってはならない状況です。
電話や訪問があったときは、断って記録を残す
大阪府の案内では、返済義務のない家族に求められたら、きっぱり断り、今後は要求しないよう伝えるとあります。
要求がしつこいときは、日時・状況・内容の記録を残すことも勧められています。

- 代わりに払う約束をしない
- 書面に署名をしない
- 少額でも支払わない
- 日時と内容をメモする
- 登録先の都道府県や警察へ相談
筆者の一般的な助言として、督促状や封筒は捨てずに写真も撮っておくと、相談の場で状況を伝えやすくなります。
弁護士や司法書士に任せると、連絡の流れが変わる
法テラスのQ&Aでは、弁護士や司法書士が貸金業者に受任の通知を出すと、通常は貸金業者からの連絡が止まると説明されています。
貸金業法21条1項は、債務処理を弁護士等に委託した旨の書面通知のあと、正当な理由なく直接支払を求めることも規制しています。
| 場面 | 連絡の扱い |
|---|---|
| 受任通知の前 | 貸金業者からの連絡が続く場合あり |
| 受任通知の後 | 貸金業者からの連絡は通常止まる |
| 銀行や個人の債権者 | 直接請求を明確に禁じる定めなし |
夫が依頼する場合と、保証人になっている妻が依頼する場合があります。どちらにしても、まず窓口で話してから決めて大丈夫です。
夫の借金の相談先は、法テラス・日本貸金業協会・財務局・日本クレジットカウンセリング協会でどう違うのか?
4つの窓口は、得意なことが少しずつ違います。妻自身が動く場面と、夫につなぐ場面に分けて見比べます。
4つの窓口を、得意なことで並べて見比べる
公式ページの記載から、窓口ごとの特徴を表にしました。順位ではなく、場面ごとの目安として見てください。
| 窓口 | 向く場面 | 注意点 |
|---|---|---|
| 法テラス | 無料法律相談と費用の立替え | 経済状況の基準と審査 |
| 日本貸金業協会 | 家族からの相談と業者への苦情 | 貸付自粛の申告は本人のみ |
| 財務局 | 無料の多重債務相談 | 担当の財務局を確認 |
| 日本クレジットカウンセリング協会 | 電話相談・カウンセリング・任意整理が無料 | 相談は原則本人 |
これは筆者の整理で、公式の分類ではありませんが、妻自身が保証人で請求されそうなら法テラス、まず状況を聞きたいなら日本貸金業協会が選びやすいと考えます。
夫を相談につなげたいときは、財務局か日本クレジットカウンセリング協会が向いています。
法テラスは、法的な線引きと費用の立替えで頼れる
法テラスのサポートダイヤルは0570-078374で、平日は9時から21時、土曜は9時から17時の案内です。
無料法律相談と、弁護士・司法書士費用の立替えがあり、経済状況が一定の基準以下であることが条件の一つになっています。
- 無料法律相談
- 弁護士費用の立替え
- 司法書士費用の立替え
- 立替金は分割で返済
審査には、住民票や給与明細などの書類が求められます。同居の配偶者の事情の見方など細かい点は、サポートダイヤルで確かめるのが確実です。
窓口ごとの違いは、法テラス・弁護士会・市区町村の無料法律相談窓口の違いでも整理しています。
日本貸金業協会は、家族からの相談も受け付けている
協会の案内では、借入れや返済の相談、貸金業者への苦情を受け付けており、相談は無料で、家族や友人、知人からでも構わないとあります。
債務の相談では、借金の状況や返済能力を把握したうえで、助言や他の相談機関の情報提供が行われます。
受付は平日の9時から17時で、電話は0570-051-051です。番号や時間は、公式で最新を確認してください。
- 借入れ・返済の相談
- 貸金業者への苦情
- 登録業者かどうかの確認
- ヤミ金融の相談
財務局は、無料で債務整理の方法を説明してくれる
近畿財務局の案内では、返済しきれないほどの借金を抱えて悩む人の相談を、電話または面談で無料で受けています。
資料がなくても相談でき、任意整理・特定調停・個人再生・自己破産の4つの方法を説明します。必要に応じて弁護士会や法テラスも紹介されます。
夫に借金の整理を考えてほしいとき、第三者の窓口を一緒に探す形にすると、責め合いにならずに話しやすいかもしれません。
日本クレジットカウンセリング協会は、任意整理まで無料で手伝う
日本クレジットカウンセリング協会(JCCO)の公式案内では、電話相談、カウンセリング、任意整理のいずれも費用はかからず、業者との交渉も協会が行うとあります。
電話は0570-031640で、相談は原則として本人が受ける形です。配偶者に内緒の相談も、秘密は厳守されると案内されています。
- 相談は原則本人のみ
- 家計の見直しが必要
- カウンセリング予約が混む時期あり
借金の返済には家計の見直しが欠かせず、家族の理解と協力が大切だとも説明されています。予約状況は公式で最新を確認してください。
離婚を考えるサレ妻は、夫の借金をどう整理して話し合えばいいのか?
借金の扱いは、財産分与や慰謝料の話し合いにも響きます。確認しておきたい順に、整理していきます。
財産分与では、夫婦の生活のための借金が考慮される
法テラスのQ&Aでは、共同生活のなかで生じた債務は、夫名義でも妻名義でも夫婦共同の債務として、財産分与で考慮されると案内されています。
例として、教育費や医療費の債務、婚姻生活を維持するための借入れ、住宅ローンなどが挙がっています。
- 教育費や医療費の債務
- 婚姻生活の維持のための借入れ
- 住宅ローン
浪費や不倫相手との付き合いに使った借金は、夫婦の生活のための借金とは区別されやすい、という弁護士の見方があります。
使い道と時期が分かる通帳や明細は、分与の話し合いで大切な材料になります。早めに弁護士へ見せてください。
借入先・金額・時期の一覧を作ってから相談に行く
筆者の一般的な助言ですが、相談の前に一覧を作っておくと、短い時間でも状況が伝わりやすくなります。
| 控える項目 | メモの中身 |
|---|---|
| 借入先 | 会社名と契約の種類 |
| 金額 | 残高と毎月の返済額 |
| 時期 | 借りた時期と使い道 |
| 資料 | 契約書・督促状・通帳 |
夫が教えてくれないときも、夫の私物を無断で探したり持ち出したりするのは避けてください。見える範囲や共有の書類にとどめるのが無難です。
分からない部分は空欄のままで構いません。空欄があること自体が、専門家に聞くべきポイントになります。
慰謝料の話し合いでは、夫の借金と支払い能力が絡む
夫に借金があると、慰謝料や養育費の支払い能力が話題になることがあると考えられます。
筆者の一般的な見方では、分割払いになりそうなら、未払いに備えた書面の作り方を、弁護士に早めに相談しておくと安心です。
- 夫の借金の全体像
- 支払い方法の希望
- 未払いに備える書面
夫が債務整理を考える場面での慰謝料の扱いは複雑で、事情によって変わります。個別の見通しは、必ず弁護士に確認してください。
借金と離婚の進め方を同時に話せる専門家を探すなら、借金と離婚の進め方を無料相談できる弁護士を探すのも一つの方法です。
自分の名義で借りられていないか、夫の借金から自分を守るには何を確かめるのか?
夫の借金に妻の名前が使われていないかも、確かめておきたい点です。見つけたときの動き方と、確かめる方法を整理します。
身に覚えのない請求が来たときの最初の動き
筆者の一般的な助言ですが、自分名義の契約が見つかったら、請求元と契約の内容を確かめるまでは、支払いを約束しないことが大切です。
大阪府の案内でも、代わりに払うと認めると、さらに請求される可能性があると注意されています。
- 請求書や封筒を保管する
- 請求元の名称を控える
- 契約内容を書面で確かめる
- 支払いの約束はしない
- 弁護士や警察へ相談する
署名や押印に覚えがなければ、勝手に作られた契約の可能性もあります。その見極めは、弁護士や警察などの専門家に任せてください。
自分名義の契約は、信用情報の開示で確かめる
信用情報機関に自分で開示を請求すると、自分名義のカードやローンの登録内容を確かめる手がかりになります。
開示の方法や受け取り方の違いは、CIC・JICC・全銀協の信用情報の開示方法と受け取りの違いにまとめました。
- 自分名義のカード契約
- 自分名義のローン契約
- 見覚えのない申込みの有無
載る内容は機関ごとに違うため、気になる点は開示の結果を持って、窓口や専門家に相談するのが確実です。
夫に浪費の傾向があるとき、貸付自粛制度を知っておく
日本貸金業協会の案内では、貸付自粛制度は、浪費の習癖やギャンブル等依存症で生活に支障が出るおそれのある本人が、自ら申告する制度です。
申告できるのは本人のみで、家族が手続きすることは原則できません。法定代理人などの場合は例外です。
| 項目 | 内容 |
|---|---|
| 申告できる人 | 本人のみ |
| 登録先 | JICC・CIC・全国銀行個人信用情報センター |
| 登録期間 | 5年以内 |
| 撤回 | 登録から3か月は不可 |
同協会には、同居の家族を対象にしたカウンセリングも用意されています。依存かどうかの判断は、医師などの専門家に確かめてください。
まとめ:「夫の借金が見つかったサレ妻へ、法テラス・貸金業協会・財務局・JCCOの相談先はどう使い分ける?」
夫の借金は、妻というだけでは返す義務がありません。分かれ道は、保証人かどうか、そして日常の家事に関する借金かどうかです。
| 場面 | 向く窓口 |
|---|---|
| 保証人で請求されそう | 法テラス・弁護士 |
| まず状況を聞きたい | 日本貸金業協会 |
| 夫を相談につなぎたい | 財務局・日本クレジットカウンセリング協会 |
代わりに払う約束や署名はせず、日時と内容を記録して、早めに窓口へ。この順番だけでも、自分を守る力になります。
ここまで読んでくださって、ありがとうございます。借金の不安が少し軽くなり、落ち着いて次の一歩を選べる日が来ますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








