
新居の賃貸契約を進めていたら、不動産会社から保険の書類を渡され、家財、借家人賠償、個人賠償と似た言葉が並んでいて、どれが何の補償なのか分からず手が止まっていませんか。
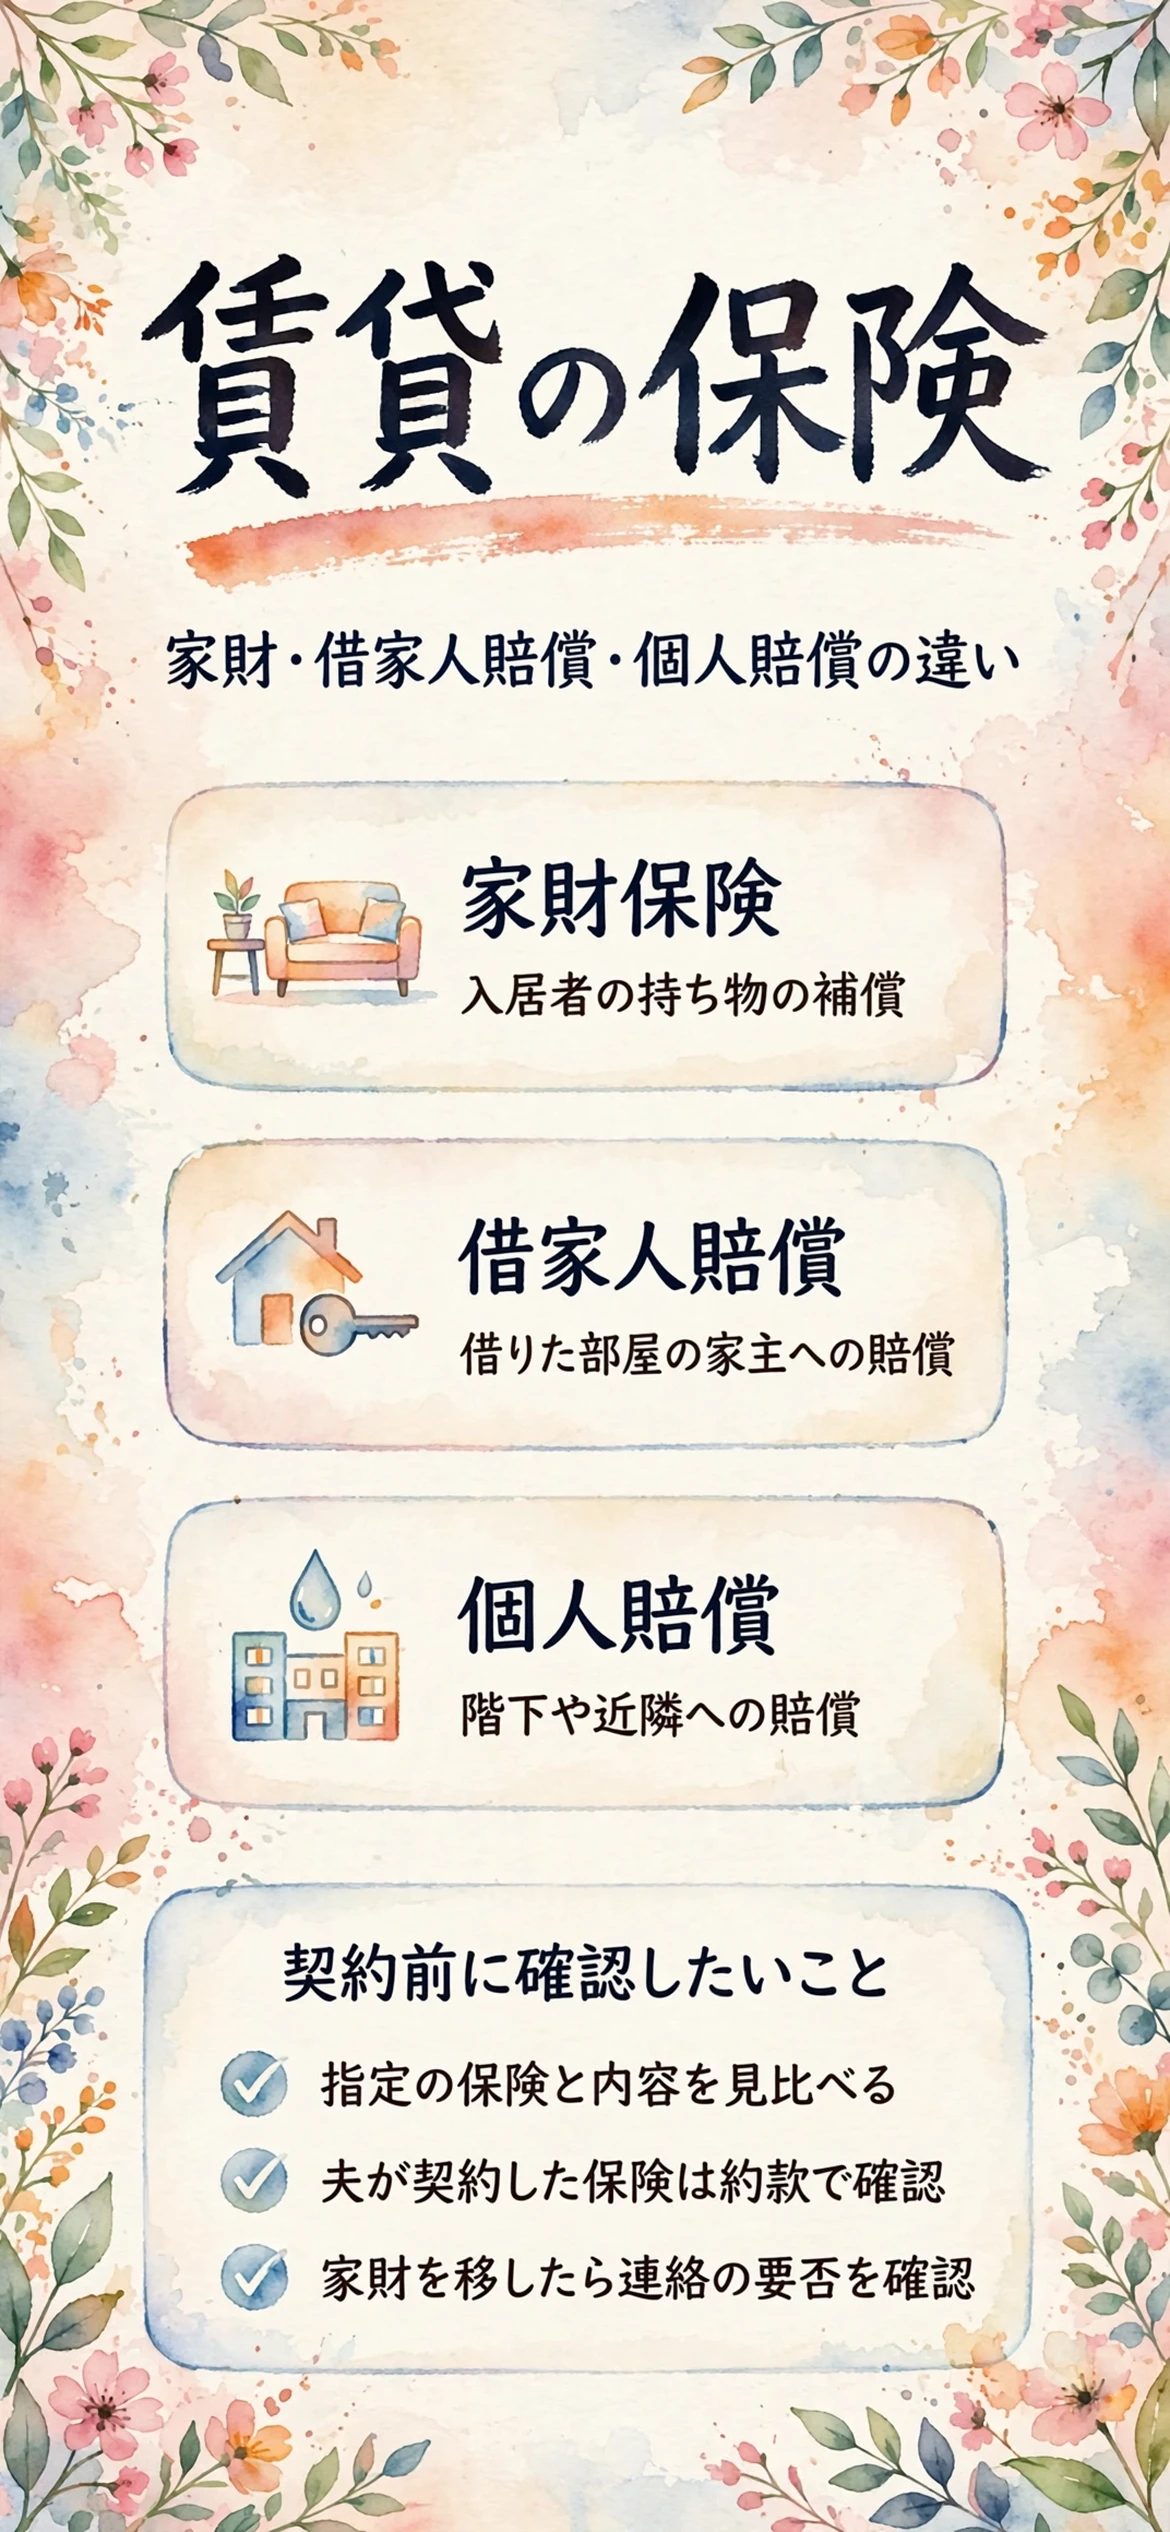
先に言うと、入居者が入るのは建物ではなく家財の保険で、借りた部屋への賠償は借家人賠償、階下や近隣への賠償は個人賠償と、役割が分かれています。
日本損害保険協会の公式資料と国土交通省の事例集を読み、整理しました。

賃貸の火災保険は、なぜ建物ではなく家財にかけるのか?
賃貸では建物は家主、家財は入居者が契約するのが基本です。まず日本損害保険協会の資料で、その前提を確かめます。
建物は家主、家財は入居者がそれぞれ契約するのが原則
日本損害保険協会のQ&Aによると、火災保険は建物と家財を分けて契約します。賃貸住宅では、建物は家主が、家財は入居者が自ら契約する必要があります。
協会の火災保険のページにも、借家にお住まいの方は家財のみ契約することになる、と書かれています。
- 建物の保険は家主が契約する
- 家財の保険は入居者が契約する
- 建物と家財は別々の契約になる
新居の書類に「家財」と書いてあれば、それは入居者の持ち物にかける保険のことだと読み取れます。
家主の保険では、入居者の家財は補償されない
協会のQ&Aには、家主が建物と家財に火災保険をかけていても、その保険で補償される家財は家主自身の所有物であり、入居者の家財は補償されないと書かれています。
つまり、家主が保険に入っているからと安心していると、持ち込んだ荷物は無防備なままになります。
| 対象 | 契約するのは |
|---|---|
| 建物(壁・床など) | 家主 |
| 入居者の家財(家具・家電など) | 入居者 |
別居を決めて、家具や子どもの荷物を急いで運び込んだ直後ほど、この保険の存在は見落とされやすいものです。
総合型と火災中心型では、水濡れや盗難の扱いが違う
協会の火災保険のページは、火災保険を住宅総合保険と住宅火災保険に大きく分けています。補償の広さが違うので、書類に書かれた型の名前を見ておきたいところです。
| 補償の例 | 住宅総合保険 | 住宅火災保険 |
|---|---|---|
| 火災・落雷・破裂爆発 | 対象 | 対象 |
| 風災・ひょう災・雪災 | 対象(自己負担額がある場合も) | 対象(自己負担額がある場合も) |
| 水災 | 対象(自己負担額がある場合も) | 対象外 |
| 給排水設備の事故等による水濡れ | 対象 | 対象外 |
| 盗難 | 対象 | 対象外 |
水漏れや盗難を補償に含めたいなら、総合型かどうかが分かれ目になります。
地震による損害は、火災保険では保険金が支払われない
協会のQ&Aは、火災保険で保険金が支払われない主な場合として、地震・噴火・それらによる津波を挙げています。地震等に備えるには、地震保険を火災保険に付帯して契約する必要があるとも書かれています。
- 地震や噴火による損害は対象外
- 津波による損害も対象外
- 備えには地震保険の付帯が必要
地震保険を付けるかどうかは、住まいの地域や荷物の量でも考え方が変わります。迷う場合は保険会社や代理店で確かめてください。
借家人賠償と個人賠償は、何がどう違うのか?
どちらも賠償の保険ですが、守る相手が違います。協会のQ&Aを軸に、役割を一つずつ見分けます。
借家人賠償は、借りた部屋を傷つけたときの家主への賠償
協会のQ&Aによると、賃貸の入居者は退去時に部屋を元の状態に戻して返す義務を負っています。それが果たせないときは、民法415条の債務不履行による損害賠償責任になります。
この責任には、失火責任法が適用されません。そのため、失火を起こした入居者は、家主への賠償責任を負うことになると協会は説明しています。
その備えとして、家財の火災保険に「借家人賠償責任保険(補償特約)」を付帯する必要があると、協会は書いています。この特約が、家主への賠償を支える役割を担います。部屋を借りる側の責任は、持ち物の保険とは別に考えておく必要があるわけです。
- 対象は借りている部屋そのもの
- 賠償する相手は家主
- 近隣の建物の損害は対象外
ボヤ程度の事故にも備えやすい特約だと、協会は述べています。
個人賠償は、階下の水漏れや近隣への被害に備える特約
同じQ&Aによると、個人賠償責任保険(補償特約)は、ガス爆発などで近隣の建物や住民に損害を与えた場合や、水漏れで階下の住民の家財を傷つけた場合など、日常生活の賠償事故を補償します。
ただし、借りた部屋に対する賠償責任は補償されないとも、はっきり書かれています。
協会の個人賠償責任保険のQ&Aには、補償される事故の例がいくつか挙がっています。
- 買い物中に商品を落として壊した
- 飼い犬が他人にケガをさせた
- 子どもが他人の車にキズをつけた
- 自転車で歩行者とぶつかった
- 風呂場の水漏れで階下に損害を与えた
他人へのケガや、他人の物を壊した場合の賠償金や弁護士費用などが対象です。
2つは補い合う関係で、賃貸では両方あると安心と協会は書く
協会のQ&Aは、賃貸住宅に住む場合は、借家人賠償と個人賠償の2つの契約があった方が安心だと述べています。守る相手が重ならないため、片方だけでは穴が残ります。
| 項目 | 借家人賠償 | 個人賠償 |
|---|---|---|
| 賠償する相手 | 家主 | 階下・近隣など第三者 |
| 借りた部屋の損害 | 対象 | 対象外 |
| 近隣の建物の損害 | 対象外 | 対象 |
| 付ける先 | 家財の火災保険の特約 | 火災保険などの特約 |
夫の浮気で生活が崩れかけている最中は、失敗したときの賠償まで考える余裕がないのが普通です。それでも、新居で最初の水漏れを起こしてから慌てるより、契約の段階で役割を知っておく方が気持ちは楽になります。
個人賠償で支払われない主な場合も、先に知っておく
協会の個人賠償責任保険のQ&Aには、保険金が支払われない主な場合が挙がっています。
- 契約者や被保険者の故意によるもの
- 地震・噴火・津波に起因するもの
- 同居の親族に対する賠償
- 職務の遂行に直接起因するもの
- 航空機・船舶・車両に起因するもの
名誉毀損やプライバシー侵害のような、身体や財物の損害でないものも対象外と書かれています。
不動産会社に指定された保険には、必ず入らなければならないのか?
国土交通省の相談事例集に、この疑問への答えがあります。押さえるべきは「契約条件になっているかどうか」です。
法令で強制ではないが、契約条件なら加入が前提になる
国土交通省の民間賃貸住宅に関する相談対応事例集によると、保険への加入は法令で強制されているものではありません。ただ、契約条件として加入が義務づけられている場合は、これを受け入れることを前提に契約することになります。
多くの場合、義務づけられているのは住宅総合保険で、家主の建物だけでなく、借主の家財も補償されることが多いと書かれています。
水漏れ事故を起こして隣人や貸主に損害を与えた場合の賠償補償が含まれることも多いので、内容をよく理解して加入すると良いと考えられる、とも述べられています。
共済などにすでに入っているなら、補償を見比べて相談する
同じ事例集には、大学入学時に入った共済が火災や個人賠償にも対応しているのに、不動産仲介会社の指定する保険を求められた、という質問があります。
回答は、契約条件になっているなら基本的に加入が必要だと考えられるが、加入済みの共済と指定の保険の内容を十分に比べたうえで、必要性を仲介会社と相談するのが良いという内容です。
最終的に契約は貸主と借主の合意による、とも書かれています。
見比べるときは、書類のどこを見るのか
ここからは公式の案内ではなく、筆者の一般的な助言です。指定の保険と別の保険を比べるとき、書類で確かめたい点を表にしました。
| 確かめる点 | 見る理由 |
|---|---|
| 家財の補償があるか | 持ち物が補償の対象か |
| 借家人賠償の特約 | 家主への賠償に備えられるか |
| 個人賠償の特約 | 階下や近隣への賠償に備えられるか |
| 水濡れ・盗難の扱い | 総合型か火災中心型か |
| 契約者の名前 | 案内の送り先と手続きの窓口 |
協会のQ&Aは建物を例にしていますが、すでに他の火災保険がある場合、新しく契約する保険会社にそのことを知らせる必要があると書いています。重ねて契約するときは、告知を忘れないでください。
夫の保険や家財は、別居や離婚でどう扱えばいいのか?
ここは公式ページが個別の事情に触れていない部分も多い領域です。公式に書かれていることと、筆者の助言を分けて整理します。
家財を別居先へ運ぶと、通知が必要になる場合がある
協会のQ&Aでは、契約後の通知事項として「家財の他の場所への移転」が挙げられています。通知を求められた事項を、契約者または被保険者が遅れて伝えると、契約が解除されたり保険金が支払われなかったりする場合があります。
夫名義の保険で守られていた家財を、別居先へ運び出すときは、この通知が絡むかもしれません。
- 保険証券で契約者の名前を見る
- 保険会社か代理店に連絡する
- 家財の移転が通知対象か聞く
夫に連絡を頼みにくい状況なら、無理に動かず、弁護士に進め方を相談してください。個別の事情による判断は、専門家に任せるのが確実です。
賃貸契約そのものの名義は夫名義の賃貸に住み続けるときの契約者変更で整理しています。
夫が契約した個人賠償に、妻と子どもが入っていたか確かめる
協会の個人賠償責任保険のQ&Aでは、被保険者は「生計を共にする同居の親族」とされ、世帯主が契約すれば子どもが起こした事故も補償されると書かれています。別居の未婚の子も含まれる、との説明もあります。
夫が契約者の特約で、家族の事故まで補償されていたという家庭は少なくないはずです。
別居や離婚のあと、妻と子どもがその補償の範囲に入り続けるかどうかは、協会の公式ページには書かれていないため、断定できません。
範囲は約款で決まります。夫の契約を頼りにせず、保険会社に直接確かめましょう。
新居の保険は、契約者を妻にして新しく結ぶ選択もある
これも公式ではなく筆者の一般的な見方です。新居で結ぶ保険を妻自身の契約にしておけば、補償の範囲も案内の送り先も、夫に左右されません。
協会のQ&Aには、契約者が住所や通知先を変えたときは、保険会社に遅滞なく連絡する必要があると書かれています。連絡しなくても契約は解除されませんが、重要な案内が届かなくなるそうです。
- 契約者が妻なら手続きを妻が行える
- 補償の範囲を新居に合わせられる
- 住所変更の連絡も妻から行える
ほかの名義変更は電気・ガス・水道・ネットの名義変更手順にまとめています。
契約前と事故のときに、何を確かめて誰に連絡するのか?
最後に、契約前の確認と、困ったときの連絡先をまとめます。電話番号は協会の公式ページで確認できたものです。
契約前に、書類で見る点を一覧にしておく
協会のQ&Aに基づいて、契約前に見ておきたい点を整理します。迷ったら、保険会社や代理店に聞くのが確実です。
| 見る点 | 公式に書かれている内容 |
|---|---|
| 家財の保険金額 | 評価額を基準に設定する |
| 高価な貴金属・美術品 | 1個または1組30万円を超えるものは、明記しないと補償されない場合 |
| 補償の範囲 | 保険の種類で異なる |
| 地震への備え | 地震保険の付帯が必要 |
家財の評価額は、世帯主の年齢や家族構成から平均的な額を決める簡便な方法もあると、協会は書いています。持ち物を一つずつ数えなくても済むことがあります。
事故が起きたら、被害者と約束する前に保険会社へ連絡する
協会の個人賠償責任保険のQ&Aには、保険金の請求のとき、保険会社の承認を事前に得た示談額などを記載した書類が必要になると書かれています。
水漏れや破損が起きたら、まず被害の写真を撮り、被害者へ金額を約束する前に保険会社へ伝えるのが安全です。これは筆者の一般的な助言です。
- 被害の写真を残す
- 保険会社か代理店に連絡する
- 金額の約束は承認を得てから
慌てやすい場面ですが、一呼吸おいて連絡の順番を守るだけで、結果が変わる場合があります。
契約や補償で困ったら、そんぽADRセンターに相談できる
日本損害保険協会のそんぽADRセンターは、損害保険や交通事故に関する相談に、専門の相談員が原則無料で応じています。電話は03-4332-5241で、受付は平日の日中です。
ただし、保険の加入や契約内容の変更、事故の連絡は、直接保険会社か代理店に申し出るよう案内されています。
- 加入や変更は保険会社へ直接
- 相談はそんぽADRセンターへ
- 代理店との揉め事は紛争解決の対象外
離婚そのものと住まいの名義の整理で迷うときは、離婚後の住まいと名義の整理を弁護士に相談してみるのも選択肢のひとつです。
まとめ:「新居の賃貸で保険を勧められたサレ妻へ、家財・借家人賠償・個人賠償の違いを損保協会の資料で確かめた」
賃貸で入居者が入るのは家財の保険で、借りた部屋への賠償と、階下や近隣への賠償は別の特約です。
| こんなとき | 確かめる先 |
|---|---|
| 指定の保険を勧められた | 契約条件かどうかと補償内容 |
| 夫の保険で家財を守っていた | 保険会社(通知の要否) |
| 個人賠償の範囲が不安 | 約款と保険会社 |
| 契約や補償で困った | そんぽADRセンター |
書類の言葉の意味が分かれば、署名の前に確かめたいことも見えてきます。
最後まで読んでくださって、ありがとうございます。新しい部屋でのひとり暮らしが、思いがけない事故にも備えられた、穏やかな毎日になりますように。
出典・参照元
- 日本損害保険協会 火災保険
- 日本損害保険協会 損害保険Q&A すまいの保険
- 日本損害保険協会 損害保険Q&A 個人賠償責任保険
- 国土交通省 民間賃貸住宅に関する相談対応事例集
- 日本損害保険協会 そんぽADRセンター
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








