
夫の不倫がきっかけで別居や離婚を考え始めたとき、これまで当たり前のように使っていた口座が「夫と共有の家計口座」だったことに、はじめて不安を感じる方は少なくありません。
慰謝料や財産分与の受け取り先、そして給与の振込先を、自分だけの名義の口座に切り替えたいと思っても、何から手をつければいいのか分からず立ち止まってしまうこともあります。
思い当たる方も多いのではないでしょうか。ここから、来店不要でスマホだけで口座を開設できる主要なネット銀行を比較しながら、受け取り口座としての使い勝手やATM・振込手数料の優遇条件、給与振込先の変更手続きまで、実際に役立つ視点で整理していきます。

口座を切り替える作業自体は地味なものですが、実際にやってみると気持ちの整理にもつながったという声はよく聞きます。ここから先は、具体的にどのネット銀行を選べばいいのか、順を追って見ていきます。
なぜ離婚・別居をきっかけに自分名義の口座が必要になるのか?
結論から言うと、夫と共有していた口座をそのまま使い続けると、生活費の流れが夫に把握されたままになり、別居後の暮らしを自分の判断で組み立てにくくなります。
夫と共有してきた口座を使い続けるリスク
共有口座を使い続けると入出金の履歴が夫に見える状態が続き、別居先や生活パターンが伝わってしまう恐れがあるというのが実感です。
キャッシュカードや通帳を夫が管理していた家庭では、暗証番号や取引履歴を把握されているケースも珍しくありません。
- 入出金履歴から生活状況を推測される
- 急な出金制限や解約をされる不安が残る
- 公共料金や家賃の引き落としが混在して分かりにくい
ある家庭では、別居直前に生活費を確保しようとした際、共有口座からの出金に気づかれてしまい、話し合いがこじれてしまったという話もあります。それ以来、生活費は自分名義の口座に分けて管理するようにしたところ、精神的な負担がかなり軽くなったとのことです。
別居中の生活費や慰謝料を自分で管理する意味
別居中の生活費(婚姻費用)や、将来受け取る可能性のある慰謝料・財産分与を、自分名義の口座で管理することには大きな意味があります。

給与や慰謝料の振込先を切り替えるタイミングとは
切り替えのタイミングに正解はありませんが、別居を決めた段階、または離婚の話し合いを始める段階で新しい口座を用意しておくと、その後の手続きがスムーズになりやすいです。
慰謝料や財産分与の受け取り先が確定していないと、いざ支払いの段になって口座情報の確認に時間がかかることもあります。専門家に早めに相談しておくことも、準備の一環として検討してみる価値があります。
スマホだけで口座開設できるネット銀行にはどんな種類があるのか?
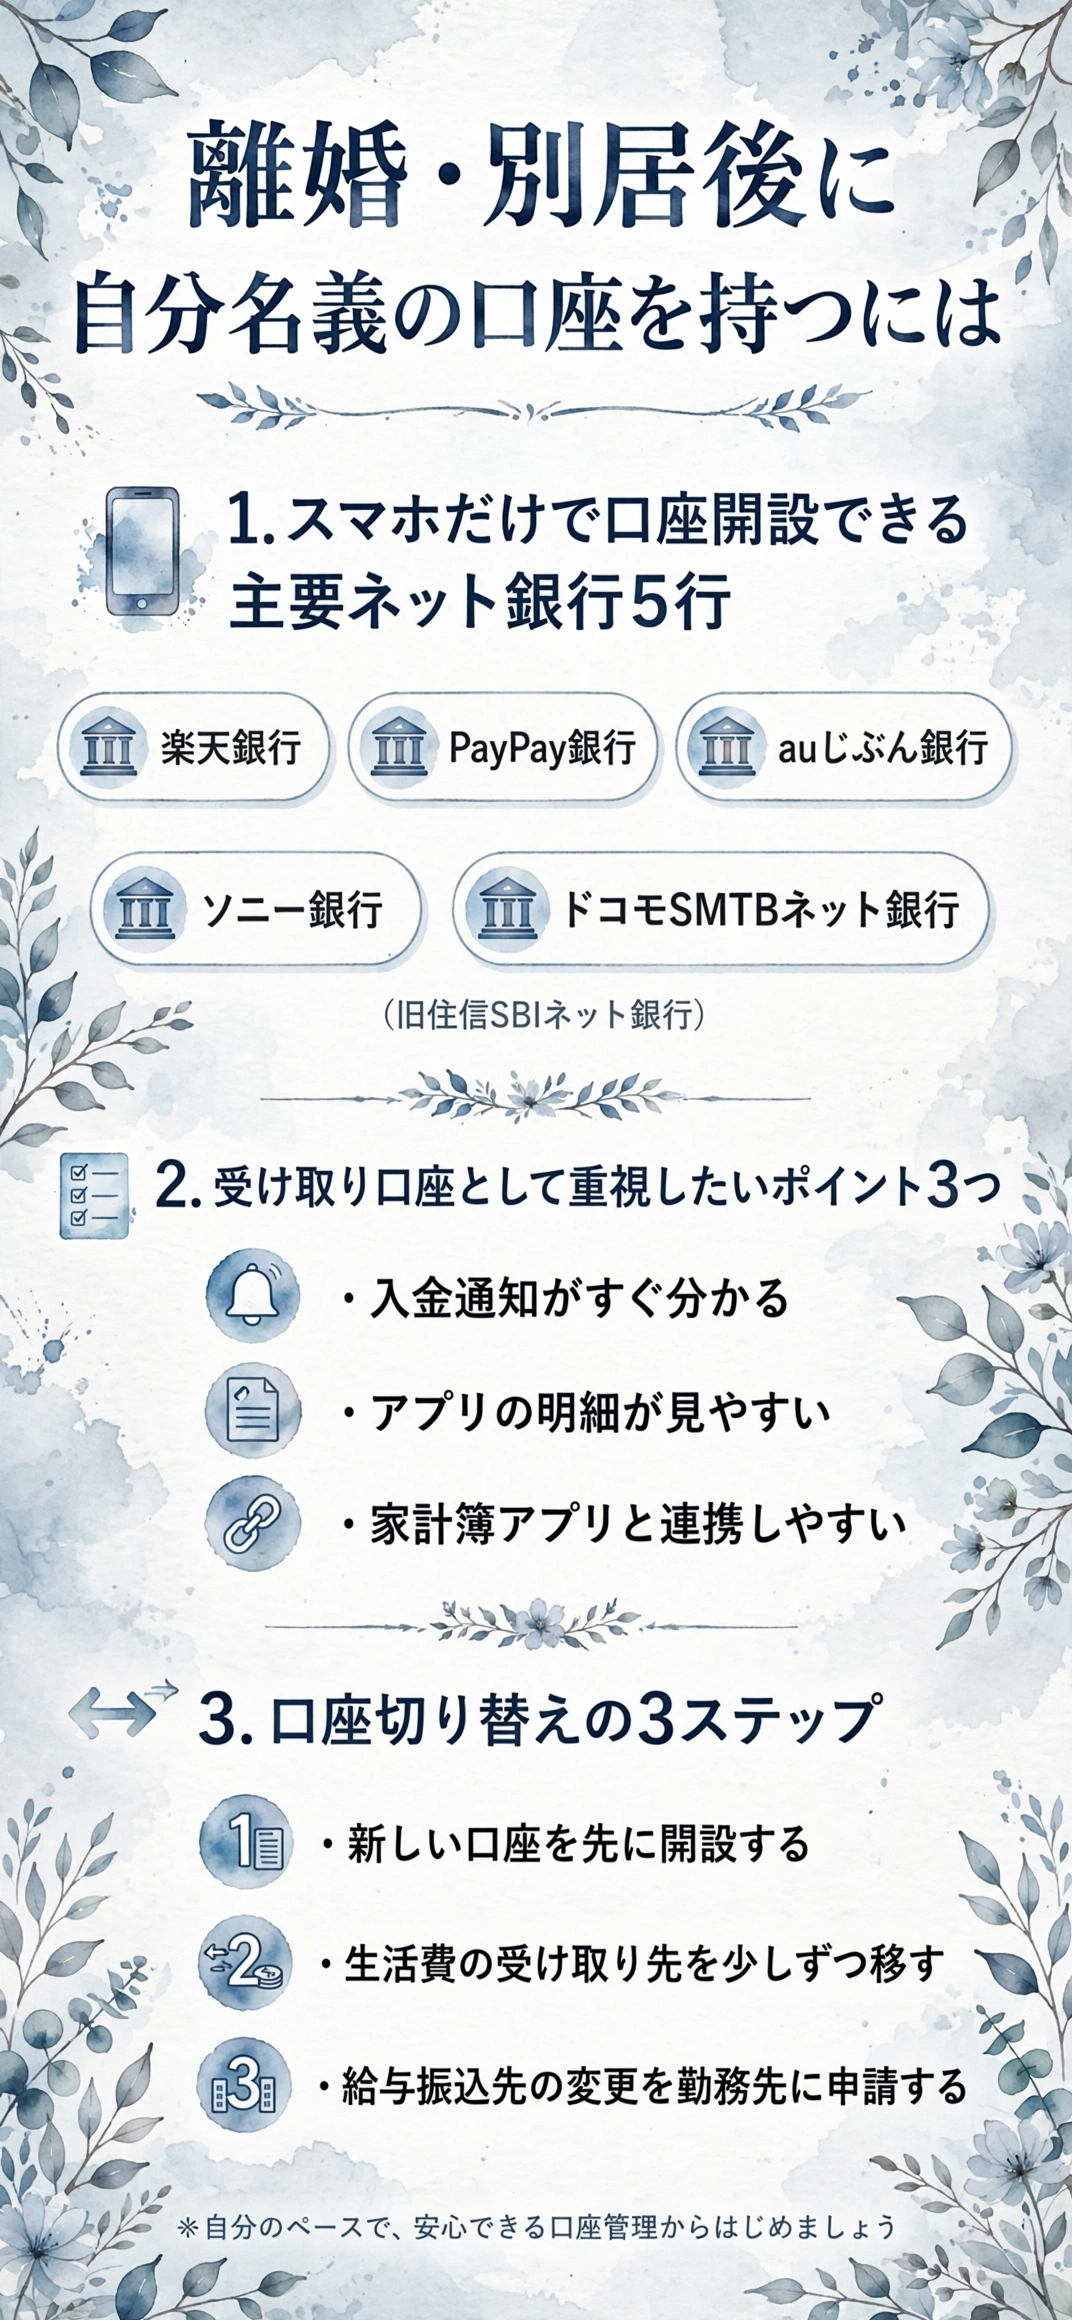
来店不要でスマホから本人確認まで完結できるネット銀行は複数存在し、それぞれ手数料優遇や得意分野が異なるという結論に至ります。ここでは代表的な5行の特徴を整理します。
来店不要・スマホ完結の口座開設が向いている理由
平日に窓口へ足を運ぶ時間が取りにくいサレ妻にとって、スマホひとつで申し込みから本人確認まで終えられる口座開設方法は現実的な選択肢です。
マイナンバーカードや運転免許証をスマホのカメラで撮影し、顔写真と照合するeKYC(オンライン本人確認)を使えば、最短で即日から数日程度で口座開設が完了するケースが多いとされています。
手続きの所要時間や必要書類は変更されることがあるため、申し込み前に必ず公式サイトで最新情報をご確認ください。
- 本人確認書類はスマホのカメラで撮影するだけ
- 印鑑や通帳を郵送でやり取りする必要がない
- アプリから残高照会や振込まで完結できる
楽天銀行・PayPay銀行・auじぶん銀行の特徴
ここでは、離婚・別居をきっかけに自分名義の口座を検討する方向けに、代表的な5行をざっくり紹介します。
楽天銀行は普通の家計管理アプリとの連携がしやすく、給与受け取りがあれば他行宛て振込手数料が数回無料になる仕組みがあります。
PayPay銀行はスマホ決済との相性がよく、毎月一定回数のATM手数料が無料になる点が使いやすいという声があります。

auじぶん銀行は利用状況に応じたステージ制度があり、条件を満たすとATM・振込手数料の無料回数が多くなる傾向があります。

ソニー銀行・ドコモSMTBネット銀行の特徴と比較表
ソニー銀行は外貨預金や提携ATMの多さに強みがあり、コンビニATMを頻繁に使う方に向いています。
もうひとつ、旧住信SBIネット銀行から名称変更したドコモSMTBネット銀行は、同行あて振込手数料が無料になる範囲が広く、ハイブリッド預金など連携サービスも整っています。
| ネット銀行 | スマホ完結の開設 | 受け取り口座としての印象 | 手数料優遇の傾向 |
|---|---|---|---|
| 楽天銀行 | 対応 | 家計簿アプリ連携が得意 | 給与受取で他行振込が数回無料 |
| PayPay銀行 | 対応 | スマホ決済との連携が中心 | 月初のATM利用無料枠あり |
| auじぶん銀行 | 対応 | ステージ制度で優遇拡大 | 条件達成でATM・振込が多め無料 |
| ソニー銀行 | 対応 | 外貨預金・提携ATMに強み | ステージでATM無料回数が増加 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 対応 | 連携サービスが豊富 | 同行あて振込は無料の範囲が広い |
手数料の具体的な金額や無料回数は改定されることがあるため、ここに挙げた数値はあくまで傾向として捉え、申し込み前に必ず各行の公式サイトで最新の条件をご確認ください。
1つに絞らず用途で使い分ける考え方
無理に1行に絞らず、生活費用と慰謝料・財産分与の受け取り用で口座を分ける使い方も選択肢のひとつです。
- 生活費専用の口座で毎月の収支を管理する
- まとまった入金を受け取る口座を別に用意する
- 貯蓄用の口座を分けて手を付けにくくする
正直なところ、口座を分けすぎると管理が煩雑になる場合もあるため、2〜3行程度に絞っておくのが現実的かもしれません。
慰謝料・財産分与の受け取り口座として何を重視すればいいのか?
結論から言うと、まとまった金額が一度に入金される可能性を踏まえ、入出金の見やすさと家計管理のしやすさを重視して口座を選ぶことが大切です。
まとまった入金があるときに見ておきたいポイント
慰謝料や財産分与は、分割払いになる場合と一括で支払われる場合があります。受け取り口座としては、入金履歴が一覧で見やすいアプリの使いやすさや、振込通知をすぐに確認できる仕組みが整っているかを見ておくと安心です。
ある方は、分割で振り込まれる慰謝料の入金予定日をアプリのカレンダー機能で管理し、未払いにすぐ気づけるようにしていたとのことです。もし入金が遅れた場合は、内容証明郵便での督促や弁護士への相談も選択肢になります。
家計管理アプリとの連携のしやすさ
離婚後の家計を自分で管理していきたい場合、ネット銀行の口座を家計簿アプリと連携させておくと、収支の全体像を把握しやすくなります。家計を自分で管理するための工夫は、マネーフォワードME・Zaim・おカネレコの使い分けでも詳しく紹介しています。
- 複数の口座残高を1画面でまとめて確認できる
- 入出金が自動でカテゴリ分けされる
- 固定費と変動費の内訳が見える化される
ATM・振込手数料の優遇条件はどう比較すればいいのか?
優遇条件は「給与受け取り」「一定残高の維持」「証券口座との連携」などの条件で段階的に変わることが多く、自分の生活スタイルに合った条件を確認しておく必要があります。
優遇ステージ制度の仕組み
多くのネット銀行では、取引状況に応じてステージが上がり、ATM出金手数料や振込手数料の無料回数が増える仕組みを採用しています。
条件は各行で異なり、改定されることもあるため、口座開設前に公式サイトの最新のステージ表で確認しておくと安心です。
コンビニATMの使いやすさも比較のポイント
生活圏にあるコンビニATMで手数料なく使えるかどうかは、日々の使い勝手に直結します。セブン銀行ATMやローソン銀行ATM、イーネットATMなど、提携範囲は銀行によって差があります。
| チェック項目 | 確認のポイント |
| 自宅・勤務先近くのATM対応 | 普段使うコンビニでの対応可否 |
| 無料回数を超えた場合の手数料 | 1回あたりの目安金額 |
| 硬貨の取り扱い | 対応可否は銀行により異なる |
近所のコンビニATMで手数料なく使えるかどうかで、日々の使いやすさがかなり変わったという声もよく聞きます。
夫と共有していた口座から自分名義の口座に切り替えるにはどうすればいいのか?
まず新しい口座を先に開設し、生活費の受け取り・支払いを少しずつそちらへ移していくのが現実的な進め方だという結論に至ります。
新しい口座を開設する際の基本的な流れ
スマホでの口座開設は、おおむね次のような流れで進みます。共有口座をいきなり解約すると、公共料金の引き落としが止まってしまうなどのトラブルにつながるため注意が必要です。
本人確認の方法として、運転免許証やマイナンバーカードを使ったオンライン確認のほか、郵送で本人限定受取郵便を受け取る方法を選べる銀行もあります。夫と同居中に口座開設を進める場合は、郵送物のタイミングにも配慮が必要です。
旧姓に戻す場合の名義変更の注意点
離婚が成立して旧姓に戻す場合は、既存の口座の名義変更手続きと、新規に口座を開設する方法のどちらかを選ぶことになります。
本当にこれで正解だったのか、正直まだ迷うところもあると振り返る方もいますが、名義変更と新規開設のどちらが自分の状況に合うかは、各銀行の窓口やコールセンターに確認しながら進めると安心です。
離婚後に自分名義のカードを持ちたい場合の考え方は、楽天カード・三井住友カード(NL)・JCBカードWの比較も参考になります。
共有口座からの引き落とし・積立の整理
共有口座に紐づいている引き落としや積立を洗い出し、新しい口座へ順番に切り替えていく作業も欠かせません。
- 家賃・水道光熱費の引き落とし先
- スマホ・サブスクの決済口座
- 積立定期や財形貯蓄の紐づけ
一度に全部を切り替えようとすると混乱しやすいため、優先度の高いものから2〜3件ずつ進めるくらいがちょうどいいかもしれません。
給与振込先を変更する手続きはどう進めればいいのか?
勤務先の人事・経理担当に給与振込口座変更の申請を行い、新しい口座情報を提出すれば、多くの場合は次回以降の給与から反映されます。
勤務先への申請に必要なもの
一般的には、勤務先所定の給与振込口座変更届と、新しい口座のキャッシュカードまたは通帳のコピー、本人確認書類が求められます。
- 給与振込口座変更届(勤務先所定の様式)
- 新しい口座のキャッシュカードまたは通帳の写し
- 本人確認書類(運転免許証等)
ある方は、別居を決めたタイミングで人事担当に相談し、給与の振込先を新しい口座に切り替えてもらったところ、夫に生活の様子を知られる不安がひとつ減ったという声があります。
切り替えのタイミングで気をつけたいこと
給与の締め日と反映のタイミングによっては、切り替え後1〜2ヶ月ほど旧口座への振込が続く場合があります。旧口座の管理が難しい状況であれば、切り替え完了までのスケジュールを勤務先に確認しておくと安心です。
- 反映までのタイムラグを事前に確認する
- 旧口座の解約は反映後まで待つ
- 社会保険や各種手続きの通知先も確認する
口座開設や新生活で気をつけたい注意点は何か?
夫に新しい住所や口座情報を知られたくない場合は、住民票の閲覧制限などの支援措置と合わせて手続きを進める必要があるというのが実感です。
本人確認書類・住所変更のタイミング
口座開設に使う本人確認書類の住所が、実際の居住地と異なっていると審査に時間がかかることがあります。引っ越しが決まったら、住民票の異動と合わせて口座開設のタイミングを検討すると手続きがスムーズです。
住所を変えるタイミングを間違えて、口座開設の審査が一度止まってしまったという話もあります。
夫に居場所や口座を知られないための配慮
DVや強いモラハラがあるケースでは、住民票の閲覧制限(支援措置)を自治体で申請しておくことも検討したいポイントです。別居先の住所を夫に知られないための工夫は、専門機関に相談することで、より具体的な対策につながることもあります。
- 郵送物の送付先を実家や私書箱にする選択肢もある
- 口座開設時の連絡先電話番号にも配慮する
- SNS連携機能はオフにしておく
ちょっと話がそれますが、こうした細かい配慮の積み重ねが、結果として安心できる新生活につながっていくのだと感じます。
まとめ:「離婚後に自分名義の口座を持ちたいサレ妻へ、楽天銀行とPayPay銀行はどう選べばいいのか?」
離婚・別居をきっかけに自分名義の口座を持つことは、生活の主導権を取り戻す第一歩になります。
楽天銀行・PayPay銀行・auじぶん銀行・ソニー銀行・ドコモSMTBネット銀行(旧住信SBIネット銀行)は、いずれもスマホだけで口座開設が完結し、手数料優遇の仕組みを備えています。
| 比較の軸 | チェックポイント |
|---|---|
| 受け取り口座としての使い勝手 | 入出金明細の見やすさ・通知機能 |
| 手数料優遇 | ATM・振込の無料回数と条件 |
| 切り替えのしやすさ | スマホ完結の開設・本人確認の方法 |
- 生活費用と受け取り用で口座を使い分ける
- 手数料の条件は必ず公式サイトで最新情報を確認する
- 給与振込先の変更は勤務先への申請を忘れない
口座を分ける作業は地味で面倒に感じるかもしれませんが、ひとつずつ進めていくことで、これからの暮らしを自分のペースで整えていけるようになります。ここまで読んでくださり、ありがとうございます。落ち着いた気持ちで新しい生活の基盤を築いていけますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








