
夫の不倫がきっかけで離婚や別居を決めたとき、心の整理と同時に押し寄せてくるのが家計の問題です。
これまで夫婦で相談しながら組み立ててきた住宅ローンや教育費、老後資金の計画を、これからはひとりで見直す必要が出てきます。
誰に相談すればいいのか分からず、不安な夜を過ごしているという人も多いのではないでしょうか。
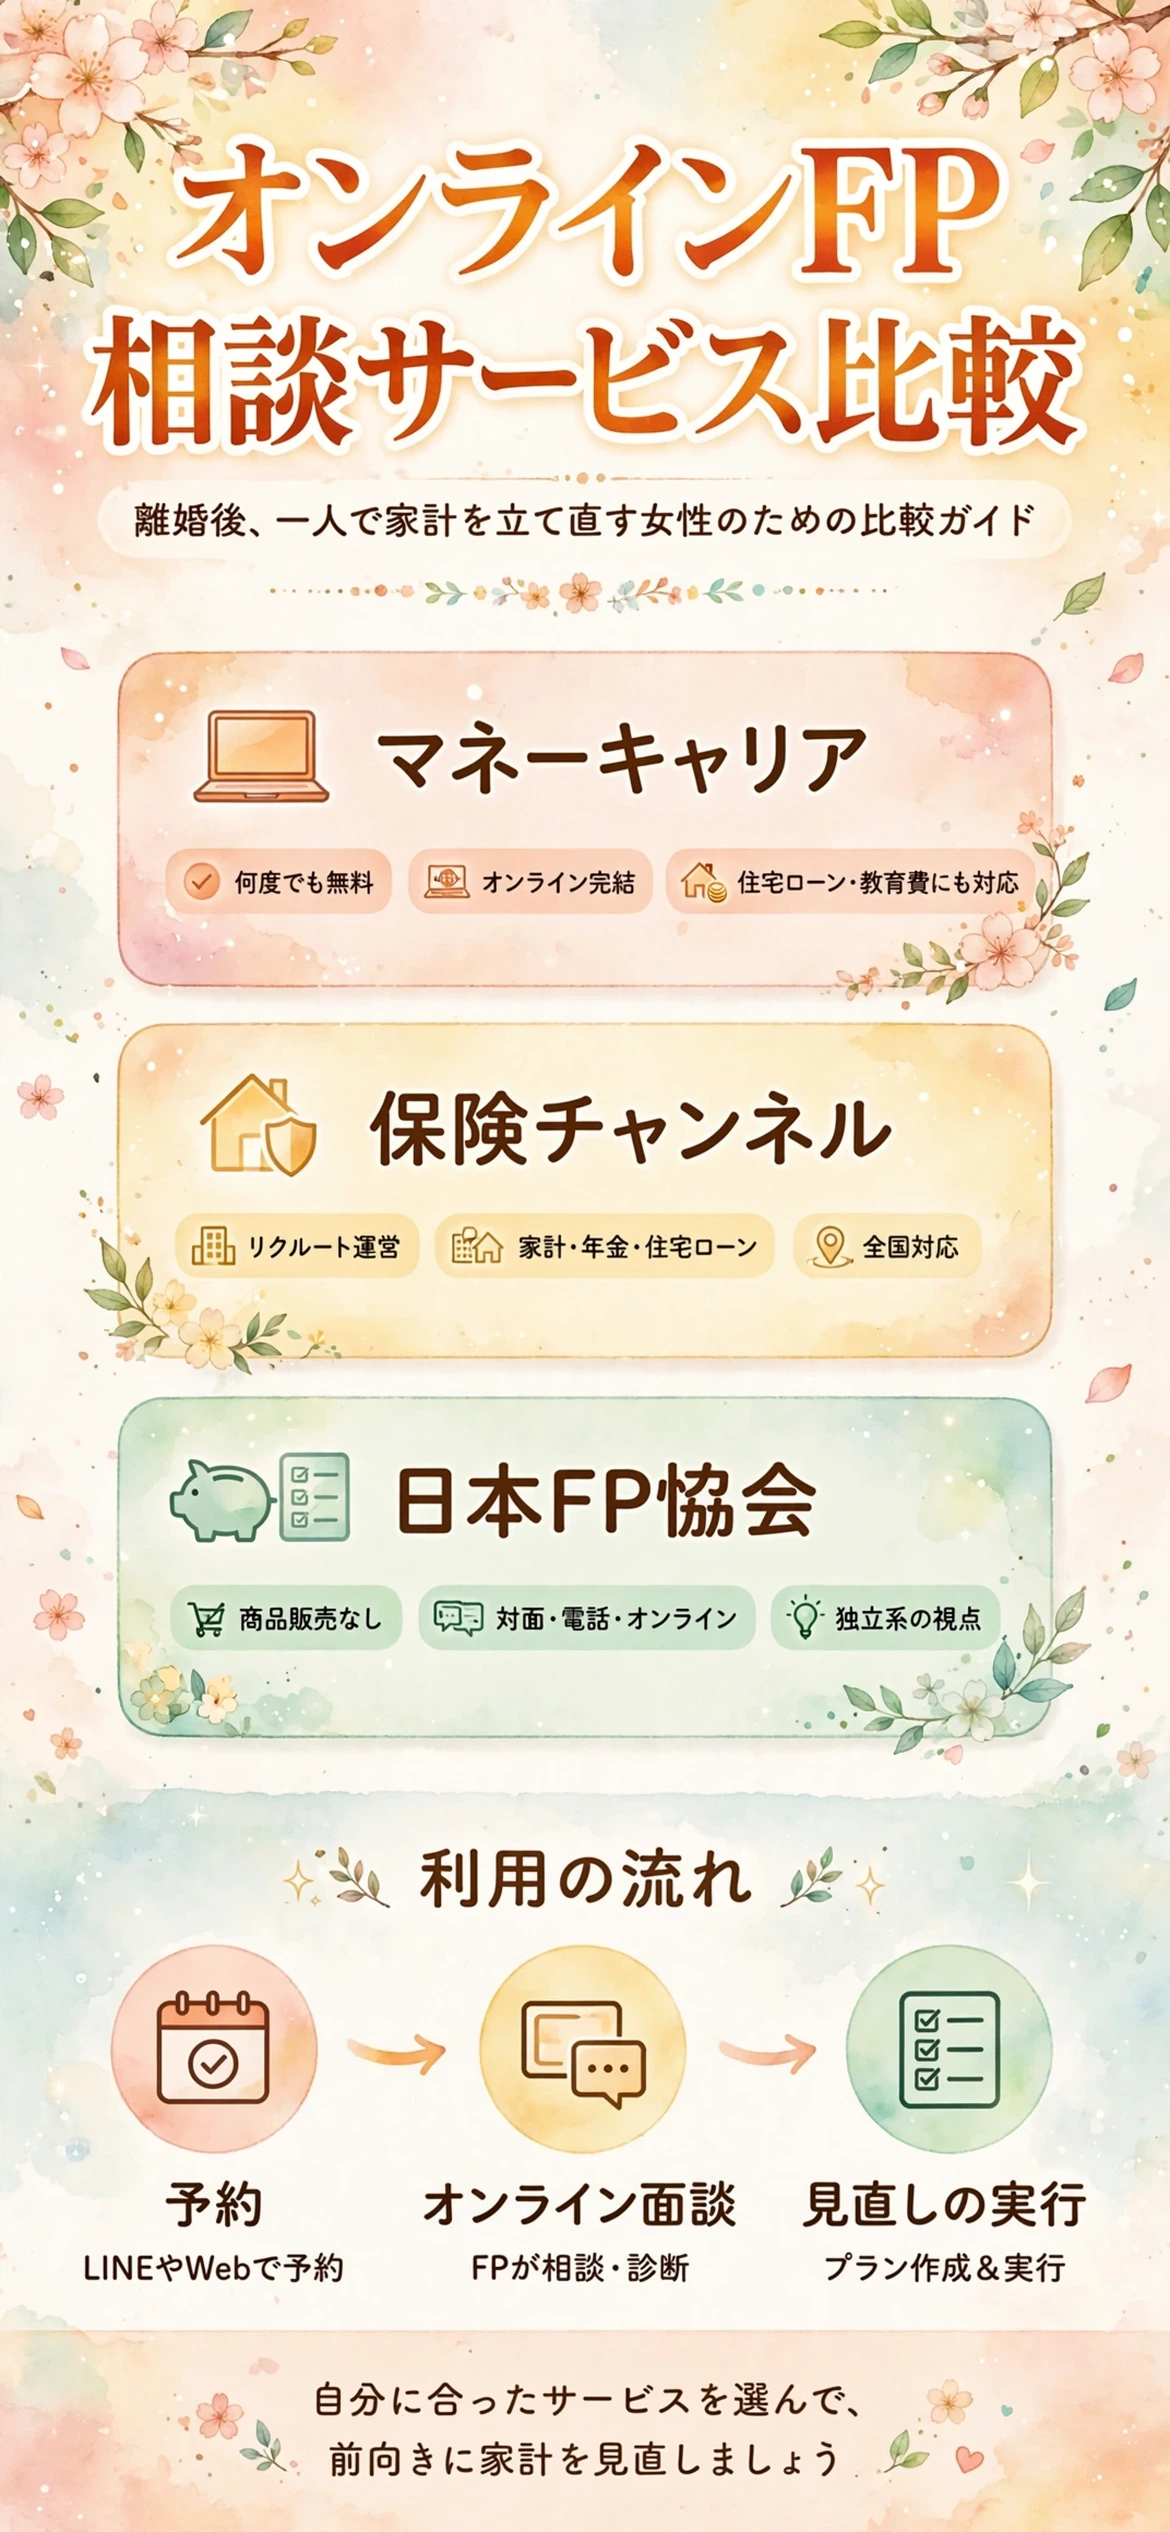
ここでは、オンラインで無料相談できるFP(ファイナンシャルプランナー)サービスを取り上げます。
マネーキャリア・保険チャンネル・日本FP協会という3つの窓口の特徴や選び方を整理しました。
申し込みから相談当日までの流れ、勧誘の可能性への向き合い方まで、できるだけ具体的にまとめています。
ひとつずつ順番に整理していけば、離婚後の家計もきちんと組み立て直せるはずです。

離婚をきっかけに家計の将来設計はどう変わるのか?
結論から言うと、離婚や別居を境に、家計の意思決定はすべて自分ひとりの責任になります。ここでは何が変わるのかを具体的に見ていきます。
夫婦で描いていた計画が崩れる瞬間
結論として、住宅ローンや教育費の計画は、離婚を機に前提から組み直す必要があります。
夫の年収を含めて考えていた老後資金のシミュレーションが、そのままでは使えなくなるためです。
ある家庭では、住宅ローンの名義変更や財産分与の話し合いと並行して、教育費の積立方法まで一度に考えなければならず、頭が追いつかなかったという話があります。
それでも一つずつ整理していくうちに、意外と自分の手で組み立て直せることに気づいた、という声も聞かれます。
ひとりで抱える住宅ローン・教育費・老後資金の不安
結論から言うと、複数のお金の悩みを同時に抱えると、優先順位がつけられなくなりがちです。
収入の見通し、養育費の受け取り、子どもの進学時期などが絡み合い、どこから手をつければいいのか分からなくなるためです。

そんなときこそ、第三者であるFPに家計全体を見てもらうことで、優先順位が見えてくることがあります。
家計相談を後回しにするとどうなるのか
結論として、家計の見直しを先延ばしにすると、後になるほど選べる選択肢が狭まっていきます。
| 先延ばしにした場合 | 早めに相談した場合 |
|---|---|
| 教育費の積立期間が短縮 | 積立方法の選択肢が豊富 |
| 住宅ローンの選択肢が限定 | 借り換え等の余地あり |
| 老後資金の準備不足 | 早期からの計画的な準備 |
もちろん、すぐに答えが出るとは限りませんが、早めに専門家の視点を借りることで、判断材料が増えると感じる人もいるようです。
家計相談を始めるタイミングの目安
結論から言うと、離婚協議が始まった段階、または別居を決めた段階が、家計相談を始める一つの目安になります。
財産分与や養育費の話し合いと並行して家計の全体像を整理しておくと、離婚後の生活設計がスムーズに進みやすいためです。
「まだ気持ちの整理がついていないから」と後回しにしたくなる気持ちも分かりますが、早めの相談が結果的に安心につながることも多いようです。
サレ妻がオンラインFP相談を選ぶメリットとは?
結論として、オンライン相談には、誰にも会わずに相談できる安心感と、時間の融通が利くという利点があります。
誰にも顔を合わせずに相談できる安心感
結論から言うと、オンライン相談は自宅から顔を出さずに参加できる形式も選べます。
離婚や別居の事情を、対面で初対面の相手に話すのは気が引ける、という人も少なくありません。

チャットや音声のみでの参加を受け付けているFPもいるため、事前に相談してみるとよさそうです。
相談料がかからない仕組みとは
結論として、多くのオンラインFP相談は、相談者から相談料を取らない形で運営されています。
相談者が金融商品を契約した場合に、提供会社側からFP側へ手数料が支払われる仕組みが背景にあるためです。
無料の理由を理解したうえで利用すれば、必要以上に身構えずに済みます。
専門機関の使い分けという発想
保険料そのものの見直しに絞って相談したい場合は、マネードクター・保険見直し本舗の保険相談窓口比較も参考になります。
家計全体のライフプランまで見てもらいたいときは、今回紹介するオンラインFP相談の方が向いています。
日々の支出管理を先に整えたい場合は、マネーフォワードME・Zaimの家計簿アプリ比較で管理方法を先に固めておくのもひとつの方法です。

目的に応じて相談先を使い分けることで、無駄な回り道を減らせます。
マネーキャリアと保険チャンネル、何が違うのか?
結論から言うと、両サービスとも家計全般を相談できますが、運営元や指名のしやすさに違いがあります。
相談スタイルと運営元の違い
マネーキャリアは、オンライン完結型の相談スタイルを基本としており、スマートフォンやパソコンから予約から面談まで進められます。
保険チャンネルは、リクルートが運営する相談窓口で、オンラインのほか自宅やカフェでの対面相談も選べます。
| 項目 | マネーキャリア | 保険チャンネル |
|---|---|---|
| 運営 | オンライン特化型 | リクルート運営 |
| 相談方法 | オンライン中心 | オンライン・対面両方 |
| 相談内容 | 家計全般・保険・資産形成 | 家計・年金・住宅ローン等 |
| 相談料 | 無料相談あり | 無料相談あり |
公式サイトの情報は変わることがあるため、申し込み前に最新の内容を確認しておくと安心です。
相談できる内容の幅を比べる
結論として、どちらのサービスも住宅ローン・教育資金・老後資金・保険の見直しまで幅広く扱っています。
- 住宅購入・住宅ローンの相談
- 教育資金の準備方法
- 老後資金・年金の見込み確認
- 保険の保障内容の見直し
- つみたてによる資産形成の考え方
離婚後に生じやすい財産分与や名義変更が、家計にどう影響するかを整理してもらえるかは、事前に問い合わせておくと二度手間になりません。
法的な判断が必要な部分は、弁護士への確認も併せて検討したいところです。
無料の仕組みと勧誘の可能性
結論から言うと、無料相談の裏側には金融商品の提供会社からの手数料収入があるため、契約を促される場面がまったくないとは言い切れません。
担当者によって提案の熱量には差があり、丁寧に希望を聞いてくれる人もいれば、商品説明に時間を割く人もいる、という声もあります。
気が進まない提案は、その場で断って問題ありません。
独立系の日本FP協会という選択肢もあるのか?
結論として、商品の販売を伴わない相談先を探すなら、日本FP協会の相談窓口も選択肢になります。
商品販売を伴わない相談の特徴
結論から言うと、日本FP協会の窓口は特定の金融商品を売ることを目的としていません。
商品販売を主目的としない相談先を探したい人には、選択肢のひとつになりそうです。
対面・電話・オンラインの使い分け
結論として、状況に応じて相談方法を選べる柔軟さも特徴のひとつです。
直接会って話したい人は対面、移動が難しい人はオンラインや電話、というように使い分けができます。
合わないと感じたら、無理に継続しなくてよいのも安心材料です。
有料相談も視野に入れる場合の考え方
結論から言うと、より踏み込んだ提案がほしい場合は、有料相談も選択肢に入ります。
無料相談は商品仲介が前提のことが多く、有料相談は仲介を前提としない分、率直な意見をもらいやすいという考え方があるためです。
料金体系はサービスによって異なるため、契約前に必ず公式サイトで確認することをおすすめします。
正直なところ、無料と有料のどちらが自分に合うのか、筆者自身もまだ迷うところがあります。
オンラインFP相談の申し込みから相談当日までの流れは?
結論として、多くのサービスは予約・事前準備・面談・見直しの実行という4段階で進みます。
予約と事前準備で用意しておくもの
結論から言うと、家計簿や源泉徴収票など、収支が分かる資料を手元に準備しておくとスムーズです。
- 公式サイトから希望日時を予約
- 簡単なヒアリングフォームに回答
- 収支の分かる資料を準備
- オンラインツールの接続確認
離婚後の収入や養育費の見込みなど、変化した部分をメモしておくと相談が具体的になります。
オンライン面談当日の進み方
結論として、面談は現状のヒアリングから始まり、課題の整理、提案という順に進むことが多いようです。
初回の面談時間は1時間前後を目安にしているサービスが多いようですが、時間や延長料金の扱いはサービスごとに異なるため、事前確認が安心です。
疑問点はその場でメモしておき、後日の相談でも聞き直せるようにしておくと安心です。
相談後にやるべきこと
結論から言うと、面談で受け取った提案は、その場で決めずに一度持ち帰って検討するのが基本です。
複数回の無料相談を活用し、他のサービスとも比較してから決める人も多いようです。
- 提案内容を書面やメモで残す
- 他サービスの意見とも比較する
- 家族や信頼できる人にも相談する
ちょっと話がそれますが、焦って決めず、いったん寝かせてから判断するくらいがちょうどいいと感じています。
相談員選びで失敗しないためのチェックポイントは?
結論として、相談員との相性は、資格や経歴だけでなく、実際に話してみた印象で見極める部分も大きいです。
資格・経歴の確認方法
結論から言うと、事前にプロフィールで保有資格や得意分野を確認しておくと安心です。
- ファイナンシャルプランナー資格の有無
- 離婚後の家計相談の経験
- 得意分野(住宅・保険・資産運用等)
担当者を指名できる窓口であれば、口コミも参考にしながら選ぶとよさそうです。
離婚後の家計に詳しい担当者であれば、養育費や財産分与を前提にした家計シミュレーションの相談もしやすくなる場合があります。
法的な取り決めそのものは、弁護士など専門家への確認が必要です。
勧誘の強さを見極めるサイン
結論として、契約を急かす言い回しが目立つ場合は、少し距離を置いて考えたほうがよさそうです。
断ったときの反応が極端に変わる担当者には、注意が必要だという声もあります。
不安を感じたら、その場で契約せず、いったん持ち帰る判断をして構いません。
相性が合わないときの対処
結論から言うと、担当者との相性が合わないと感じたら、遠慮なく窓口を変えて問題ありません。
無料相談を複数回利用できる場合もあるため、別のサービスや別の担当者を試す選択肢もあります。
回数や条件はサービスごとに異なるため、公式サイトで確認しておくと安心です。
本当にこれで正解だったのか、正直まだ迷うところもありますが、無理に一社にこだわる必要はないと感じています。
まとめ:「離婚後にひとりで家計を立て直すサレ妻へ、マネーキャリアと保険チャンネルはどこまで頼れるのか?」
ここまで、離婚や別居後にひとりで家計の将来設計をするサレ妻に向けて、オンラインFP相談の選び方を整理してきました。
| サービス | 特徴 | 向いている人 |
|---|---|---|
| マネーキャリア | オンライン完結・無料相談あり | 移動時間を取りにくい人 |
| 保険チャンネル | リクルート運営・対面も選べる | 対面での相談も検討したい人 |
| 日本FP協会 | 商品販売を主目的としない相談 | 勧誘を避けたい人 |
どのサービスが向くかは、相談したい内容や勧誘への抵抗感によって変わってきます。
まずは気になるサービスの無料相談を一度試してみて、担当者との相性を確かめてみるのがよさそうです。
家計の将来設計は、ひとりで抱え込まず、専門家の視点を借りながら少しずつ整えていけば十分間に合います。
ここまで読んでくださり、ありがとうございます。あなたの家計とこれからの暮らしが、穏やかに整っていくことを願っています。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








