
離婚したあとに検討しやすい所得の控除は、大きくひとり親控除・寡婦控除・扶養控除の3つです。
結論から言うと、子どもと暮らしていて事実婚の相手がいない場合は、まずひとり親控除を軸に考えるのが一般的です。
ただ、「どれを使えばいいのか」「会社に何を出せばいいのか」と、手続きの前で手が止まっている人も多いのではないでしょうか。
- ひとり親控除
- 寡婦控除
- 扶養控除
離婚の手続きだけでも疲れ切っているところに、さらに書類の話が重なるのは本当にしんどいものです。この先では、3つの違いと申告の流れを順番にほどいていきます。

離婚した年、控除の面で何が変わるのか?
離婚すると、配偶者控除の対象から外れ、代わりに使えるかもしれない控除が増えます。
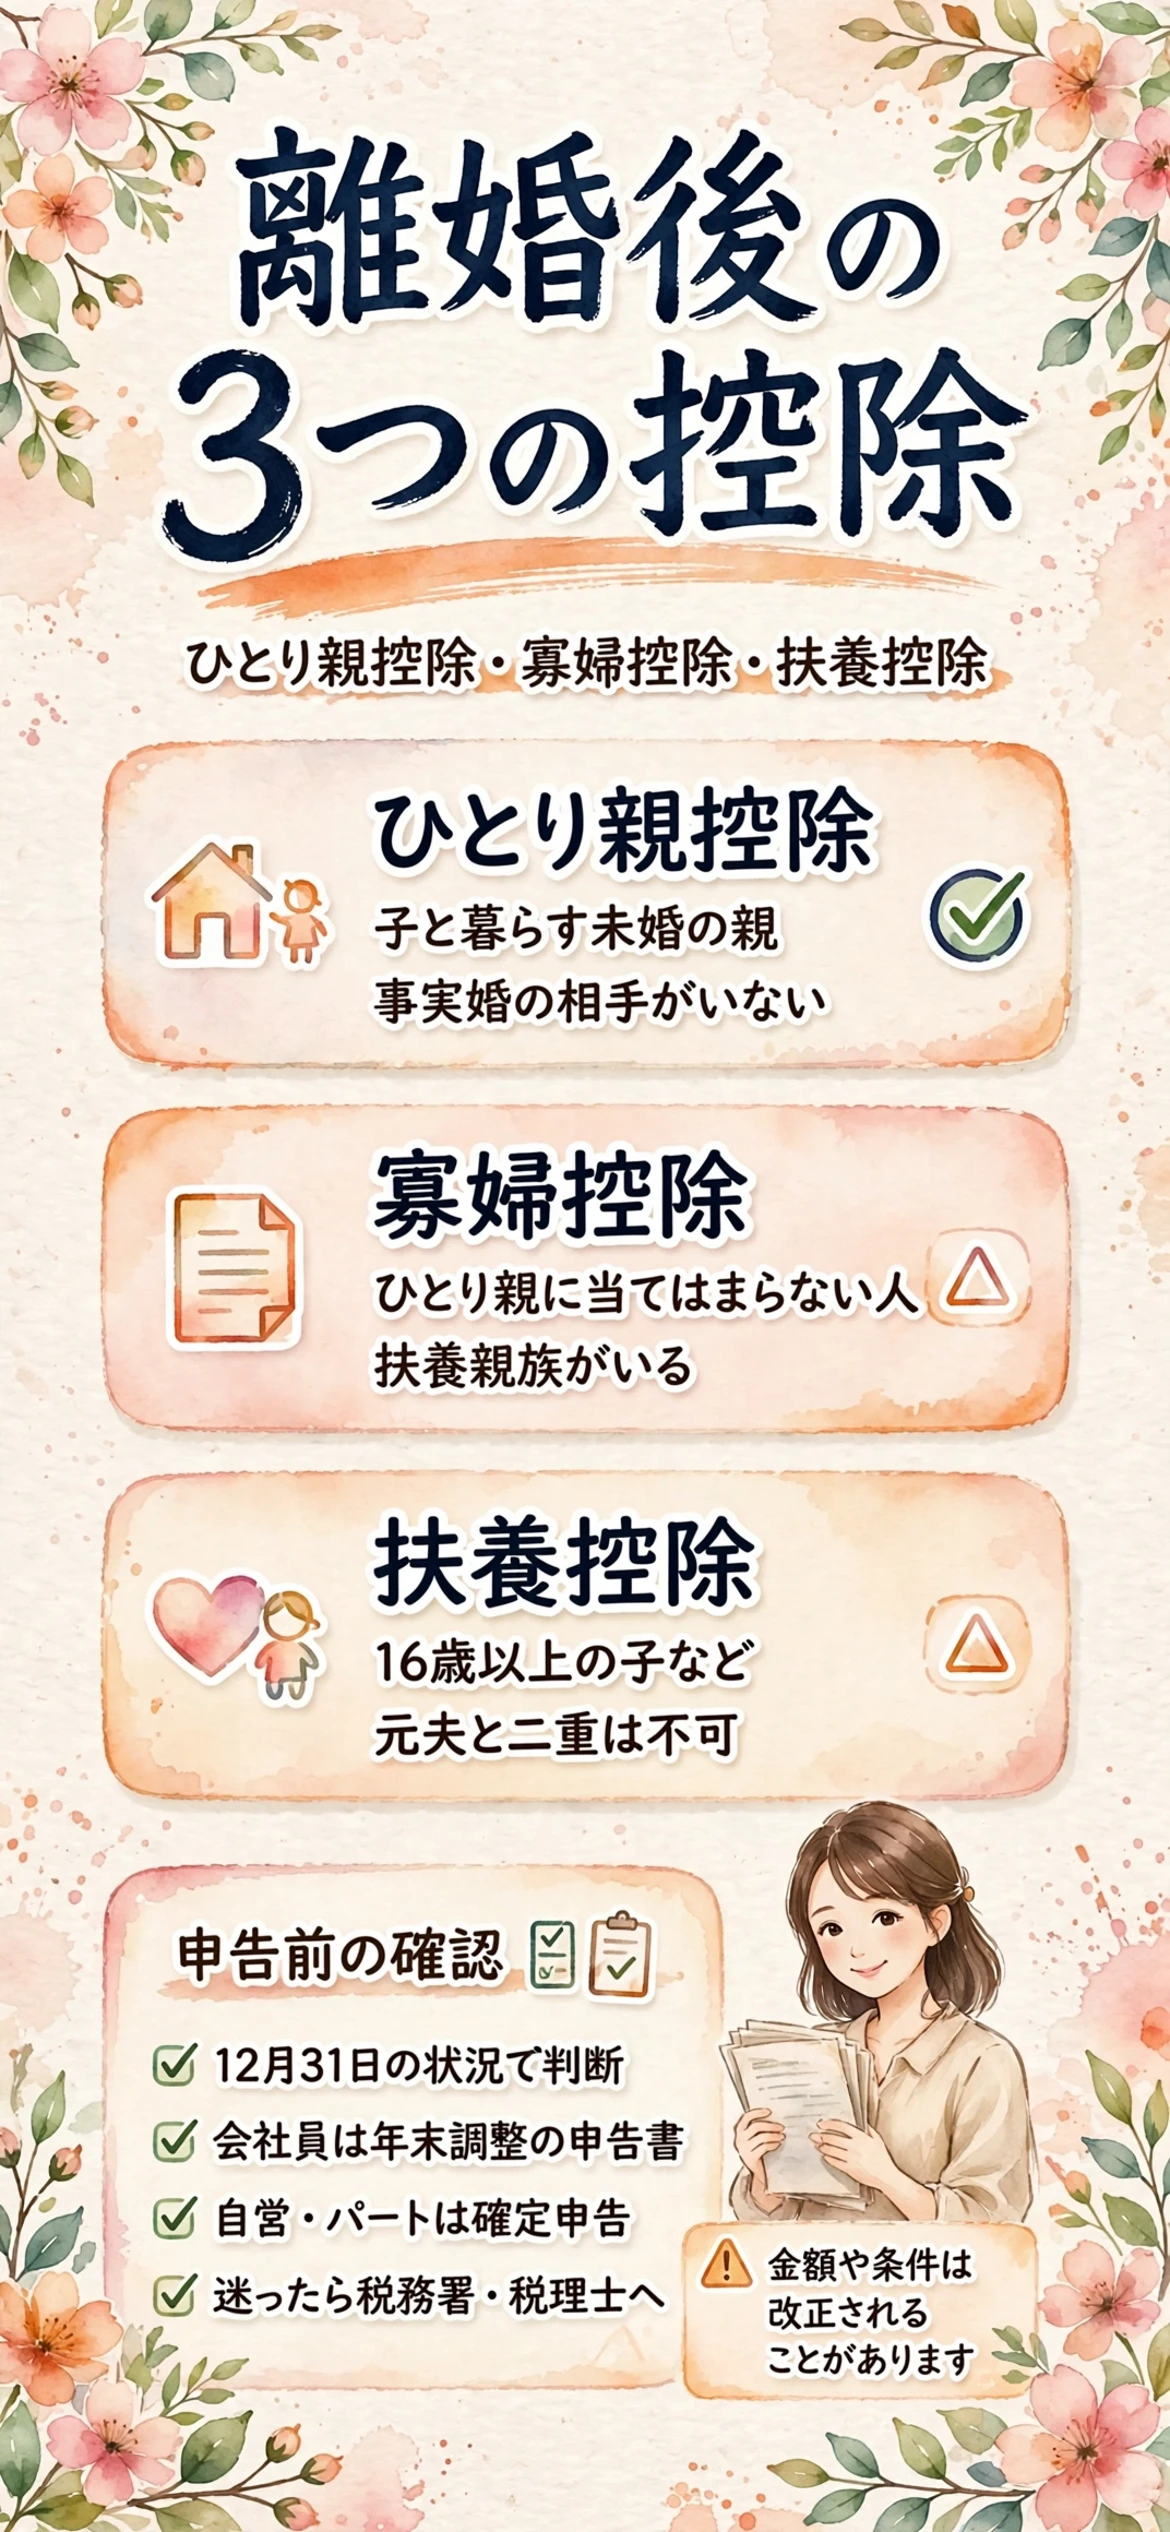
3つの控除の役割を先に整理
3つの控除は、対象になる人も、見る条件も違います。まず全体を表で並べます。
| 控除 | 主な対象 | 主な条件 | 申告先 |
|---|---|---|---|
| ひとり親控除 | 子と暮らす未婚のひとり親 | 事実婚の相手なし・所得の上限あり | 勤務先または税務署 |
| 寡婦控除 | 離婚後に婚姻していない人 | ひとり親に該当しない・扶養親族あり | 勤務先または税務署 |
| 扶養控除 | 子など生計を一にする親族 | 16歳以上・親族の所得が上限以下 | 勤務先または税務署 |
控除額や所得の上限は改正されることがあるため、数字は国税庁の最新ページで確認してください。
- ひとり親控除は35万円(住民税30万円)
- 寡婦控除は27万円(住民税26万円)
- 一般の扶養控除は38万円

この声のとおり、控除の名前が似ているせいで、混乱する人は珍しくありません。私も最初は、どの書類のどの欄なのかが分からず、何度も読み返しました。
慰謝料や養育費の話し合いと並行して、控除の書類まで抱えると、頭がいっぱいになるものです。だからこそ、順番に一つずつ確認していきます。
判定は「その年の12月31日」の状況で決まる
控除を使えるかどうかは、その年の12月31日の現況で見るのが原則です。
年の途中で離婚した場合でも、12月31日時点で婚姻していなければ、その年分から対象になり得ます。
- 1月に離婚しても12月31日時点で判定
- 12月に離婚してもその年から判定
- 再婚や事実婚があれば対象外になる可能性
- 子と生計を一にしているかも同じ日で確認
逆にいうと、離婚が年末ぎりぎりでも、その年から検討できる余地があるということです。
とはいえ、個別の事情で判断が分かれることもあるので、迷ったら税務署に聞くのが安全です。
ひとり親控除と寡婦控除、自分はどちらに当てはまるのか?
先に言うと、子どもと生計を一にしているならまずひとり親控除、該当しない場合に寡婦控除を確認する流れです。
ひとり親控除の主な要件
ひとり親控除は、その年の12月31日に婚姻していないことが前提です。
そのうえで、生計を一にする子がいて、本人の合計所得金額が500万円以下であることなどが求められます。
- 現に婚姻していない
- 事実婚と同様の事情の相手がいない
- 生計を一にする子がいる
- 本人の合計所得金額が500万円以下
- 子が他の人の扶養親族になっていない
最後の項目は見落とされがちで、元夫の扶養に子が入ったままだと、ひとり親控除の対象にならない場合があります。
子の所得の上限は近年見直しがあったため、国税庁の最新の案内で必ず確認してください。
寡婦控除が使えるケース
寡婦控除は、離婚後に婚姻していない人で、扶養親族がいて所得の条件を満たす場合などが対象です。
ただし、ひとり親控除に当てはまる人は、そちらが優先されて寡婦控除とは重ねて使えません。
| 状況 | 検討する控除の目安 |
|---|---|
| 未婚の状態で子と生計を一にしている | ひとり親控除 |
| 子以外の親族(親など)を扶養している | 寡婦控除の確認 |
| 子は元夫の扶養に入っている | 個別に税務署へ確認 |
| 事実婚の相手がいる | どちらも対象外の可能性 |

名前の響きで身構えてしまう人も多く、制度上は離婚した人も対象になり得る、と知るだけでも肩の力が抜けます。
事実婚とみなされるときの注意点
気をつけたいのが、交際相手との関係が事実婚と同様と見られるかどうかです。住民票の続柄に「夫(未届)」「妻(未届)」と書かれている場合は、対象外になると案内されています。
- 住民票の続柄の記載
- 同居の有無や生活費の分担
- 周囲から夫婦として扱われているか
離婚から数か月後に、同居の相手ができた人の話があります。生活費を折半するうちに、ひとり親控除の対象から外れるのではと不安になり、税務署に電話で確認したそうです。
住民票の続柄や同居の実態を整理して伝えたところ、要件の考え方を丁寧に説明してもらえて、安心して申告できたとのことです。
迷うときは、税務署や税理士に確認するのが確実です。
子どもの扶養控除は、元夫と自分のどちらに入れるのか?
扶養控除は、誰の扶養に入れるかで負担が変わり得ますが、まず二重には入れられないというルールが土台になります。
16歳未満と16歳以上で扱いが違う
扶養控除の対象は、原則として16歳以上の親族です。16歳未満の子は、所得の控除としての扶養控除の対象になりません。
| 子の年齢 | 扶養控除 | 補足 |
|---|---|---|
| 16歳未満 | 対象外 | 児童手当など別の仕組みで支援 |
| 16歳以上 | 対象になり得る | 子の所得の上限あり |
| 19歳以上23歳未満など | 年齢区分ごとに要件あり | 年齢や所得を国税庁で確認 |
つまり、小さな子だけを育てている場合、扶養控除は使えなくても、ひとり親控除が使える可能性は残ります。ここを知らないまま何も出さずにいた、という人もいます。
ここが、離婚後の申告でいちばん混同されやすいところだと感じます。
子どもは二重には入れられない
同じ子を、元夫と自分の両方の扶養親族にすることはできません。
その年の12月31日に生計を一にしていたのがどちらか、という現況で考えるのが基本です。
- 同居して育てている親が対象になりやすい
- 支払い状況次第で元夫が対象の場合も
- どちらか一方だけが申告する
養育費の受け取りだけで扶養の可否が決まるわけではなく、子と暮らして生活費を負担しているかなど、実態で判断されます。個々の事情で変わるため、断定はできません。

元夫に連絡したくないときの進め方
元夫とは顔も見たくない、という気持ちは当然です。
連絡を避けたい場合は、離婚の取り決めの中で、扶養の扱いを書面にしておく方法があります。
- 離婚協議書に扶養の扱いを記載
- 直接のやり取りは弁護士を通す
- 元夫の勤務先には自分で連絡しない
本当にこれで揉めずに済むのか、正直まだ迷うところもあります。だからこそ、離婚前後の早い段階で専門家に相談しておくと安心です。
個別の法的判断は弁護士、申告の判断は税理士や税務署に相談することをおすすめします。
年末調整と確定申告、どちらでどう申告するのか?
会社員はまず年末調整、パートや個人事業主などは確定申告が基本です。会社員でも、必要に応じて確定申告を使う場合があります。
会社員なら年末調整で申告書に記入
勤務先で年末調整を受ける場合は、「給与所得者の扶養控除等(異動)申告書」に記入します。
ひとり親や寡婦の該当を伝える欄は、「障害者、寡婦、ひとり親又は勤労学生」のC欄です。
- 12月31日時点の状況を確認する
- 申告書のC欄でひとり親または寡婦を選ぶ
- 子を扶養親族として書く場合は所得の見込みも確認
- 勤務先の締切までに提出する
締切は会社によって違うので、総務や経理に早めに聞いておきましょう。
離婚した年に氏名や住所が変わった場合も、この申告書で変更を伝えられます。旧姓に戻した人は、書き間違いがないか、提出前にもう一度見直しておくと安心です。
年末調整の流れを、時期ごとに整理すると次のようになります。
| 時期 | やること |
|---|---|
| 秋ごろ | 勤務先から申告書が配られる |
| 提出前 | 12月31日時点の状況を確認 |
| 提出時 | C欄と扶養親族欄を記入 |
| 年明け | 源泉徴収票を受け取り保管 |
パート・自営業なら確定申告
年末調整を受けない場合や、副業などがある場合は、翌年に確定申告をします。
- 申告書に控除の欄があるので記入
- ソフトを使うと控除の欄が案内される
- 分からなければ税務署の相談窓口へ
会計ソフトは、青色申告の場面でも役立ちます。
ソフトの選び方は、離婚後に自立したいサレ妻へ向けた比較で触れていますが、今回は控除の話に集中します。
出し忘れたと気づいたときの対処
年末調整で出し忘れても、あとから確定申告で控除を反映できる場合があります。
還付を求める申告には期限が設けられているため、気づいた時点で早めに動くのが得策です。
- 源泉徴収票を手元に用意
- 離婚日や子の状況を整理
- 税務署か税理士に期限を確認
出し忘れは珍しくありません。責める必要はなく、落ち着いて手続きを進めれば大丈夫です。
離婚の前後は、引っ越しや子どもの転校、仕事の調整が重なり、書類が後回しになるのは自然なことです。気づけた時点で、もう十分に動けています。
手当や住民税との関係、相談先はどこにあるのか?
控除は、児童扶養手当や住民税の手続きともつながっています。
児童扶養手当や住民税との関わり
児童扶養手当は、所得の状況などで支給が決まる仕組みで、詳しい計算は自治体の窓口で確認します。
住民税は、前年の所得をもとに市区町村が計算します。一定の所得以下だと非課税になる仕組みもあります。
- 手当は自治体の窓口で申請
- 住民税は市区町村の担当課へ
- 控除の反映は申告内容が土台
ひとり親向けの手当や支援の全体像は、ひとり親支援制度の児童扶養手当や就労支援の申請の流れで整理しています。
控除で所得が下がるほど、ほかの制度の基準に影響することもあるので、両方を見ながら進めるのがコツです。判定の方法は制度ごとに違うため、自治体で確認してください。
相談先の選び方
相談先は、悩みの種類で選ぶと迷いません。
| 相談先 | 向いている悩み | 費用感 |
|---|---|---|
| 税務署の相談窓口 | 控除の要件や書き方の確認 | 無料の窓口が中心 |
| 自治体の税務・福祉窓口 | 住民税や手当の確認 | 無料の窓口が中心 |
| 税理士 | 個別の状況の判断や申告代行 | 事務所ごとに設定 |
慰謝料や財産分与が絡んで判断が複雑な場合は、税理士ドットコム・弥生・みんなの税理士相談所の比較も参考になります。
気持ちの整理がつかないうちは、まず相談先の選択肢を確かめるだけでも構いません。
聞くこと自体が、次の一歩になります。手続きが苦手でも、窓口では順を追って教えてもらえます。
まとめ:「離婚したサレ妻へ、ひとり親控除・寡婦控除・扶養控除の違いと年末調整・確定申告の手順を整理してみた」
3つの控除は、対象も条件も別物で、どれを使えるかは12月31日の状況で決まります。子と暮らしていて事実婚の相手がいなければ、ひとり親控除を軸に確認するのが一般的な流れです。
| 状況 | まず確認すること |
|---|---|
| 子と暮らす未婚のひとり親 | ひとり親控除 |
| 子以外を扶養している | 寡婦控除 |
| 16歳以上の子がいる | 扶養控除と二重取りの有無 |
| 申告方法が不明 | 年末調整か確定申告かを勤務形態で確認 |
元夫と子の扶養を二重に申告しないことも、忘れずに確認してください。
金額や所得の上限は改正されるため、最新の国税庁の案内と、税務署・税理士への相談で確かめてください。
ここまで読んでくださってありがとうございます。手続きが少しでも整理でき、暮らしが穏やかに立て直せますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








