
別居した直後、通帳の残高を見て青ざめた経験がある人は少なくありません。
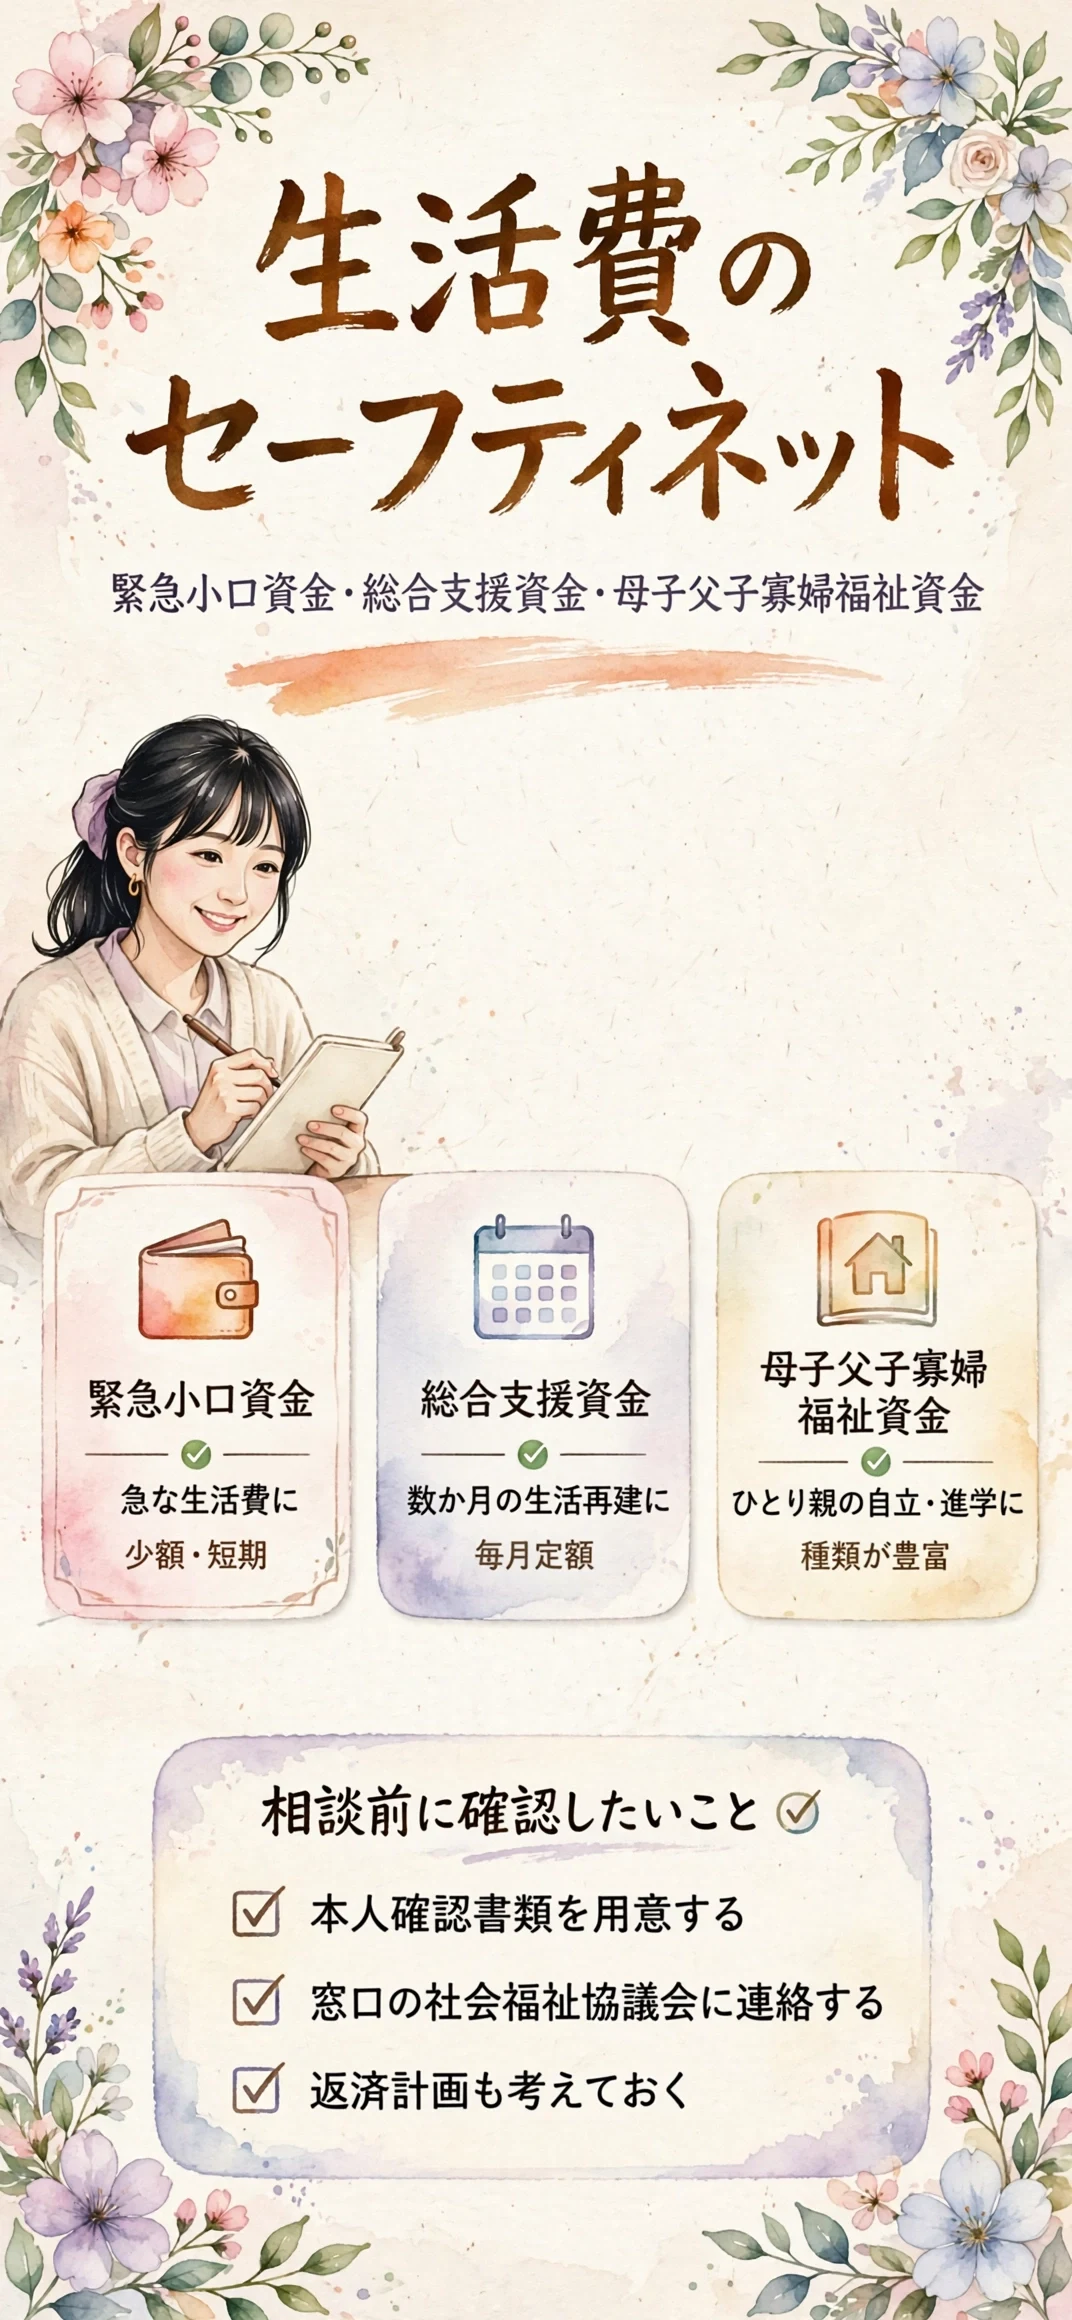
先に言うと、急な生活費には緊急小口資金、数か月の生活再建には総合支援資金、ひとり親としての長い自立には母子父子寡婦福祉資金が向いています。
夫の不倫がきっかけの別居や離婚は、準備の時間がないまま始まることも多いものです。ここでは3つの公的な貸付制度を並べ、対象・上限額・利子・窓口の違いを一次情報から整理しました。

別居や離婚で生活費が心細いとき、サレ妻はまず何を頼ればいいのか?
公的な貸付制度は3つあり、困っている状況によって向き不向きが分かれます。
3つの制度は、想定している「困りごと」が違う
まず全体像を比べると、それぞれの役割の違いが見えてきます。
| 制度 | 想定する場面 | 上限額の目安 |
|---|---|---|
| 緊急小口資金 | 数日〜数週間でお金が尽きる | 10万円以内 |
| 総合支援資金(生活福祉資金) | 数か月かけて生活を立て直す | 単身月15万円以内 |
| 母子父子寡婦福祉資金 | ひとり親としての自立・進学 | 資金の種類により異なる |
3つとも「借金」だが、性質は消費者金融と大きく違う
いずれも公費を財源にした公的な貸付で、無利子または低い利子が基本です。
- 保証人を立てれば無利子になる制度が多い
- 審査には家計や状況の確認がある
- 返済が苦しい場合は猶予の相談もできる
ちょっと話がそれますが、貸付というだけで身構えてしまう人も多いようです。実際は相談員が状況を聞きながら進めてくれる、対話寄りの手続きだと感じます。
相談する前にメモしておきたいこと
窓口での面談は、状況をうまく話せるかどうかで進み方が変わります。
- 別居・離婚の時期と理由
- 現在の家計の収支感覚
- 今後数か月の見込み
- 頼れる家族や保証人の有無
相談の予約を入れる前にメモを準備しておいたところ、面談がスムーズに進んだという話もあります。何を聞かれるか分からず不安だったものの、担当者が一つずつ質問してくれたため、結果的にはメモの半分も使わずに済んだそうです。
まずどこに連絡すればいいのか
3つの制度は、それぞれ窓口が異なります。
| 制度 | 窓口 |
|---|---|
| 緊急小口資金・総合支援資金 | 市区町村の社会福祉協議会 |
| 母子父子寡婦福祉資金 | 都道府県・市の福祉事務所 |
どちらに連絡すればいいか迷ったときは、まず市区町村の窓口に「離婚・別居で生活費に困っている」と伝えるところから始められます。
共通して用意しておきたい書類
制度によって細部は違いますが、共通して求められる書類はある程度重なります。
- 本人確認書類(運転免許証等)
- 世帯の状況がわかる住民票
- 家計の状況を示す通帳の写し
先にコピーをまとめておくだけで、複数の窓口を回るときの負担がぐっと軽くなります。
緊急かつ一時的にお金が必要なとき、緊急小口資金はどう使えるのか?
今週・来週の生活費が足りないという場面を想定した、少額の貸付制度です。
対象になる理由と上限額
緊急小口資金は、緊急かつ一時的に生計の維持が困難になった場合に、10万円以内を貸し付ける制度です。
離婚や別居にともなう家計の急な変化も、対象理由に含まれる場合があります。
- 離婚・別居による家計の急変
- 予期しない支出が重なった場合
- 次の給与日まで持たない場合
該当するかどうかは自治体ごとの運用差もあるため、まずは窓口で事情を話してみるのが早い道です。
無利子で借りられる条件
緊急小口資金は、保証人の有無にかかわらず無利子で借りられる制度です。
据置期間は貸付から2か月以内、償還期間は12か月以内が目安になっています。
| 項目 | 目安 |
|---|---|
| 上限額 | 10万円以内 |
| 利子 | 無利子 |
| 据置期間 | 2か月以内 |
| 償還期間 | 12か月以内 |
実際にどんな支出に使われているのか
少額とはいえ、使いみちの幅は意外と広い資金です。
- 当面の食費や日用品費
- 公共料金の支払い
- 子どもの学校関連の急な出費
10万円という金額は、大きな買い物には足りなくても、数週間の暮らしをつなぐ役には立ちます。用途を細かく申告する必要はありますが、使いみちの自由度は比較的高めです。
コロナ禍の特例貸付は終わっている点に注意
一時期は上限額が広がった特例貸付が実施されていましたが、その枠組みはすでに終了しています。
現在申し込めるのは、通常の緊急小口資金です。
- 特例貸付は受付を終えている
- 現行制度の上限は原則10万円以内
- 過去の特例と条件を混同しない
ネットで見た体験談が特例貸付の頃の内容だった、という行き違いも起こりやすい部分です。情報の日付には注意しておきたいところです。
児童扶養手当など、他の助成と併用できるのか
緊急小口資金は貸付なので、返済不要の手当とは性質が異なります。
児童扶養手当や就労支援と、貸付を同時に利用すること自体は妨げられません。
| 種類 | 返済の有無 |
|---|---|
| 緊急小口資金 | 返済が必要 |
| 児童扶養手当 | 返済不要 |
申し込みから振込までの流れ
思ったより手順は少なく、面談と書類提出が中心です。
- 社会福祉協議会に電話・来所で相談する
- 家計の状況や困っている理由を伝える
- 必要書類をそろえて申請する
- 審査を経て指定口座に振り込まれる
急いでいても、その場で即日現金を渡されるような制度ではありません。審査と振込には数日から数週間かかる、という声もあります。
不倫の発覚から数日で別居を決めたものの、財布の中身は数千円だけだった。そんな状態で駆け込んだ窓口で、まず必要書類の一覧をもらい、翌週にはなんとか振込にこぎつけたという話もあります。
生活を立て直す数か月間、総合支援資金でどこまで補えるのか?
総合支援資金は、生活福祉資金貸付制度の中の「生活支援費」にあたる資金です。
単身と二人以上世帯で上限額が違う
生活支援費は、単身世帯で月15万円以内、二人以上の世帯で月20万円以内が目安です。
貸付期間は原則3か月で、状況により延長される場合があります。
| 世帯構成 | 月額の目安 |
|---|---|
| 単身世帯 | 15万円以内 |
| 二人以上世帯 | 20万円以内 |
毎月定額という仕組みは、家計の見通しを立てやすくしてくれる部分でもあります。
連帯保証人がいない場合の利子
連帯保証人を立てれば無利子、立てない場合は年1.5%の利子がつきます。
据置期間は最終貸付日から6か月以内、償還期間は10年以内とされる制度設計です。
- 保証人ありなら無利子
- 保証人なしでも申込は可能
- 延滞すると年3.0%の延滞利子が発生
保証人を頼める相手がいない、というサレ妻も少なくありません。保証人なしでも申込自体はできる点は、覚えておいて損はなさそうです。
ハローワークとの連携が求められる理由
総合支援資金は、生活再建に向けた支援と一体で運用されている制度です。
お金を借りるだけでなく、次の仕事や暮らしの立て直しまで並行して考える仕組みになっています。
離婚が決まったばかりで再就職どころではなかったのに、面談のたびに求職活動を確認されて負担だった。そんな戸惑いの声もあります。それでも回数を重ねるうちに、少しずつ次の一歩を考える余裕が戻ってきたそうです。
生活支援費以外にもある、2つの付随資金
総合支援資金には、生活支援費のほかにも用途別の資金が用意されています。
| 資金 | 用途 | 上限額の目安 |
|---|---|---|
| 住宅入居費 | 敷金・礼金など転居費用 | 40万円以内 |
| 一時生活再建費 | 債務整理や家財の購入など | 60万円以内 |
賃貸契約を新しく結ぶ場面では、住宅入居費もあわせて相談できるか確認しておくと安心です。
ひとり親家庭ならではの母子父子寡婦福祉資金は何が違うのか?
離婚が成立し、ひとり親になった後に選択肢へ加わる制度です。
12種類の資金と、生活資金の使い道
母子父子寡婦福祉資金には、生活資金・住宅資金・修学資金など12種類の資金があります。
目的ごとに上限額や条件が細かく分かれているのが特徴です。
| 資金の種類 | 主な用途 |
|---|---|
| 生活資金 | 技能習得中・離職中の生活費 |
| 住宅資金 | 住宅の補修や賃貸への転居費用 |
| 修学資金 | 子どもの高校・大学等の学費 |
| 就職支度資金 | 就職に必要な被服費・通勤用品 |
住宅資金は、賃貸への転居費用や補修費用まで幅広くカバーできる資金です。
無利子になるケースと、利子がつくケース
資金の種類によって、利子の扱いが変わります。
- 修学資金・就職支度資金は無利子
- 生活資金は保証人ありで無利子
- 保証人なしは年1.0%の利子
子ども向けの資金は無利子で設計されている点が、家計にとって助かる部分です。
申込窓口と必要になりやすい書類
窓口は、居住地の都道府県や市の福祉事務所です。
- 戸籍謄本や住民票
- 所得を確認できる書類
- 資金の使いみちがわかる見積書等
母子・父子自立支援員という担当者が、書類の準備段階から相談に乗ってくれる自治体もあります。
離婚届を出したばかりで、何から手をつければいいか分からなかった。窓口で自立支援員に一通り事情を話したところ、必要な資金の種類まで担当者と整理できたという話もあります。
進学のタイミングで使われることが多い理由
修学資金は、子どもの進学が決まった時期に申し込みが集中しやすい資金です。
- 入学金・授業料が対象に含まれる
- 通学用品まで対象になる場合がある
- 審査には一定の期間がかかる
借りたお金をどう返し、返せなくなったらどうすればいいのか?
借りて終わりではなく、返済まで見通しておくことが大切です。
据置期間と償還期間の考え方
据置期間は返済を待ってもらえる期間、償還期間は実際に返していく期間です。
据置期間中は元金の返済がなく、家計を落ち着かせる猶予にあてられます。
| 制度 | 据置期間 | 償還期間 |
|---|---|---|
| 緊急小口資金 | 2か月以内 | 12か月以内 |
| 総合支援資金 | 6か月以内 | 10年以内 |
| 母子父子寡婦福祉資金 | 資金の種類による | 資金の種類による |
据置期間中に次の仕事が決まり、償還が始まる頃には家計にも少し余裕が戻っていた。そんな流れをたどれた、という話もあります。
返済が苦しくなったときの相談先
返せなくなりそうなときほど、早めの相談が結果を左右します。
- 連絡せず滞納を重ねる
- 督促を無視して放置する
- ひとりで抱え込んで動けなくなる
貸付を受けた窓口に事情を伝えれば、返済計画を見直す相談に応じてもらえる場合があります。
生活保護など、他の制度との住み分け
貸付はあくまで返済が前提の制度で、暮らしの立て直しが見込める場合に向いています。
返済のめどが立たないほど厳しい状況では、生活保護など別の支援が選択肢に入る場合もあります。
| 状況 | 相談先の例 |
|---|---|
| 一時的に苦しいが立て直せそう | 社会福祉協議会・福祉事務所の貸付 |
| 暮らしそのものが立ち行かない | 福祉事務所の生活保護担当窓口 |
どちらに当たるかひとりでは判断しづらいときも、窓口で状況を話せば、担当者が適した制度を案内してくれます。
離婚が成立していない別居中の段階でも、まずは福祉事務所に相談してみて損はありません。
借りる前に確認しておきたいこと
公的な貸付とはいえ、借りたお金はいずれ返す前提のものです。
生活費の見通しが立たないまま借り続けると、返済が新たな負担になりかねません。
- 他に使える手当や助成がないか確認する
- 返済計画を借りる前に立てておく
- 必要なら弁護士や自立支援員にも相談する
婚姻費用を請求できる状況なら、婚姻費用請求と貸付制度の使い分けもあわせて検討すると、無理のない資金計画になりやすいはずです。
本当にどの制度が合うのか、正直まだ迷うところもあるかもしれません。それでも、ひとりで判断せず窓口で聞いてみる価値はあります。
まとめ:「別居直後に生活費が心細いサレ妻へ、緊急小口資金・生活福祉資金・母子父子寡婦福祉資金を比べた」
3つの制度は、困りごとの緊急度と期間によって役割が分かれています。
| 制度 | 向いている場面 |
|---|---|
| 緊急小口資金 | 今すぐ・少額の生活費 |
| 総合支援資金 | 数か月の生活再建 |
| 母子父子寡婦福祉資金 | ひとり親としての自立・進学 |
急ぐなら緊急小口資金、数か月の立て直しなら総合支援資金、進学や住まいまで見据えるなら母子父子寡婦福祉資金が軸になり、状況に応じて複数の制度を組み合わせて考えることもできます。
どの制度も、窓口に事情を話すところから始まります。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








