
学資保険や生命保険、こっそり貯めたへそくりまで財産分与の対象になるのか、離婚を考え始めたサレ妻ほど気になるところではないでしょうか。
結論から言うと、学資保険と生命保険の解約返戻金、へそくりのいずれも、別居時点の残高を基準に夫婦で分け合う対象になりやすい財産です。
ここでは3つを比べながら、揉めずに整理する進め方をまとめました。

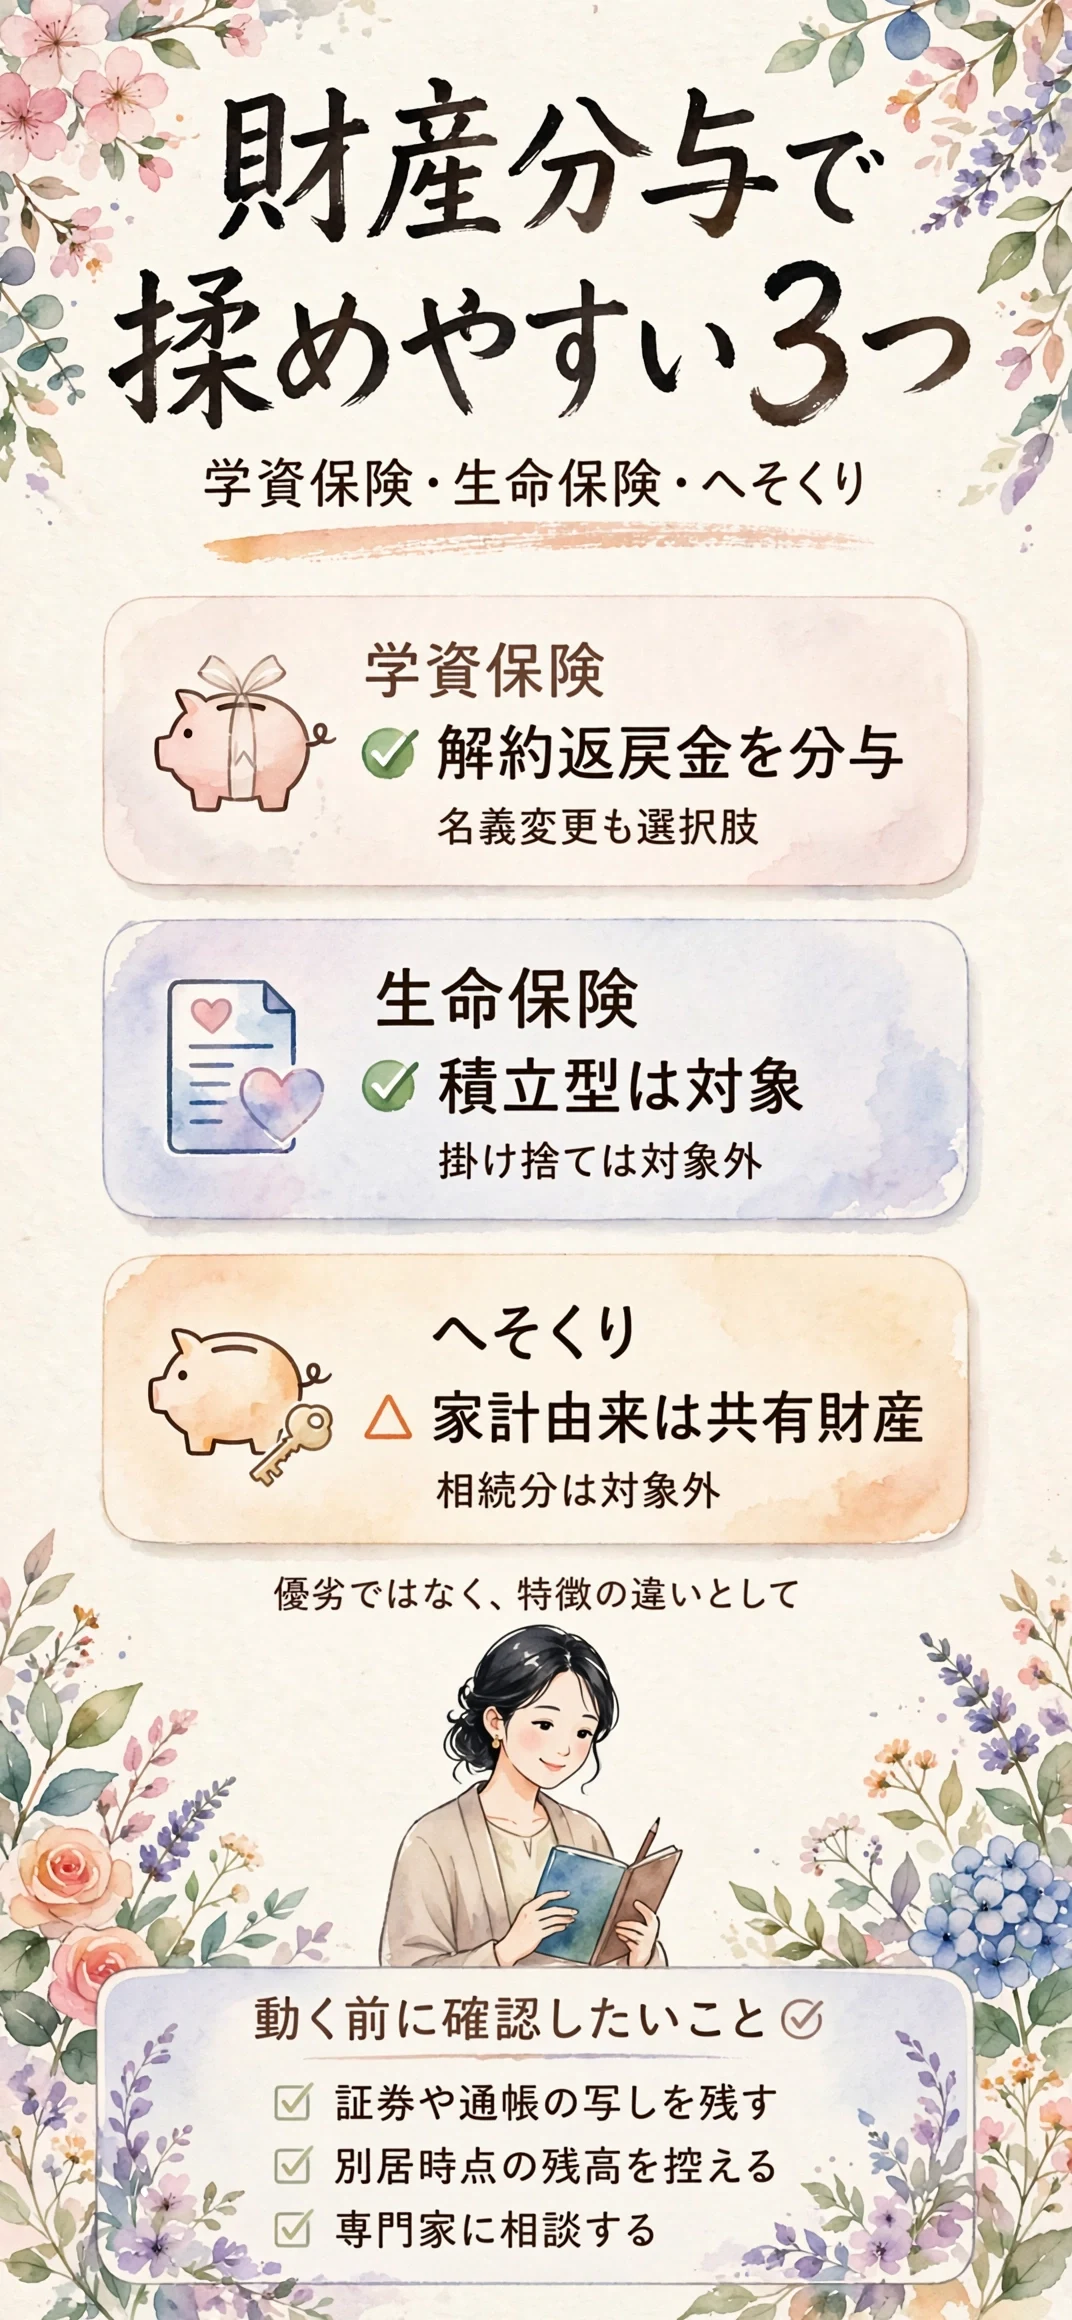
財産分与で学資保険・生命保険・へそくりはどう扱われるのか?
財産分与の基本ルールを押さえておくと、学資保険・生命保険・へそくりの扱いも迷わず判断しやすくなります。
結婚期間中に積み立てたお金は原則2分の1に分ける
結婚から積み上げた財産は、名義がどちらであっても2分の1ずつ分けるのが原則です。夫婦が協力して築いた財産とみなされるためで、名義預金や保険であっても原資が家計や給与であれば同じ考え方が及びます。
別居直前になって初めて保険証券や通帳を見せてもらい、金額の大きさに驚いたという話もあります。慌てて調べ始めたものの、何をどう整理すればいいのか分からず途方に暮れたそうです。それでも一つずつ書き出していくうちに、意外と冷静に向き合えたと振り返る人もいます。
財産の種類ごとに扱いが違うと知っているかどうかで、話し合いの進み方はかなり変わってきます。何をどこまで開示すべきか迷ったときほど、先にルールの全体像をつかんでおくと落ち着いて対応しやすくなります。
| 財産の種類 | 対象になりやすさ | 特に確認したい点 |
|---|---|---|
| 学資保険 | 対象になりやすい | 解約返戻金の金額 |
| 生命保険 | 積立型は対象、掛け捨ては対象外 | 結婚前加入分の除外 |
| へそくり | 家計由来なら対象 | 相続・独身時代資金の除外 |

別居した時点の残高が分け方の基準になる
実務では、離婚が成立する日ではなく、別居を始めた時点の財産を基準に分けるという考え方が一般的です。
別居後は互いの協力関係が薄れるため、そこから先に増えた財産は分与の対象から外れやすいという理由があります。基準時をどこに置くかで金額が変わってくるので、最初の確認がとても大事です。
- 別居時点の解約返戻金を確認する
- 婚姻時点の返戻金も分かれば控える
- 差額分が分与の目安になる
請求できる期間にも区切りがあるため、財産分与や年金分割の請求期限を比べた内容もあわせて確認しておくと安心です。
証拠を示せないと共有財産として扱われやすい
自分の名義の口座や保険であっても、原資が家計や給与であれば共有財産として扱われる可能性が高くなります。夫名義であっても妻名義であっても、家計というひとつの財布から出たお金である以上、扱いに大きな差は生まれにくいということです。
財産分与では、特有財産だと主張する側が証拠を示す必要があると考えられているためです。通帳の入出金履歴や振込元の記録が残っていないと、話し合いの場で説明しきれないことがあります。
- 結婚前の残高が分からない
- 振込元の記録を残していない
- 贈与契約書を処分してしまった
手元にある資料だけで十分なのか不安になる場面もありますが、少しずつでも記録を積み重ねておくと安心につながります。
学資保険は財産分与でどう分ければいいのか?
子どもの将来のために積み立てた学資保険だからこそ、扱いに悩むサレ妻は多いものです。
解約返戻金の金額をまず調べておく
学資保険を分けるときは、解約したと仮定した場合の解約返戻金の金額を基準にするのが一般的な進め方です。保険会社に問い合わせれば、現在の解約返戻金や試算額を教えてもらえるケースが多く、証券番号や契約者名が分かれば電話一本で確認できることもあります。
問い合わせてみたら、思っていたより返戻率が低く拍子抜けした、という声もあります。それでも金額を把握できたことで、話し合いの土台が整ったという流れにつながったそうです。試算書は口頭のやり取りより証拠として残りやすく、後から金額を巡って揉めたときの支えにもなります。
解約せず名義だけ変える選択肢もある
子どものために解約したくないなら、契約者を親権者側に変更する方法も選べます。
解約してしまうと、それまで積み立ててきた分が目減りしてしまうことも多く、子どもの進学費用として残したいと考える人にとっては悩ましい選択になります。名義変更なら積立を止めずに済み、相手にはその時点の評価額を精算する形が取りやすくなります。
- 保険会社へ契約者変更を相談する
- 解約返戻金相当額を試算してもらう
- 相手への精算方法を話し合う
- 合意内容を書面に残す

名義変更だけなら子どもの積立は途切れず、相手には返戻金の半額相当を現金で精算する形が選ばれやすいようです。保険料の払込みが続く契約なら、誰が引き続き支払うのかも忘れずに取り決めておきたいところです。
生命保険の解約返戻金はどこまで財産分与の対象になるのか?
生命保険は種類によって対象になるかどうかが分かれるため、契約内容の確認が欠かせません。
掛け捨て型と積立型で扱いが変わる
先に言うと、解約返戻金が発生しない掛け捨て型の保険は、財産分与の対象になりにくいと考えられています。
戻ってくるお金がない以上、分けるべき財産自体が存在しないためです。定期保険や収入保障保険は多くがこの掛け捨て型にあたります。
| 保険の種類 | 解約返戻金 | 財産分与 |
|---|---|---|
| 終身保険・養老保険 | あり | 対象になりやすい |
| 定期保険・収入保障保険 | 基本なし | 対象外の傾向 |
証券が複数ある家庭では、どれが積立型でどれが掛け捨て型か分からなくなっていることも珍しくありません。保険証券の一覧を作るだけでも、頭のなかが整理されていく感覚があります。
結婚前から入っていた保険は一部だけ対象になる
結婚前から契約していた保険は、婚姻前に積み立てた部分は特有財産として除外される考え方が一般的です。
民法762条は、婚姻前から有する財産をそれぞれの特有財産と定めているためです。婚姻後に増えた分だけを切り分けて算出することになります。
- 結婚時点の返戻金額を確認する
- 現在との差額を出しておく
- 証券会社の試算書を保存する
受取人や契約者名義の変更が必要になる場面も多く、生命保険の受取人や名義変更の手続きもあわせて把握しておくと迷わずに済みます。証券会社に結婚時点の解約返戻金を試算してもらい、現在の金額との差だけを分ける形にすれば、無用な揉め事を避けやすくなります。
へそくりは財産分与で本当に返さなければいけないのか?
誰にも言わずに貯めてきたへそくりまで対象になると聞くと、複雑な気持ちになる人も多いのではないでしょうか。
家計から貯めたお金は夫婦の共有財産とみなされやすい
生活費や夫の給与をやりくりして貯めたへそくりは、共有財産とみなされやすい傾向にあります。
原資が夫婦どちらかの収入であっても、家計管理という形での貢献が認められるためです。専業主婦であっても、分与割合は2分の1が原則と考えられています。
正直なところ、へそくりまで見せる必要があるのかと最初は納得しきれませんでした。それでも記録をたどってみると、金額の根拠を説明できたほうが結果的に話し合いがスムーズに進んだそうです。

相続や独身時代の資金は別扱いになる
一方で、独身時代の貯金や親からの相続金を原資にしたへそくりは、特有財産として対象外になる可能性があります。
出どころを示せる通帳や贈与契約書を残しておくと、後で自分の取り分として主張しやすくなります。
証明できなければ共有財産とみなされてしまう場合もあるため、記録を残す意識が結局は自分を守ることにつながります。実家からの援助を積み立てていたのに詳しい経緯を説明できず、共有財産として扱われてしまったという話もあります。
よくある揉め方の傾向と対処の方向
揉め方を大きくするのは、金額そのものより「隠していた」という気持ちのすれ違いです。
| 揉め方の傾向 | 対処の方向 |
|---|---|
| 金額を過少申告してしまう | 通帳の写しで裏付ける |
| 存在自体を隠し通そうとする | 早めに専門家へ相談 |
金額を少なく見せようとするより、早い段階で実際の残高を示したほうが、結果的に話し合いが早く収まったという声もあります。隠そうとする気持ちより、ありのままを伝える姿勢のほうが相手の態度を和らげることもあるようです。
学資保険・生命保険・へそくりで揉めないためにはどう動けばいいのか?
種類の違う財産をまとめて整理するには、早い段階からの記録が何より役に立ちます。
通帳・証券をコピーして残高を記録しておく
別居を決める前に、通帳や保険証券のコピーを残しておくのが一番の近道です。
別居後は相手名義の資料を確認しづらくなり、金額の把握が一気に難しくなるためです。落ち着いて動ける今のうちに、できる範囲で構わないので記録を残しておきたいところです。
本当にこれで漏れがないのか、正直まだ不安が残る部分もありますが、記録がある分だけ交渉の材料は増えます。ねんきん定期便や証券会社からの郵便物も、見落とさず保管しておきたい資料のひとつです。
専門家に相談して分け方を整理してもらう
財産の種類が多いほど、自分たちだけで正確な分け方を決めるのは難しくなります。保険や積立の種類がいくつも重なる家庭ほど、その傾向は強くなるようです。
保険や積立の評価方法には専門知識が必要で、見落としがあると後から請求し直すのも大変になるからです。
詳しい評価額の算定や交渉の進め方は個別の事情によって変わる部分が大きいため、弁護士に相談することをおすすめします。一人で抱え込んでいた期間が長いほど、話した瞬間に肩の力が抜けたという声も少なくありません。
まずは財産の整理を専門家に相談するところから動き出してみると、気持ちの整理もつきやすくなるはずです。
まとめ:「財産分与で揉めやすいサレ妻へ、学資保険・生命保険・へそくりの扱いを比べてわかった」
学資保険・生命保険・へそくりは、それぞれ別居時点の残高や解約返戻金を基準に、共有財産かどうかを見極めることが揉めない分け方につながります。
| 財産 | 基本の考え方 |
|---|---|
| 学資保険 | 解約返戻金相当額を分与、名義変更も選択肢 |
| 生命保険 | 積立型のみ対象、婚姻前分は除外 |
| へそくり | 家計由来は共有財産、相続分は対象外 |
証券や通帳の写しを早めに残しておくだけでも、後の話し合いはずいぶん楽になります。判断に迷う部分は一人で抱え込まず、専門家の力も借りながら整理を進めてみてください。
解約するか名義を変えるか、渡すか渡さないかで悩んだときは、一度立ち止まって落ち着ける相手に話してみるのもひとつの方法です。ここまで読んでくださってありがとうございます、これからの暮らしが穏やかなものになりますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








