
年金分割の書類を手にしたとき、これでようやく老後は安心だと思った人もいるのではないだろうか。
先に言うと、年金分割や養育費だけに頼らず、iDeCo・国民年金基金・個人年金保険のどれかを自分名義で始めておくと、老後への不安はかなり軽くなる。
この3つは似ているようで、掛金の決め方も税金の優遇も、途中で引き出せるかどうかもまったく違うため、サレ妻自身の働き方や年齢に合わせて選び方を変える必要がある。

離婚後、ひとりで老後資金を考えなくてはいけないのはなぜか?
年金分割で増える金額には限りがあり、それだけで老後の生活をまかなうのは正直厳しい。専業主婦だった人ほど、離婚後の年金の仕組みが大きく変わる点にも注意したい。
年金分割を受けても月々の年金額に大きな開きが残る理由
年金分割は婚姻期間中の厚生年金の記録を分け合う制度であり、もともとの年金そのものを新しく作ってくれるわけではない。
増える金額は人によって差が大きく、専業主婦期間が短ければ数万円に届かないケースもあるという調査結果もある。
手続きを終えてほっとした数ヶ月後、実際に届いた年金見込額の通知を見て、思っていたより少なくて戸惑った、という話もある。
「年金分割をしたから安心」と思い込んでいたら、実際の年金額を見て愕然としたという声も珍しくない。ある調査では、分割後の年金月額が平均で3万円台ほど増えたという結果も示されているが、それでも生活費としては心もとない水準にとどまることが多い。
専業主婦から第1号・第2号被保険者に変わることで起こる変化
婚姻中に第3号被保険者だった人は、離婚届を出した時点で国民年金の種別変更が必要になる。手続きを忘れると未納扱いになり、将来の年金額に影響することもある。
パートなどで厚生年金に入っていなければ第1号被保険者、社会保険に加入するなら第2号被保険者という扱いに変わり、保険料の納め方も一変する。
- 第3号は保険料負担なし
- 第1号は自分で保険料を納める
- 第2号は給与天引きになる
- 種別によって使える制度が違う
この種別の違いが、この先の章で比べるiDeCoや国民年金基金の加入資格にも直結してくる。
種別変更の届出は、年金事務所または市区町村の窓口で行う。離婚届の提出と同時に済ませておくと、後から思い出して慌てずに済む。郵送での手続きができる窓口もある。

iDeCo・国民年金基金・個人年金保険はそれぞれ何が違うのか?
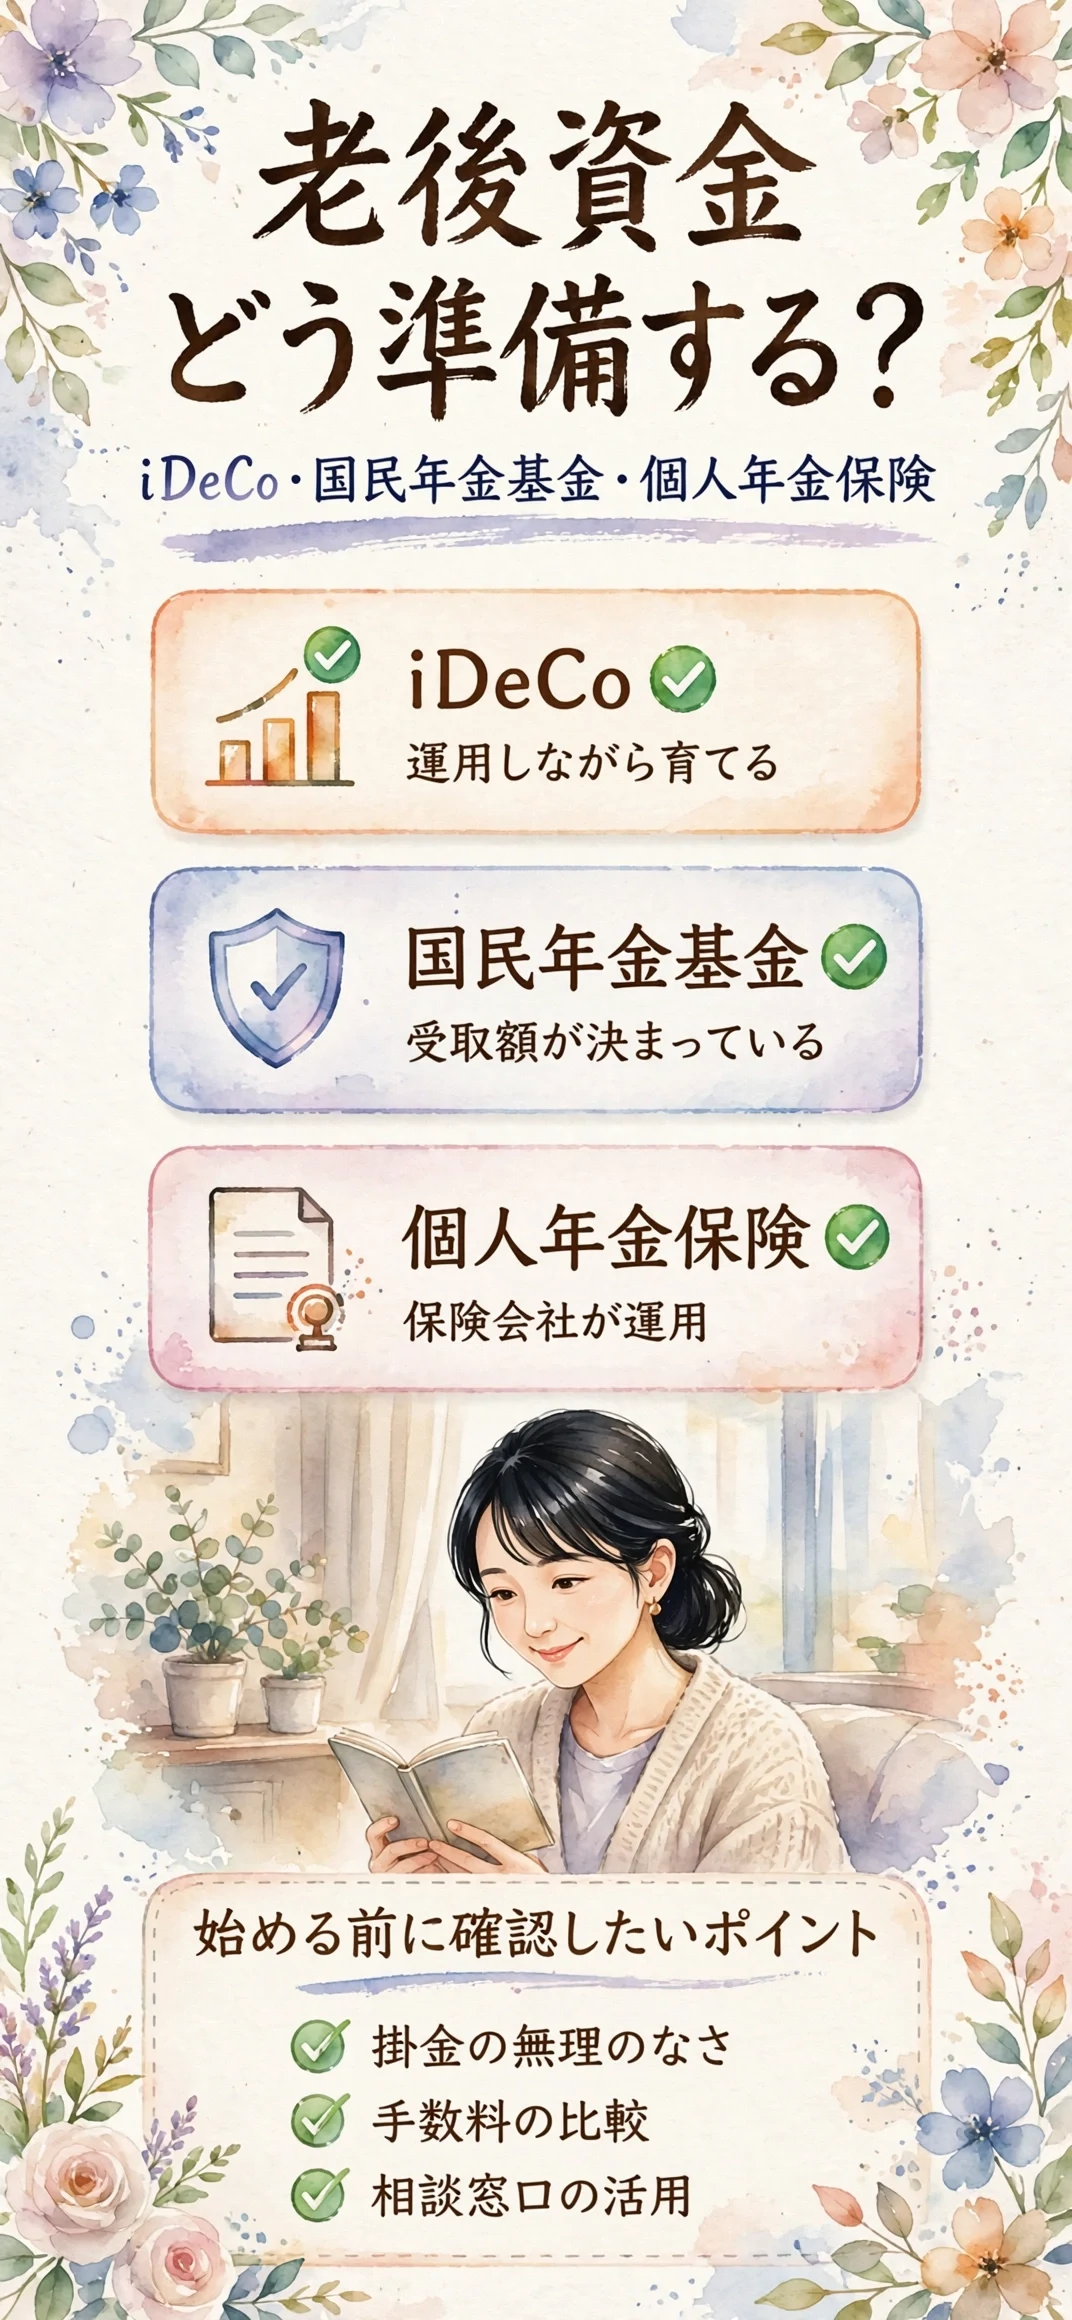
名前は聞いたことがあっても、実際の仕組みの違いを説明できる人は少ない。掛金の決め方・税金の優遇・途中で引き出せるかどうかという3つの視点で、順番に整理していく。
掛金の決め方と将来の受け取り方の違い
iDeCoは自分で運用商品を選び、その成果によって将来の受取額が変わる仕組みだ。
国民年金基金は加入時に将来の年金額がほぼ確定しており、口数を増やすほど終身で受け取れる金額も積み上がっていく。
個人年金保険は保険会社が運用を担う商品だ。
| 制度 | 受取額の決まり方 | 基本の受取方法 |
|---|---|---|
| iDeCo | 運用成績で変動 | 一時金・年金・併用 |
| 国民年金基金 | 加入時にほぼ確定 | 原則終身年金 |
| 個人年金保険 | 契約時に確定 | 有期または終身 |
どれが優れているというより、安定を優先するか増やす余地を残すかという好みの違いに近い。
国民年金基金は口数を自由に増減でき、保証期間付きの年金型と、生きている限り受け取れる終身型の組み合わせから選べる。年齢によって将来の受取額も変わってくる。
税金の優遇のされ方に表れる違い
iDeCoの掛金は小規模企業共済等掛金控除、国民年金基金の掛金は社会保険料控除の対象になる。どちらも掛金の全額が所得から差し引かれる点は共通している。
個人年金保険料税制適格特約を付けた場合は、一般の生命保険料控除とは別枠の個人年金保険料控除が使える。
- iDeCo:掛金が全額所得控除
- 国民年金基金:配偶者分も控除対象
- 個人年金保険:別枠の控除が使える
控除額の計算方法は契約内容によって細かく変わる。
税金の優遇だけを見て選ぶと、将来の受け取り方で後悔することもあるため、両方の視点を忘れずに持っておきたい。
確定申告の書き方が分からず、最初の年は税理士に相談して控除の仕組みをひとつずつ教えてもらった、という話もある。それ以来、毎年少しずつ自分で申告できるようになった。
途中で引き出せるかどうかの違い
iDeCoは原則60歳まで引き出せず、国民年金基金も任意に途中解約はできない。長期で積み立てる前提の制度だと理解しておきたい。
個人年金保険は契約を途中で解約することができるが、早い時期に解約すると払い込んだ額を下回ることが多い。
- iDeCo:原則60歳まで引き出し不可
- 国民年金基金:任意の途中解約不可
- 個人年金保険:解約は可能、元本割れに注意
「急にお金が必要になったらどうしよう」という不安がある人は、この引き出しやすさの違いを重く見てよい。
個人年金保険の中には、受け取り方を確定年金・終身年金・保証期間付終身年金から選べる商品もあり、契約前に比較しておきたい。

サレ妻は結局どれを選べばいいのか?
働き方や収入の安定度によって、向いている制度は変わってくる。パートか会社員か、ひとつに絞るか併用するか、状況別に選び方を整理する。
パート収入が不安定な時期に向いている選び方
収入が月によって変動しやすい時期は、掛金を自由に止めたり減らしたりしやすいiDeCoが扱いやすい。年1回であれば掛金額の変更もできる。
国民年金基金は掛金の減額はできるものの、収入が途絶えたときの対応はiDeCoほど柔軟ではなく、口数を増やす前に働き方の見通しを立てておきたい。
- 掛金は年1回変更できる
- 一時的に停止することも可能
- 無理のない金額を優先する

慣れてきたら少しずつ掛金を増やす、という段階的な進め方も無理がなくて続けやすい。収入が落ち着くまでは焦らなくていい。金額よりも、続けることの方が大事だ。
会社員として働き直した場合に向いている選び方
社会保険に加入する働き方に変わると、第2号被保険者としてiDeCoの掛金上限が変わる。勤務先に企業年金があるかどうかでも上限は違ってくる。
国民年金基金は第1号被保険者向けの制度のため、第2号になった時点で新規加入はできなくなる点に注意したい。すでに積み立てた分は将来の年金として受け取れる。
- 勤務先に企業年金があるか確認
- iDeCoの掛金上限を再確認
- 個人年金保険はそのまま継続可能
働き方が変わるタイミングは、老後資金の計画そのものを見直す良い機会にもなる。
「せっかく扶養を外れたのだから」と、このタイミングで初めて口座を開設したという話もある。給与明細を見ながら手続きした、という人もいる。
複数を組み合わせて併用するという考え方
第1号被保険者であれば、国民年金基金とiDeCoは合わせて月6万8000円の枠内で併用できる。付加年金を使う場合は、国民年金基金との同時加入はできない点も覚えておきたい。
2026年12月の制度改正により、この上限は2027年1月分から7万5000円に引き上げられる予定だ。
- 安定重視なら国民年金基金を厚めに
- 運用も試したいならiDeCoを厚めに
- 両方を少しずつ組み合わせる
「どれか1つに絞らなくてはいけない」という思い込みは、一度手放してよい。
実際に申し込むには何から始めればいいのか?
制度の違いが分かっても、最初の一歩を踏み出せずにいる人は多い。窓口選びから申込み完了までの流れを、具体的に見ていく。
iDeCoを始めるときの金融機関選びと必要書類
iDeCoは証券会社や銀行など、取扱金融機関を1社選んで申し込む仕組みになっている。口座管理手数料や運用商品の数は金融機関ごとに違うため、事前の比較が欠かせない。途中で金融機関を変更することもできる。
- 基礎年金番号の確認
- 金融機関の比較・選定
- 申込書類の取り寄せ
- 本人確認書類の準備
- 口座開設と初回掛金の設定
第1号被保険者の場合は、国民年金保険料の納付状況を示す書類の提出を求められることもある。未納があると加入できないため、先に納付状況を確認しておきたい。
申込みから口座開設まで1〜2ヶ月ほどかかることもあるため、気持ちに余裕のあるうちに動き出したい。
書類の不備で差し戻しになり、思ったより時間がかかって焦った、という話もある。余裕を持って動き出すに越したことはない。
国民年金基金・個人年金保険の相談窓口の選び方
国民年金基金は全国国民年金基金の窓口やウェブサイトから、資料請求や加入手続きができる。職種によっては業種別の国民年金基金が窓口になることもある。
個人年金保険は保険会社の窓口のほか、複数社を扱う保険代理店で比較しながら相談することもできる。加入前に複数のパンフレットを並べて見比べると、商品ごとの特徴がつかみやすい。
- 複数の窓口で話を聞いてみる
- 手数料や予定利率を比較する
- 無理のない掛金額を先に決める
どこに相談すればいいか迷うときは、老後資金の相談先を探してみるのも一つの手だ。ひとりで抱え込む必要はない。
老後資金づくりで気をつけたい注意点は?
始めること自体は難しくないが、見落としやすい落とし穴もいくつかある。ここで一度立ち止まって確認しておきたい。
手数料や受け取り方で損をしないための確認点
iDeCoには口座管理手数料がかかり、金融機関によって金額に差がある。長く続ける制度だからこそ、小さな差でも積み重なると大きくなる。
個人年金保険も、早期の解約や受取方法の変更で想定より受け取れる額が減ることがある。契約時の予定利率も商品によって差があり、見比べる価値がある。
- 口座管理手数料の金額
- 運用商品の信託報酬
- 解約・減額時の条件
- 受け取り開始年齢の設定
契約前に、数字だけでなく「どんな場合に不利になるか」まで確認しておくと安心だ。質問して嫌な顔をされる窓口は避けていい。
手数料の安さだけで選んで、運用商品のラインナップが少なく後悔した、という声もある。総合的に比べる視点を忘れたくない。
ひとりで抱え込まず相談できる窓口
老後資金の話は、誰にも相談できずひとりで抱えてしまいがちなテーマでもある。友人にはなかなか切り出しにくい話題でもある。
ファイナンシャルプランナーや年金事務所の窓口は、家計全体を見ながら無料で相談できる場合もあり、年金分割や財産分与の整理と合わせて話すと暮らし全体の見通しがつかみやすくなる。
- 年金事務所の年金相談窓口
- FPによる家計相談
- 市区町村のひとり親相談窓口
本当にこの配分で正解なのか、今でも時々迷うことはある。ちょっと話がそれるが、迷うこと自体は悪いことではないと思うようになった。
それでも、何も準備しないまま年を重ねるよりは、ずっといいはずだと思えるようになった。
まとめ:「離婚後の老後資金が不安なサレ妻へ、iDeCo・国民年金基金・個人年金保険を比べて見えてきたこと」
年金分割だけに頼らず、自分名義の老後資金を作る方法として、iDeCo・国民年金基金・個人年金保険の3つを比べてきた。それぞれの向き不向きを、最後にもう一度振り返っておく。
| 向いている人 | 選び方の目安 |
|---|---|
| 収入が不安定 | 掛金を調整しやすいiDeCo |
| 安定を重視 | 受取額が確定する国民年金基金 |
| 柔軟さを重視 | 途中解約もできる個人年金保険 |
どれか一つに決めきれないなら、少額の併用から始めてみるのも現実的な選び方だ。完璧な正解を探すより、小さく動き出す方がずっと大事だと今は感じている。
ここまで読んでくれてありがとう。これから先、自分の名前で積み上げていくお金が、穏やかな毎日を支える土台になりますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








