
別居の準備を進めながら、夫の保険に入ったままの自分と子どもは、事故を起こしたらどうなるのだろうと不安になったことはありませんか。
先に言うと、まず保険証券で「誰が契約者で、家族の範囲がどこまでか」を確かめ、自分名義の備えを先に用意しておくのがいちばん安全です。
公式ページで確かめた範囲だけを書き、筆者の助言とは分けて示しました。

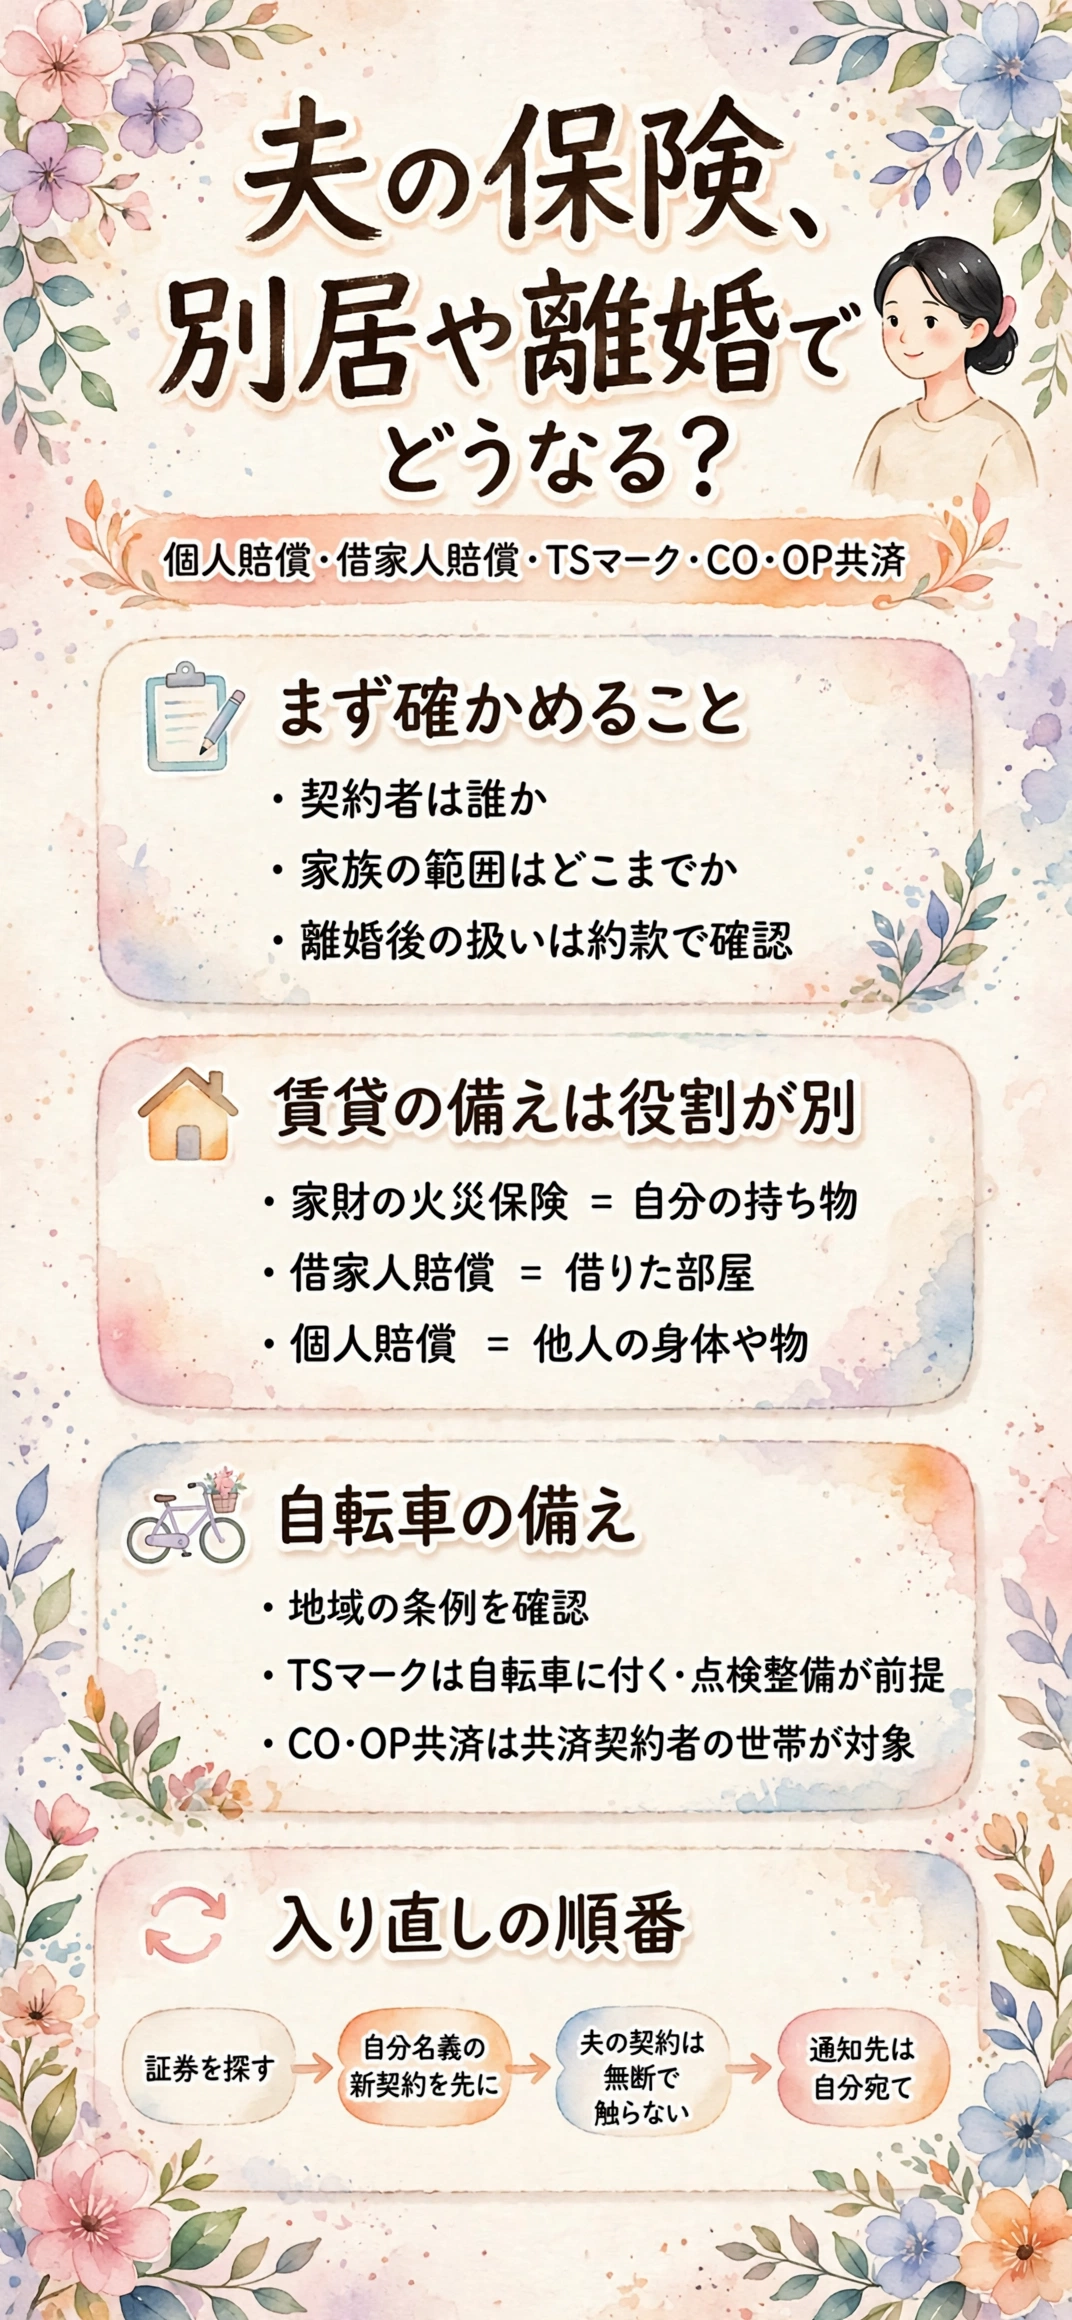
夫名義の個人賠償特約は、別居や離婚で妻と子にどこまで届くのか?
夫が契約者の保険に、妻と子が含まれているのかどうか。仕組みを確かめて、別居中と離婚後の違いを整理します。
個人賠償責任保険が守るのは、日常生活の「うっかり」による賠償
日本損害保険協会の案内では、個人賠償責任保険は、日常生活で他人にケガをさせたり他人の物を壊したりして、法律上の賠償責任を負ったときの損害を補償する保険です。
- 店で商品を落として壊した
- 飼い犬が人にケガをさせた
- 自転車で歩行者にぶつかった
- 鉢植えを落として車に傷をつけた
単独の契約よりも、火災保険や傷害保険、自動車保険の特約として付いている場合が多いと案内されています。
別居中と離婚後では、妻と子の扱いが変わる可能性がある
同じ案内には、世帯主が契約すると「生計を共にする同居の親族」が対象になり、別居でも仕送りを受けている未婚の子は対象になる、という説明があります。
ただ、離婚後の元配偶者の扱いは、公式ページでは確認できませんでした。約款には、続柄を事故が起きた時点の関係で判断する定めを置く商品もあるようなので、離婚が成立すれば配偶者には当たらなくなると考えられます。
| 立場 | 夫の契約での見え方の例 |
|---|---|
| 別居中の妻(婚姻中) | 配偶者として対象の可能性 |
| 離婚後の元妻 | 対象外になる可能性 |
| 妻と暮らす未婚の子 | 生計の扱い次第 |
商品ごとに定義が違うため、最後は夫の保険会社への確認が確実です。
夫が解約や変更をしても、妻には知らされないことがある
契約期間の途中の変更や解約は、契約者自身が保険会社や代理店に申し出るものだと、日本損害保険協会が案内しています。
つまり夫が契約者のままだと、妻子に知らせないまま特約が外れても、気づけない場面があり得ます。
- 特約が外れても気づけない
- 更新の案内は夫に届く
- 補償の空白に気づきにくい

子どもが自転車で歩行者とぶつかりそうになった夜、夫の保険に自分たちが入っているのか分からず青ざめた、という話があります。翌日に証券を探して問い合わせたところ、ようやく落ち着いて考えられたそうです。
夫の保険会社に問い合わせるとき、聞いておきたいこと
問い合わせの前に聞くことを決めておくと、電話口で慌てず、答えも引き出しやすくなります。
- 契約者と家族の範囲の定義
- 別居中の妻子の扱い
- 離婚が成立したあとの扱い
- 子が妻と暮らす場合の生計の扱い
- 特約が外れるときの連絡の有無
契約者本人でないと、詳しい内容を教えてもらえない場合もあります。これは公式の案内ではなく、一般的にある対応の話です。
そのときは、夫の同意を得られる範囲で確認するか、自分名義の備えを先に整えて、不安の元を減らす考え方もあります。
賃貸へ移る前に、家財・借家人賠償・個人賠償は何が別物なのか?
新しい住まいが賃貸なら、三つの補償は守る相手がそれぞれ違います。名前が似て混ざりやすいので、先に整理します。
三つの補償は、守る相手で分けると見えやすい
日本損害保険協会の案内では、賃貸で求められる火災保険は、大家さんの建物ではなく、入居者自身の家財を対象にするものです。
借りている部屋に不注意で火災の損害を与えたときは、原状回復の義務に備える「借家人賠償責任保険」が、部屋の修理費用を補償します。
| 補償 | 守る相手 | 場面の例 |
|---|---|---|
| 家財の火災保険 | 自分の持ち物 | 火災で家具や家電を失う |
| 借家人賠償責任 | 大家さんへの賠償 | 火災で部屋に損害を与える |
| 個人賠償責任 | 他人の身体や物 | 自転車で歩行者にケガをさせる |
名前が長いので、「持ち物」「借りた部屋」「他人」の三つで覚えておくと迷いにくくなります。
個人賠償だけでは、借りた部屋の修理は対象外になる場合がある
CO・OP共済連が案内する個人賠償責任保険では、借家の使用や管理に起因する賠償責任が、対象外の例に挙がっています。
個人賠償を付けたから賃貸の部屋も安心、と思い込むと、穴が空くかもしれません。借りた部屋の備えは、借家人賠償の役割です。

- 家財の補償があるか
- 借家人賠償があるか
- 個人賠償があるか
- 契約者は誰の名前か
- 更新の時期はいつか
引っ越したら、火災保険は住所の変更を速やかに申し出る
日本損害保険協会は、火災保険は引っ越しをしたら速やかな申し出が必要と案内しています。
夫名義のまま新しい部屋へ持ち出す形は、補償の対象や申し出の面で食い違いが出るかもしれません。保険会社に確かめるのが安心です。
賃貸の契約で火災保険の加入先を指定される場合もあると考えられるので、先に不動産会社や管理会社へ聞いておくと、二重払いを避けやすくなります。
- 契約中の保険会社へ住所を連絡
- 管理会社へ加入先の指定を確認
- 新旧の補償の空白を作らない
子どもが自転車に乗るなら、条例と保険はどう関わるのか?
自転車の保険は、住む地域のルールとも関わります。条例の考え方と、備えの種類を順に確かめます。
自転車の保険は、地域ごとに義務か努力義務かが分かれる
国土交通省は、自転車損害賠償責任保険等への加入を条例で義務化したり、努力義務としたりする動きが広がっていると案内しています。
どちらに当たるかは、住む都道府県で変わります。引っ越しで住所が変わるなら、新しい住まいの条例も確かめておきたいところです。
- 国土交通省の加入促進ページ
- 都道府県の公式ページ
- 市区町村の窓口
- 自転車を買った店
義務の対象や範囲は自治体ごとに違い、見直されることもあるため、最新は公式で確認してください。
個人賠償特約・TSマーク・共済は、自転車事故の備えとして何が違うのか
三つは、付く先も条件も別のものです。表で違いを並べます。
| 備え | 付く先 | 確かめる点 |
|---|---|---|
| 個人賠償の特約 | 火災・自動車などの契約 | 契約者と家族の範囲 |
| TSマーク付帯保険 | 点検整備した自転車 | 種類ごとの補償と有効期間 |
| CO・OP共済の個人賠償責任保険 | 共済契約者の世帯 | 対象外の項目 |
賠償の部分が重なる契約を複数持っていても、保険金が増えるとは限りません。
TSマークは「自転車」に付き、点検整備が前提になる
愛知県警のページでは、TSマークに青色・赤色・緑色の種類があり、補償の内容が種類ごとに違うと案内されています。有効期間は1年です。
緑色の賠償責任補償には、示談交渉サービスが付くと書かれています。種類ごとの上限額は、日本交通管理技術協会や取扱店で最新を確かめてください。
- 点検整備と一緒に取得できる
- 有効期間は1年
- 自転車に付く保険

夫の保険の特約に頼れなくなった場合でも、自転車の点検と合わせて備えを足せる、という見方があります。
CO・OP共済・TSマーク・火災保険の特約は、結局どう選び分ければいいのか?
家族構成と住まいで、選ぶ軸が変わります。ひとつずつ特徴を確かめてから、早見表にまとめます。
賃貸に親子で暮らすなら、火災保険のセットが土台になる
賃貸の新居なら、家財の火災保険に、借家人賠償と個人賠償をまとめて付ける形が、いちばん分かりやすい選択肢だと思います。これは公式の案内ではなく、筆者の一般的な助言です。
- 契約者が自分自身になる
- 借りた部屋の備えが付く
- 窓口が一つで済む
契約者が自分になれば、特約の追加や解約も、夫の判断を待たずに進められます。
家族の範囲の定義は商品で違うため、同居の子が含まれるかは、申し込み前に必ず確認してください。
CO・OP共済の個人賠償責任保険は、共済契約がある人の選択肢
公式ページでは、共済契約者であることが加入の条件で、1世帯の1人が加入すると、配偶者や同居の親族、別居の未婚の子まで対象になると案内されています。
コープ共済連を契約者とする団体契約で、CO・OP共済そのものではない点も、ページに明記されています。示談交渉サービスは、日本国内の賠償事故に限って付きます。
- 仕事中の賠償は対象外
- 自動車やバイクの事故は対象外
- 同居の親族への賠償は対象外
- 借家の使用・管理は対象外
掛金と補償の上限額は変わることがあるため、公式ページで最新を確認してください。
状況別の早見表と、重ねすぎを避ける考え方
最後に、状況ごとの考え方の例を表にします。これも筆者の一般的な助言なので、最終判断は各社の案内に合わせてください。
| 状況 | 考え方の例 |
|---|---|
| 賃貸へ引っ越す | 家財・借家人賠償・個人賠償のセットを検討 |
| 共済の契約がある | 個人賠償責任保険を比較 |
| 自転車に乗る子がいる | 条例とTSマークを確認 |
| 夫の特約が付いている | 契約者と家族の範囲を確認 |
同じ補償を重ねすぎると、掛け金だけが膨らむこともあります。新しい契約を結ぶ前に、今ある特約の有無を洗い出しておくと、無駄を減らせます。
不安で次々に特約を足していったところ、似た補償が三つ重なっていた、と気づいたのは更新の通知を見たときでした。本当に必要な量だったのか、いま振り返っても少し迷います。
夫名義の保険から離れて、自分名義で入り直すには、どの順番で進めればいいのか?
焦って夫の契約を触るより、先に自分の備えを整えるほうが安全です。順番と相談先を確かめます。
まず証券を探し、契約者・特約・家族の範囲を書き出す
夫の契約をすべて把握するのは難しくても、手元に見つかる証券や案内だけで、五つの項目は書き出せます。
- 保険証券や案内を探す
- 契約者と被保険者の欄を見る
- 賠償責任の特約を探す
- 家族の範囲の定義を読む
- 更新の時期を控える
公式の案内ではありませんが、見つからないときは、引き落としの明細にある保険会社名から、手がかりを探せる場合があります。
新しい契約を先に始め、夫名義の契約には手を出さない
筆者の一般的な助言として、補償の空白を避けるために、自分名義の新しい契約を先に始めるのが無難です。
夫が契約者の保険は、勝手な解約や変更を避けます。離婚協議の中で扱いを決めるのが筋なので、離婚前後の生命保険の受取人や名義の変え方とあわせて、取り決めの項目に入れておくと整理しやすくなります。
- 新契約を先に始める
- 夫の契約は無断で触らない
- 扱いは協議の中で決める
保険会社からの郵便や連絡先を、夫に見られない形にする
新しい契約の通知先は、自分の住所や連絡先で登録しておくと、更新の案内や保険証券が夫の目に触れにくくなります。
受け取り方に迷うときは、夫に荷物や郵便物を見られたくないときの受け取り方が参考になります。
住所を知られたくない事情があるときは、契約の前に、通知先の扱いを保険会社へ先に伝えておくと安心です。
迷ったときの相談先は、保険会社と専門家で分ける
悩みの種類で、聞く先は変わります。次の表を目安にしてください。
| 迷いの内容 | 相談先の例 |
|---|---|
| 補償の範囲・契約の変更 | 保険会社・代理店 |
| 保険会社の対応への不満 | 日本損害保険協会の相談窓口 |
| 夫名義の契約の扱い | 弁護士 |
窓口に伝えるメモは、契約の名称と、困っている点と、聞きたいことの三つで足ります。
個別の事情で判断が分かれる部分は、断定せずに、窓口で確かめながら進めるのが安心です。
まとめ:「夫の保険に頼るサレ妻へ、離婚後に外れる補償とCO・OP共済・TSマーク・借家人賠償の違いがわかった」
先に確かめるのは、契約者が誰で、家族の範囲がどこまでかという二点です。備えを選ぶのは、そのあとで間に合います。
| 確かめた点 | わかったこと |
|---|---|
| 夫の個人賠償特約 | 離婚後の扱いは約款次第 |
| 賃貸の備え | 家財・借家人・個人賠償は別物 |
| 自転車の保険 | 地域の条例も確認が必要 |
| 入り直し | 新契約を先に始める |
補償の内容や条例は変わることがあるため、最新は公式ページや各社の窓口で確かめてください。
ここまで読んでくださって、ありがとうございます。子どもと自分を守る備えが整って、新しい暮らしを落ち着いて始められますように。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








