
夫名義の家の火災保険、誰が払い、誰宛てに届くのか、ご存じですか。
先に言うと、別居中の持ち家の火災保険は、今の契約を切らずに続けたまま、契約者や質権の有無を洗い出し、入り直す判断はそのあとにするのが、補償の空白を作りにくい順番です。名義変更の可否は、公式資料では確認できませんでした。
公式の案内で確かめられた点と、確認できず保険会社や弁護士に聞くしかない点を、分けて並べます。筆者の整理も含みます。

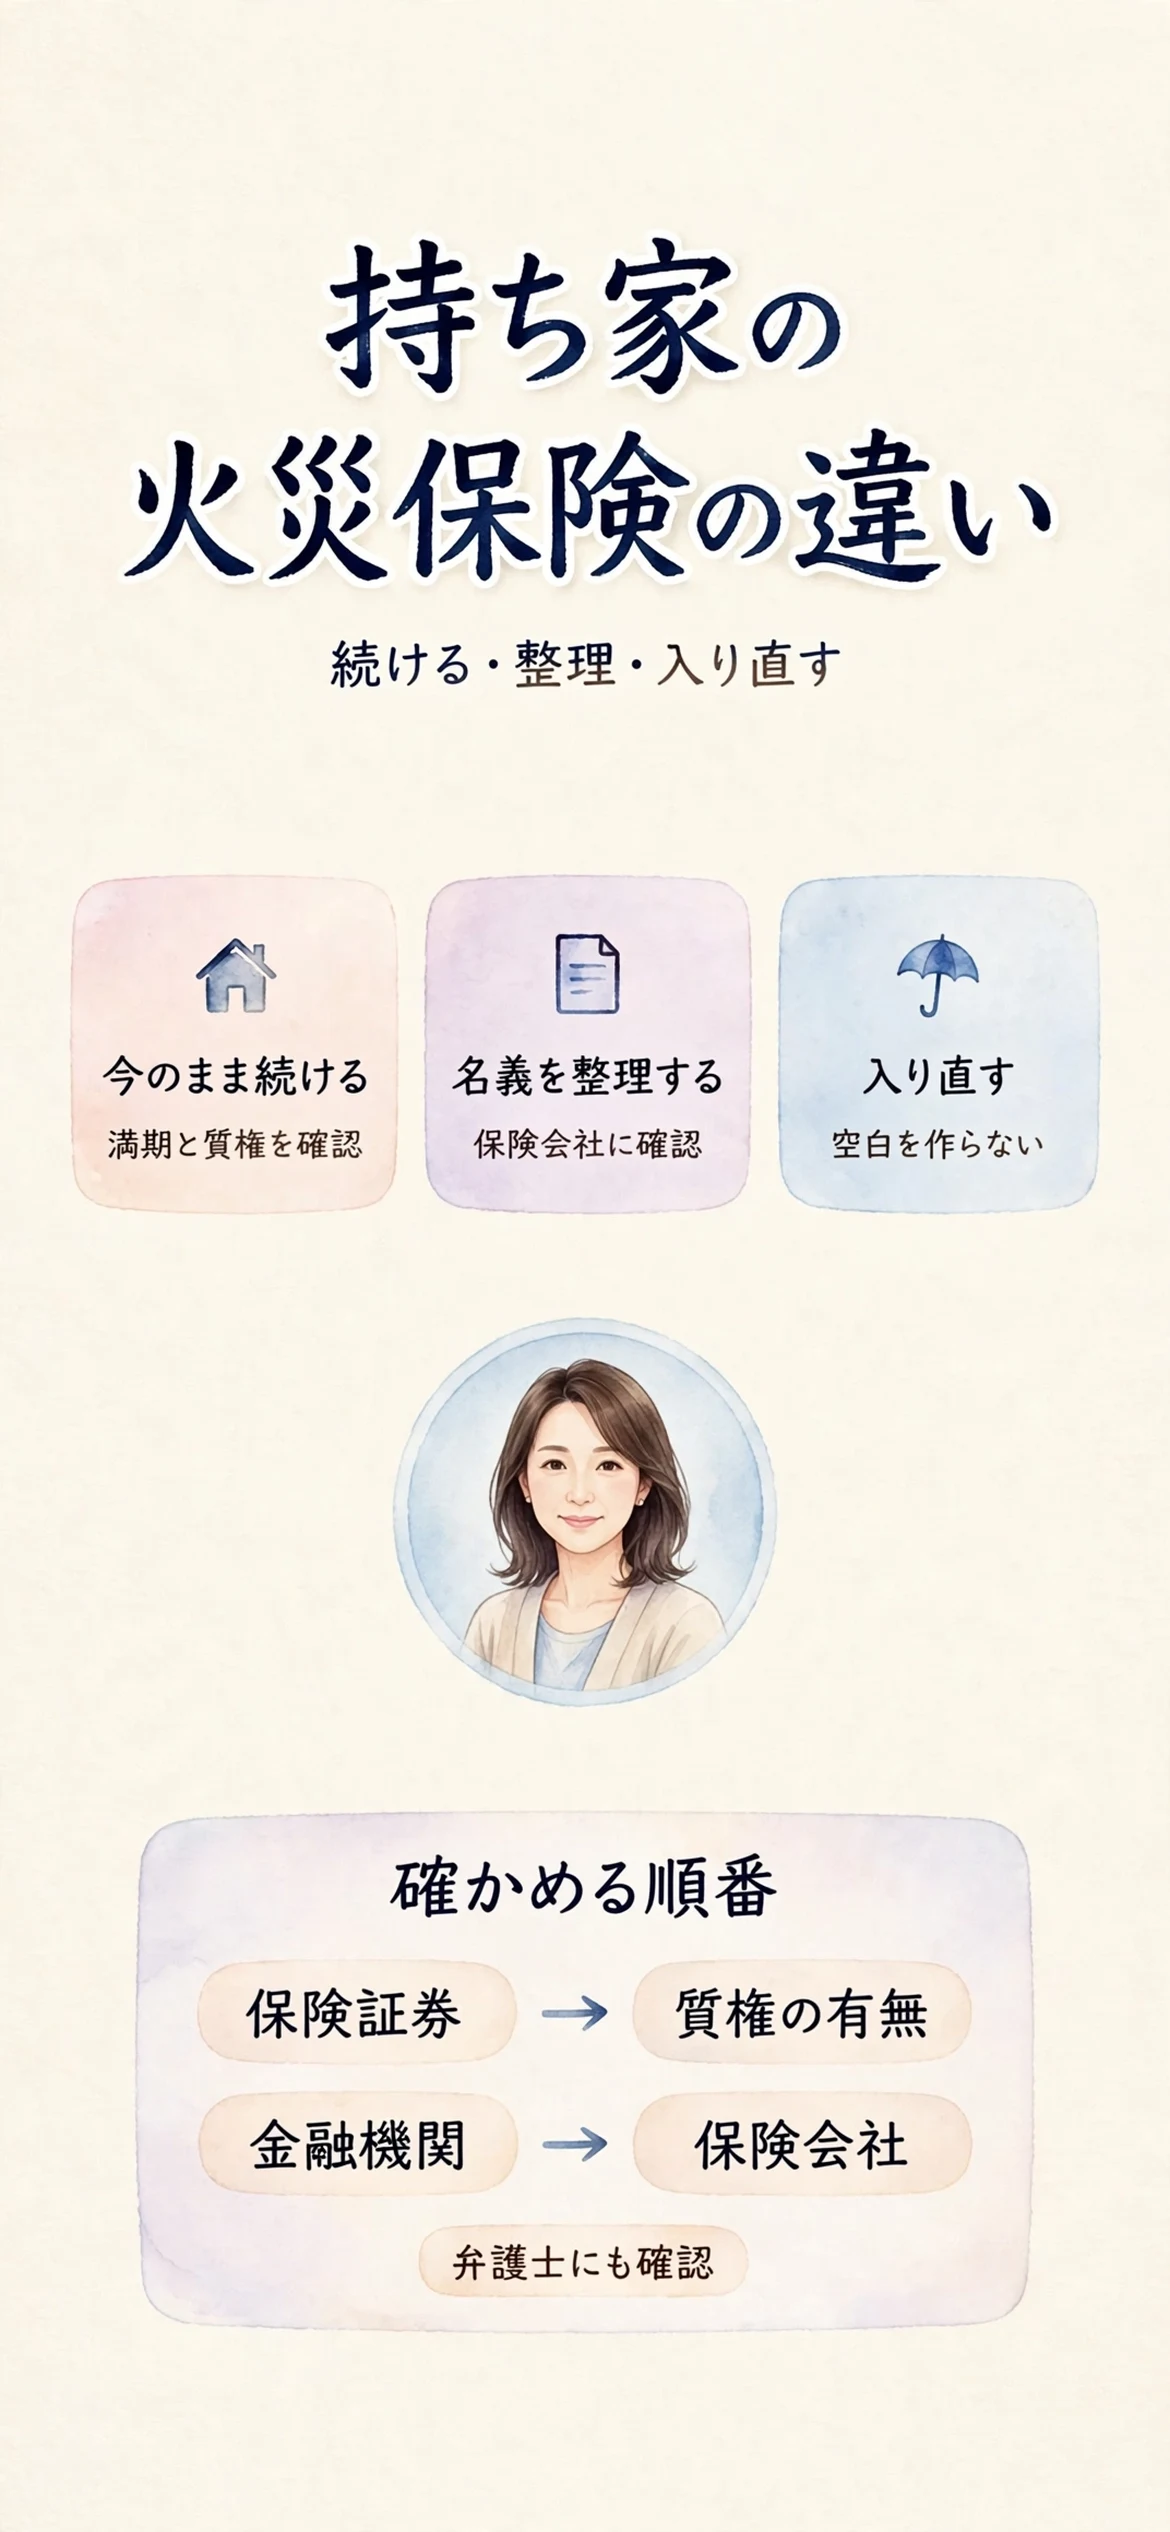
夫名義や共有名義の持ち家で、別居中の火災保険は「続ける・名義を整理する・入り直す」のどれが合うのか?
動き方は三つあり、どれが合うかは、ローンの有無と名義、夫との連絡のつきやすさで変わります。
三つの動き方を、向く場面と注意点で並べる
下の表は筆者の整理です。法律が選び方を決めているわけではなく、どれを選んでも、保険会社や金融機関への確認が前提になります。
| 動き方 | 向く場面 | 気をつけたい点 |
|---|---|---|
| 今のまま続ける | 当面は住み続ける | 満期の案内の宛先 |
| 契約者や被保険者を整理する | 窓口を妻へ寄せたい | 可否は会社・契約ごと |
| 解約して入り直す | 今の契約が合わない | 補償の空白と質権の同意 |

三つのうち、最初に確かめるのは「今の契約が生きているか」です。
切る前に、補償が途切れない順番を考えます。続けながら整理し、のちに入り直す、と段階を踏む手もあります。
契約者・被保険者・建物の持ち主は、別々の役割
日本損害保険協会のQ&Aでは、契約者は申し込んで保険料を払う人、被保険者は補償を受ける人と説明されています。住宅の火災保険では、両者が同じ人であることが一般的な形です。保険料を払う人と補償を受ける人は、証券の上では別の欄に書かれています。
- 契約者:保険料を払う契約の当事者
- 被保険者:補償を受ける人
- 建物の持ち主:登記上の名義の人
- 質権者:担保の権利を持つ金融機関
四つとも夫のまま、という家庭が多いと考えられます。持ち主が誰かは、夫名義の家の名義を法務局の証明書で確かめる手順で確かめられます。
手元に証券がなければ、保険会社の窓口に問い合わせます。妻からの問い合わせに応じてくれるかどうかは、保険会社の判断になります。
保険証券で、まず読み取る五つの項目
入り直すか続けるかを決める前に、手元の保険証券を一枚読み込みます。見るのは、次の五つです。
- 契約者と被保険者の氏名
- 保険の対象(建物か家財か)
- 保険期間と満期の日
- 保険金額
- 質権や特約の記載
保険証券が見つからないときは、保険会社の窓口で、契約があるかどうかを確かめます。夫に聞く前に、ここまで分かれば、話の筋が立てやすくなります。
今のまま続けるときに起きやすい行き違い
続けるのは手間が少ない一方で、夫が窓口のままだと、連絡が妻に届かない場面が出てきます。
- 満期の案内が夫宛てに届く
- 保険料の引落口座が夫のもの
- 請求の窓口が夫のまま
- 居住者の変化を伝えていない
満期の案内が夫に届いたままで、更新の期限に気づけなかった、という話があります。引落口座の動きを夫が変えたことで慌てて契約先に連絡し、ようやく補償が続いていると分かって、胸をなで下ろしたそうです。
契約に触れれば夫に伝わるのでは、という不安も、ここで確かめたいところです。
入り直すときに、先に確かめる順番
入り直す場合は、解約より先に、新しい契約の始まりを決めておくと、補償の空白を避けやすくなります。
- 今の証券で満期と補償の中身を見る
- 質権があるか金融機関へ聞く
- 新しい契約の開始日を決める
- 始まったのを確かめて解約を進める
- 新しい証券を金融機関へ出す
順番を逆にすると、解約した日から新しい契約が始まるまでの間が、無保険になるおそれがあります。その間に被害が出ると、建物の損害は誰も補償してくれません。
入り直す先は、商品名で決めるより、補償の範囲と質権への対応を先に聞くと、比べやすくなります。商品ごとの違いは、各社の公式の案内で確かめます。
契約者を誰にするかも、申し込みの段階で決まります。夫の同意の要否は、確認できませんでした。
住宅ローンが残っていると、火災保険は自由に変えられないのか?
変えられないと決まっているわけではありませんが、金融機関との約束が先に立つ場面があります。
ローンのある家に、火災保険が求められる理由
住宅金融支援機構の案内では、災害で建物を失っても債務だけが残らないよう、融資の返済が終わるまで火災保険を付けることを求めています。
| 項目 | 機構の案内の要点 |
|---|---|
| 付ける期間 | 返済終了まで |
| 保険金額 | 原則、総借入額以上 |
| 保険期間 | 最長五年・満期で継続か新規 |
| 加入先 | 損保会社や共済など |

この表は機構の融資の場合です。他の金融機関は、契約書と窓口で確かめます。
フラット35の案内には、継続の手続をしないと、ローン契約の違反となり、残りの一括返済を求められる、という趣旨の記載があります。更新の期限は、必ず控えておきます。
質権があると、保険金と解約の扱いが変わる
金融機関が質権を設定していると、保険金は契約者より先に、貸付の残りを限度として金融機関へ支払われる仕組みになります。建物が焼けても、まず返済の担保が守られる形です。
- 保険金はまず金融機関へ
- 支払いの上限は貸付の残り
- 更新のあと、証券を出す場合もある
- 完済すれば、証券は返ってくる
つまり、夫に黙って解約しても、金融機関への連絡なしに進められるとは限りません。ここは筆者の整理です。
更新のあとに証券を金融機関へ出し忘れ、質権が付かないまま過ぎていた、という話があります。気づいた妻が窓口へ直接出向き、事情を話して整えてもらったところ、数日ぶりに胸のつかえが取れたそうです。
夫がローンの債務者のとき、妻が動ける範囲
書き出したのは、窓口は誰かと、妻から聞いてよいかの二点です。通話は短く済みました。
法テラスの案内では、夫から妻へ所有権を移す合意があっても、ローン上の債務者は夫のままで、債権者の承諾なしに名義変更できないことが多い、と説明されています。
| 確かめるもの | 見る書類・窓口 |
|---|---|
| 建物の名義 | 法務局の証明書 |
| ローンの債務者 | ローン契約書 |
| 火災保険の契約者 | 保険証券 |
| 質権の有無 | 金融機関・保険会社 |
四つが別々の人になっている場合もあり、それぞれ窓口が違います。
どこまで妻の判断で動いてよいか迷う場面は、弁護士に確認してください。
地震保険と保険金額は、入り直す前に見落としやすい
火災保険は、地震や噴火、津波が原因の損害を補償の対象にしないと、損害保険協会の案内にあります。そうした損害には、地震保険を別に付けます。
- 今の契約に地震保険が付いているか
- 入り直す契約にも付けるか
- 保険金額が建物の価値に合うか
保険金額が建物の価値より低いと、損害の全額は払われない場合があります。見直しの基準は、残りのローンではなく、建物の価値です。
ただ、どこまで手厚くするかは、家計との兼ね合いで今も迷うところです。
解約・変更・名義の整理について、法律と公式資料はどこまで教えてくれるのか?
確かめられたのは、保険法の基本ルールと、機構や法テラスの案内までです。個別の手続は確認できませんでした。
保険法が定めるのは「契約者はいつでも解除できる」まで
e-Govの保険法には、損害保険の契約者がいつでも契約を解除できる、という条文があります。表は筆者の要約で、条文そのままではありません。
| 条文 | 要約 |
|---|---|
| 27条 | 契約者は、いつでも解除できる |
| 28条 | 告知を故意・重過失で怠ると保険者が解除できる |
| 29条 | 約款で定めた通知を怠ると解除され得る |
| 31条 | 解除は将来に向かってのみ効力 |

ただし、これは契約者が持つ権利についての話です。
質権が付いた契約の扱いや、契約者の変更の可否は、条文からは確認できませんでした。解除が将来に向かってのみ効く点は、解約日より前の補償には影響しない、という意味に読めます。
居住の状況が変わったとき、通知は要るのか
保険法29条は、約款に通知の定めがある場合の話です。別居で住む人が変わったとき、何を伝える必要があるかは、契約ごとの約款で決まります。
- 住んでいる人が妻と子だけになった
- 夫が一時的に家を空けている
- 空き部屋を人に貸している
三つが通知の対象になるかどうかは、公式資料では確認できませんでした。保険会社に聞くのが確実です。
法テラスの案内が示す、名義とローンのずれ
法テラスは、ローンが残る住宅も財産分与の対象にできる一方、住宅の価値より残りのローンが多い場合は、住宅だけでは対象にならないと説明しています。
- 債権者の承諾なしに名義変更できないことが多い
- 債務者は夫のままになる
- 夫が返済を怠ると競売のおそれ
火災保険を整えても、ローンの返済が止まれば住まいそのものが危うくなります。そうなった場合の選択肢は、住宅ローンが払えないときの任意売却・リースバック・個人再生の違いで整理しています。
確認できなかった点は、表で切り分ける
公式で見つけられなかった点は、わかったふりをせず、誰に聞くかまで分けておきます。
| 気になる点 | 確認の結果 |
|---|---|
| 契約者を夫から妻へ変更 | 確認できず・保険会社に確認 |
| 被保険者の追加や変更 | 確認できず・保険会社に確認 |
| 質権付き契約の解約手順 | 金融機関と保険会社に確認 |
| 途中解約の返れい金 | 契約ごとに異なる・公式で確認 |
| 夫の同意の要否 | 確認できず・弁護士に確認 |
条文や資料の読み方は一例です。個別の事情による判断は、弁護士に確認してください。ここでの整理も、その一つにすぎません。
夫に頼れない別居中、連絡の順番と被害が出たときの動き方は?
決めておくのは、夫への伝え方、被害時の連絡先、勧誘への備えの三つです。順に整えます。
夫へ伝えることは、文面で短く残す
契約や満期の話は、電話だと言い合いになりやすく、控えも残りません。文面で、必要なことだけを淡々と伝えます。
- 伝える:満期の案内の共有のお願い
- 伝える:保険証券の写しの依頼
- 伝えない:不倫や離婚の話題
- 伝えない:解約の可否の相談
返事が感情的でも、同じ温度で返さないのが無難です。
やり取りは、あとで確認できるよう文面で残します。一晩置いてから送ると、言い過ぎに気づけます。
被害が出たときは、保険会社と金融機関の両方へ
建物が被害を受けたときは、加入している保険会社に問い合わせます。機構の融資の場合は、取扱金融機関にも連絡します。
- 被害の状況を写真に残す
- 契約先の保険会社へ連絡する
- 金融機関へも連絡する
- 証券番号は夫へ文面で尋ねる
雨漏りに気づいたとき、夫の契約で誰に連絡すべきか迷った、という話があります。契約先に直接電話して状況を伝え、証券番号だけ夫に文面で聞いたところ、手続きを妻の手で進められたそうです。電話を切ったあと、肩の力がすっと抜けたといいます。
夫に気づかれたくない気持ちと、手続きの必要が、ぶつかる場面もあります。
「保険金で無料修理」の勧誘には、すぐ乗らない
国民生活センターは、保険金を使えば自己負担なく直せると勧める業者への注意を呼びかけ、申請のサポートを頼む前に、損害保険会社へ連絡するよう案内しています。
- その場の契約は避ける
- 経年劣化は補償の対象外
- うその理由での請求はしない
保険金の請求は、加入者本人が行えます。業者に頼む前に、契約先で確かめます。
夫の同意が取れないとき、妻だけで整えられること
夫が返事をくれなくても、契約を変える前に、妻の側で進められる準備はあります。筆者の整理として並べます。
- 満期の日を把握しておく
- 保険証券の写しをそろえる
- 新しい契約の補償内容を確かめる
- 弁護士へ相談の予約を入れる
契約そのものを変える段階は、夫の同意や金融機関の確認が絡む場合があります。準備だけ先に済ませておけば、期限が迫っても慌てずに済みます。契約者や被保険者の変更を急ぐ前に、まず現状を固めます。
弁護士に聞くときの持ち物と質問
火災保険だけを単独で相談するより、ローンと名義を合わせて持ち込むほうが、話が早く進みます。法テラスの案内では、窓口で弁護士への相談を予約できます。
- 保険証券の写し
- ローン契約書類の写し
- 法務局の証明書
- 夫とのやり取りの記録
質問は、「契約者を変えるのに夫の同意は要るか」「別居中の解約に問題はないか」の二つから始めます。答えは家庭ごとに違うため、一般論として聞きます。
全部を決めてから行く必要はありません。聞きたいことを一枚にまとめて持っていけば、それで十分です。
まとめ:「ローンが残る夫名義の家で別居中のサレ妻へ、火災保険を続ける・名義整理・入り直す違いを切り分けた」
まず今の契約を続けたまま、契約者・質権・満期を洗い出し、入り直す判断はそのあとにします。確認できなかった点は、保険会社・金融機関・弁護士に聞きます。
| 確かめたこと | 分かった範囲 |
|---|---|
| 契約の役割 | 契約者・被保険者・持ち主は別々 |
| ローンとの関係 | 返済終了まで付保・質権の場合あり |
| 解約 | 契約者はいつでも解除可・質権は別 |
| 名義の変更 | 確認できず・保険会社に確認 |
| 被害時 | 保険会社と金融機関の両方へ |
ここまで読んでくださって、ありがとうございます。持ち家の保険も、ローンの手続きも、一つずつ確かめるうちに、少しずつ穏やかな暮らしへ近づいていけますように。
出典・参照元
- 日本損害保険協会「損害保険Q&A(すまいの保険・火災保険)」
- 住宅金融支援機構「火災保険・地震保険のご案内」
- e-Gov法令検索「保険法」
- 法テラス「ローンが残っている住宅の財産分与」
- 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意」
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








