
離婚や別居のあと、慰謝料や財産分与としてまとまったお金を受け取ったものの、その先どうしたらいいのか分からず、通帳に入れたまま眠らせている人も多いのではないでしょうか。
新NISAのつみたて投資枠を使った資産形成は、少額から無理なく始められる選択肢のひとつです。
ここでは、SBI証券・楽天証券・マネックス証券という主要なネット証券を比べながら、つみたてNISA口座の開き方や、夫と共有していた証券口座からの切り替え方まで整理しました。
投資には元本割れのリスクが必ずあり、将来お金が増えることを保証するものではありません。数字だけを鵜呑みにせず、自分のペースで検討する材料として読み進めてもらえたらと思います。
離婚や別居のあと、まとまったお金とどう向き合えばいいのか?
慰謝料や財産分与のお金は、すぐに使い切らず一部を将来のために分けておく選択が、心の余裕にもつながります。
まとまったお金をすぐに動かさない選択
受け取ったお金は、まず生活防衛資金として一定額を残したうえで、残りの使い道をゆっくり考えるのがすすめられています。
急いで運用先を決めようとすると、判断が雑になりがちです。焦って動かす必要はありません。
離婚や別居の直後は気持ちが不安定になりやすく、大きなお金を一度に動かす判断は先延ばしにしても構わないという考え方もあります。
- 数か月分の生活費は普通預金に残す
- 使い道が決まらないお金は動かさない
- 慣れないうちは少額から試す

つみたてNISAという制度が候補にあがる理由
結論から言うと、非課税の恩恵と少額から始められる手軽さが、つみたてNISAが候補にあがりやすい理由です。
増えた分にかかるはずの税金が免除される制度のため、長い時間をかけて家計を育てたい人と相性が良いとされています。
定期預金だけでは増えにくい時代だからこそ、値動きのリスクを理解したうえで検討する人が増えているという話もあります。
それでも、値動きのある商品を扱う以上、元本割れの可能性がなくなるわけではありません。仕組みを理解したうえで検討することが欠かせません。
制度の名前だけで安心せず、中身をきちんと知ったうえで一歩を踏み出すことが、後悔のない選択につながるはずです。
新NISAのつみたて投資枠とはどんな仕組みなのか?
つみたて投資枠は年間120万円までの積立が非課税になる制度で、金融庁の基準を満たした投資信託が対象です。なお本文では、なじみのある通称として「つみたてNISA」という表現もあわせて使っています。
年間の非課税枠と非課税保有限度額
つみたて投資枠は年間120万円が上限で、成長投資枠と合わせた非課税保有限度額は合計1800万円とされています。

限度額まで使い切らなければいけないわけではなく、家計に無理のない範囲で少しずつ積み立てる人がほとんどです。
非課税保有限度額は一度使った枠でも、商品を売却すれば購入時の金額分の枠が翌年以降に復活し、また使えるようになる仕組みになっています。
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円が上限 |
| 成長投資枠 | 年間240万円が上限 |
| 非課税保有限度額 | 合計1800万円(成長投資枠は1200万円まで) |
| 対象商品 | 長期・積立・分散に適した投資信託 |
元本割れのリスクとどう付き合うか
投資信託には元本保証がなく、元本割れによって受け取る金額が投じた額を下回ることがあります。
金融庁が公表している資料では、国内外に分散して長期間積み立てた場合に元本割れの頻度が下がる傾向が示されていますが、これは将来の成果を約束するものではありません。
一時的な下落を見て怖くなり、積立をやめてしまう人も少なくないという話があります。焦らず淡々と続ける姿勢が大切だとされています。
ちょっと話がそれますが、値動きを毎日チェックしすぎると気持ちが振り回されやすいという声もよく聞きます。確認の頻度も自分なりに決めておくと楽になるようです。

SBI証券・楽天証券・マネックス証券は何が違うのか?
3社とも手数料の負担が少なく始めやすい点は共通しつつ、最低投資金額やポイント制度に違いがあります。
最低投資金額とポイント還元の違い
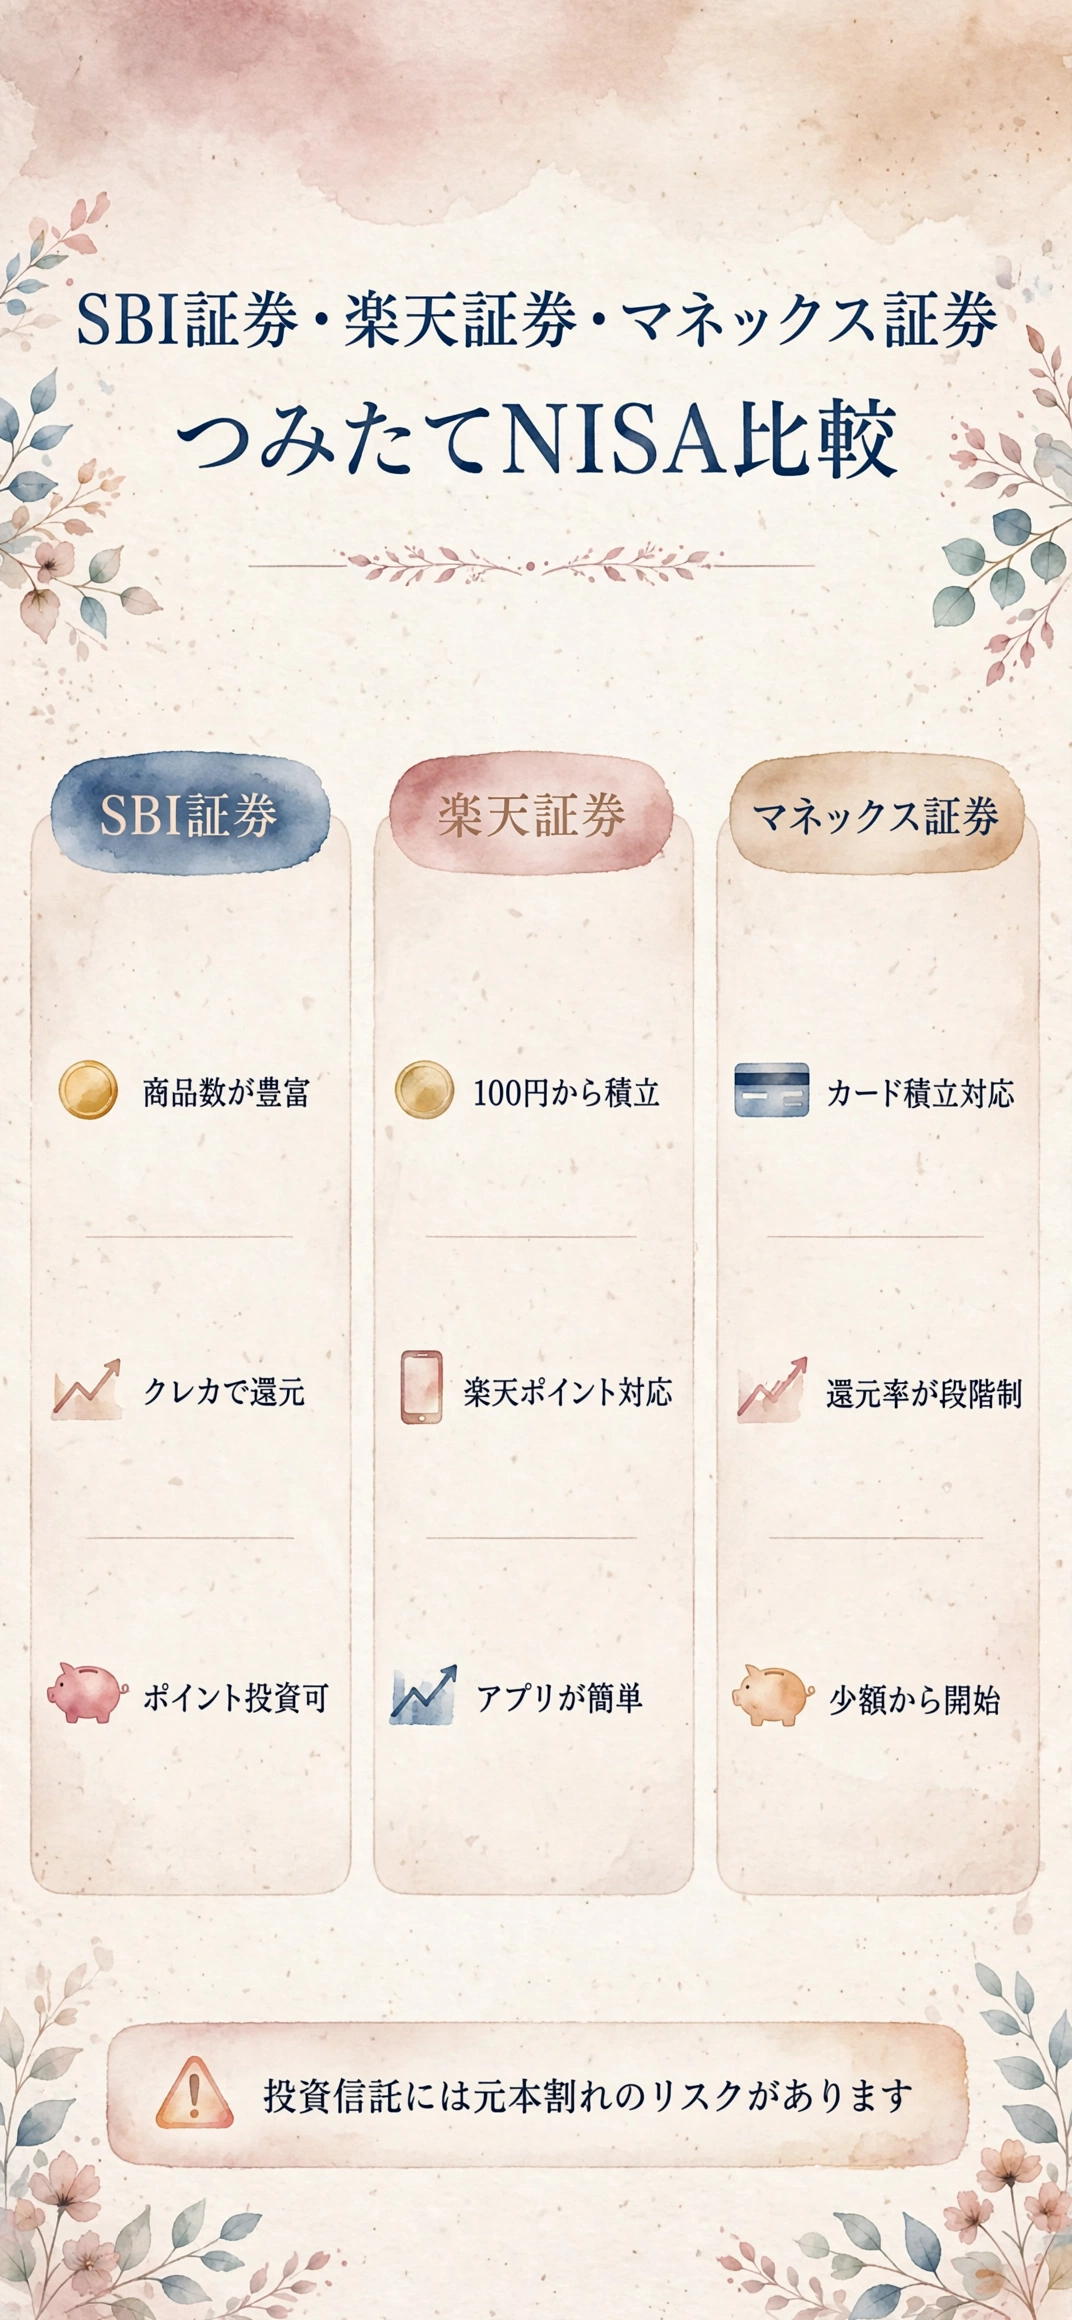
SBI証券は投資信託のラインナップが幅広く、クレジットカード決済での積立でポイントが貯まる仕組みがあります。
楽天証券は最低100円から積立を設定でき、貯まった楽天ポイントを投信の購入に充てられる点が特徴です。
マネックス証券はマネックスカードでの積立に対応し、月あたりの利用額に応じてポイント還元率が段階的に変わります。
| 証券会社 | 最低投資金額の目安 | ポイント制度の傾向 |
|---|---|---|
| SBI証券 | 100円程度から | クレカ積立でVポイント等が貯まる |
| 楽天証券 | 100円から | 楽天ポイントで購入・還元に対応 |
| マネックス証券 | 100円から | マネックスカード積立でポイント還元 |
具体的な還元率やキャンペーン内容は変更されることがあるため、申し込み前に必ず各社の公式サイトで最新情報を確認してください。
手数料の安さだけを見て選ぶのではなく、毎月の家計から無理なく続けられる金額かどうかも合わせて考えたいところです。
取扱商品数や操作のしやすさで選ぶ視点
取扱商品数の多さを重視するか、スマホアプリの使いやすさを重視するかで、向いている証券会社は変わってきます。

- 商品数の多さで選ぶ
- ポイント経済圏との相性で選ぶ
- アプリの操作性で選ぶ
どれか一社に絞りきれない場合は、少額でまず一社を試してみるという進め方も現実的です。
本当にこれで正解だったのか、正直まだ迷うところもありますが、途中で証券会社を変更すること自体は可能なので、あまり気負わず選んで大丈夫です。
夫と使っていた証券口座、そのまま使い続けてもいいのか?
証券口座は名義人本人の資産として扱われるため、夫名義の口座をそのまま自分名義に切り替えることは基本的にできません。
共有名義だった口座をそのまま使えない理由
婚姻中に夫婦の家計から購入した株式や投資信託は、財産分与の対象になり得るとされています。
一方で、証券口座そのものは名義人本人に紐づく契約のため、名義だけを妻へ書き換える手続きは一般的に用意されていません。
個別の事情によって扱いが変わる部分でもあるため、詳細は弁護士や税理士など専門家に相談することをおすすめします。
財産分与の話し合いの段階で、証券口座の評価額をどう算定するかでもめるケースがあるという話も聞かれます。
基準価額は日々変動するため、いつの時点の評価額で分けるのかを事前にすり合わせておくと、後々のトラブルを避けやすくなります。
自分名義の口座を新しく開くときの流れ
夫名義の証券口座にある資産は、売却・出金などの形で財産分与を受け取ったうえで、自分名義の口座を新規に開設するという進め方をとるケースが多いようです。
分け方は個別の事情によって変わるため、専門家に確認しながら進めると安心です。
婚姻費用や財産分与の話し合いが済んでから証券口座を開く人が多いようですが、順番に決まりがあるわけではありません。
話し合いが長引きそうな場合でも、口座開設の準備だけ先に進めておくという考え方もあります。
つみたてNISAの口座開設は具体的にどう進めればいいのか?
スマートフォンから申し込み、本人確認書類を提出すれば、多くの場合1〜2週間ほどで口座開設が完了します。
必要書類と本人確認の準備
マイナンバーが確認できる書類と、運転免許証などの本人確認書類があれば、オンラインでの口座開設が進めやすくなります。
- マイナンバーカードまたは通知カードを用意
- 運転免許証など本人確認書類を用意
- 証券会社のサイトで口座開設を申し込む
- 書類をスマホで撮影して提出
- 審査後に口座開設完了の通知を受け取る
NISA口座は一人につき一つの金融機関でしか同時に持てない決まりがあるため、申し込み前にどの証券会社にするか決めておく必要があります。
金融機関の変更は年単位で可能ですが、時期によって手続きの制約があるため、最初はじっくり比較してから決めるほうが手間は少なくて済みます。
積立設定を始めるときに気をつけたいこと
口座開設が終わったら、毎月の積立額と購入する投資信託を選び、自動で買い付けられるよう設定します。
設定した金額は、家計の状況に合わせていつでも見直しができます。
- 無理のない金額から始める
- クレジットカード決済の上限額を確認する
- 複数の商品に分けて設定する
金額はあとから増減できるため、最初から完璧に決めようとしなくても大丈夫です。
設定した金額が引き落とせなかった場合の扱いは証券会社によって異なるため、契約時に確認しておくと安心です。
少額から始めることへの不安、どう向き合えばいいのか?
知識がないまま始めることへの不安は多くの人が抱えるもので、少額から慣れていく進め方が向いています。
不安を抱えながらも少額から始めたという話
別居をきっかけに家計を一人で管理することになり、投資という言葉自体に身構えていた、という話があります。
それでも月数千円という無理のない金額から始めてみたところ、値動きを気にしすぎず続けられたそうです。
数か月後には、金額の増減よりも「続けられている」こと自体が心の支えになっていた、という声もあります。
あ、これでいいのかもと思えた瞬間があった、という話もあり、金額の大小より続けること自体に意味を感じる人が多いようです。
周囲に同じ立場の人がいなくても、SNSやコラムで似た経験をした人の声に触れることで、孤独感が和らいだという話も見かけます。
- 最初から大きな金額にしない
- 値動きを毎日チェックしすぎない
- 続けられていること自体を評価する
専門家や相談窓口を頼るという選択
制度の細かい仕組みや自分に合った金額は、独学だけで判断しきれない部分もあります。
家計全体の見直しも含めて相談したい場合は、無料の相談窓口を利用する人も増えているようです。
証券会社のカスタマーサポートも、口座開設や積立設定でつまずいたときに頼れる窓口のひとつです。
ひとりで抱え込まず、分からないことはそのつど確認しながら進めていく姿勢で十分だと感じます。
周りに相談できる相手がいなくても、公式サイトのよくある質問ページやサポート窓口を頼れば、たいていのつまずきは解消できます。
慰謝料や財産分与にかかる税金が気になる場合は、慰謝料・財産分与にかかる税金と非課税の範囲もあわせて確認しておくと安心です。
子どもの教育資金づくりとの違いが気になる人は、学資保険とつみたてNISAを比べたコラムも参考になります。
まとめ:「離婚後の資産形成を目指すサレ妻へ、SBI証券・楽天証券・マネックス証券のつみたてNISA比較」
| 証券会社 | 特徴 |
|---|---|
| SBI証券 | 商品数が多くクレカ積立に対応 |
| 楽天証券 | ポイントを使った少額投資がしやすい |
| マネックス証券 | 積立額に応じたポイント還元 |
- 受け取ったお金はすぐに使い切らず考える
- つみたてNISAは非課税で少額から可能
- 元本割れのリスクは常にある
- 夫名義の口座はそのまま使えない
- 不安なら専門家への相談も選択肢
証券会社選びに正解はひとつではなく、自分の生活リズムや使いたいポイントに合わせて選んでいいはずです。
離婚や別居という大きな変化のあとだからこそ、家計を自分の手で少しずつ育てていく経験は、気持ちの面でも支えになっていくようです。
ここまで読んでくれて、本当にありがとうございます。少しずつでも家計が整い、穏やかな新生活を歩んでいけますように願っています。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








