
夫と別居してから、家賃だけで毎月の生活費がぎりぎりになった、というサレ妻は少なくない。
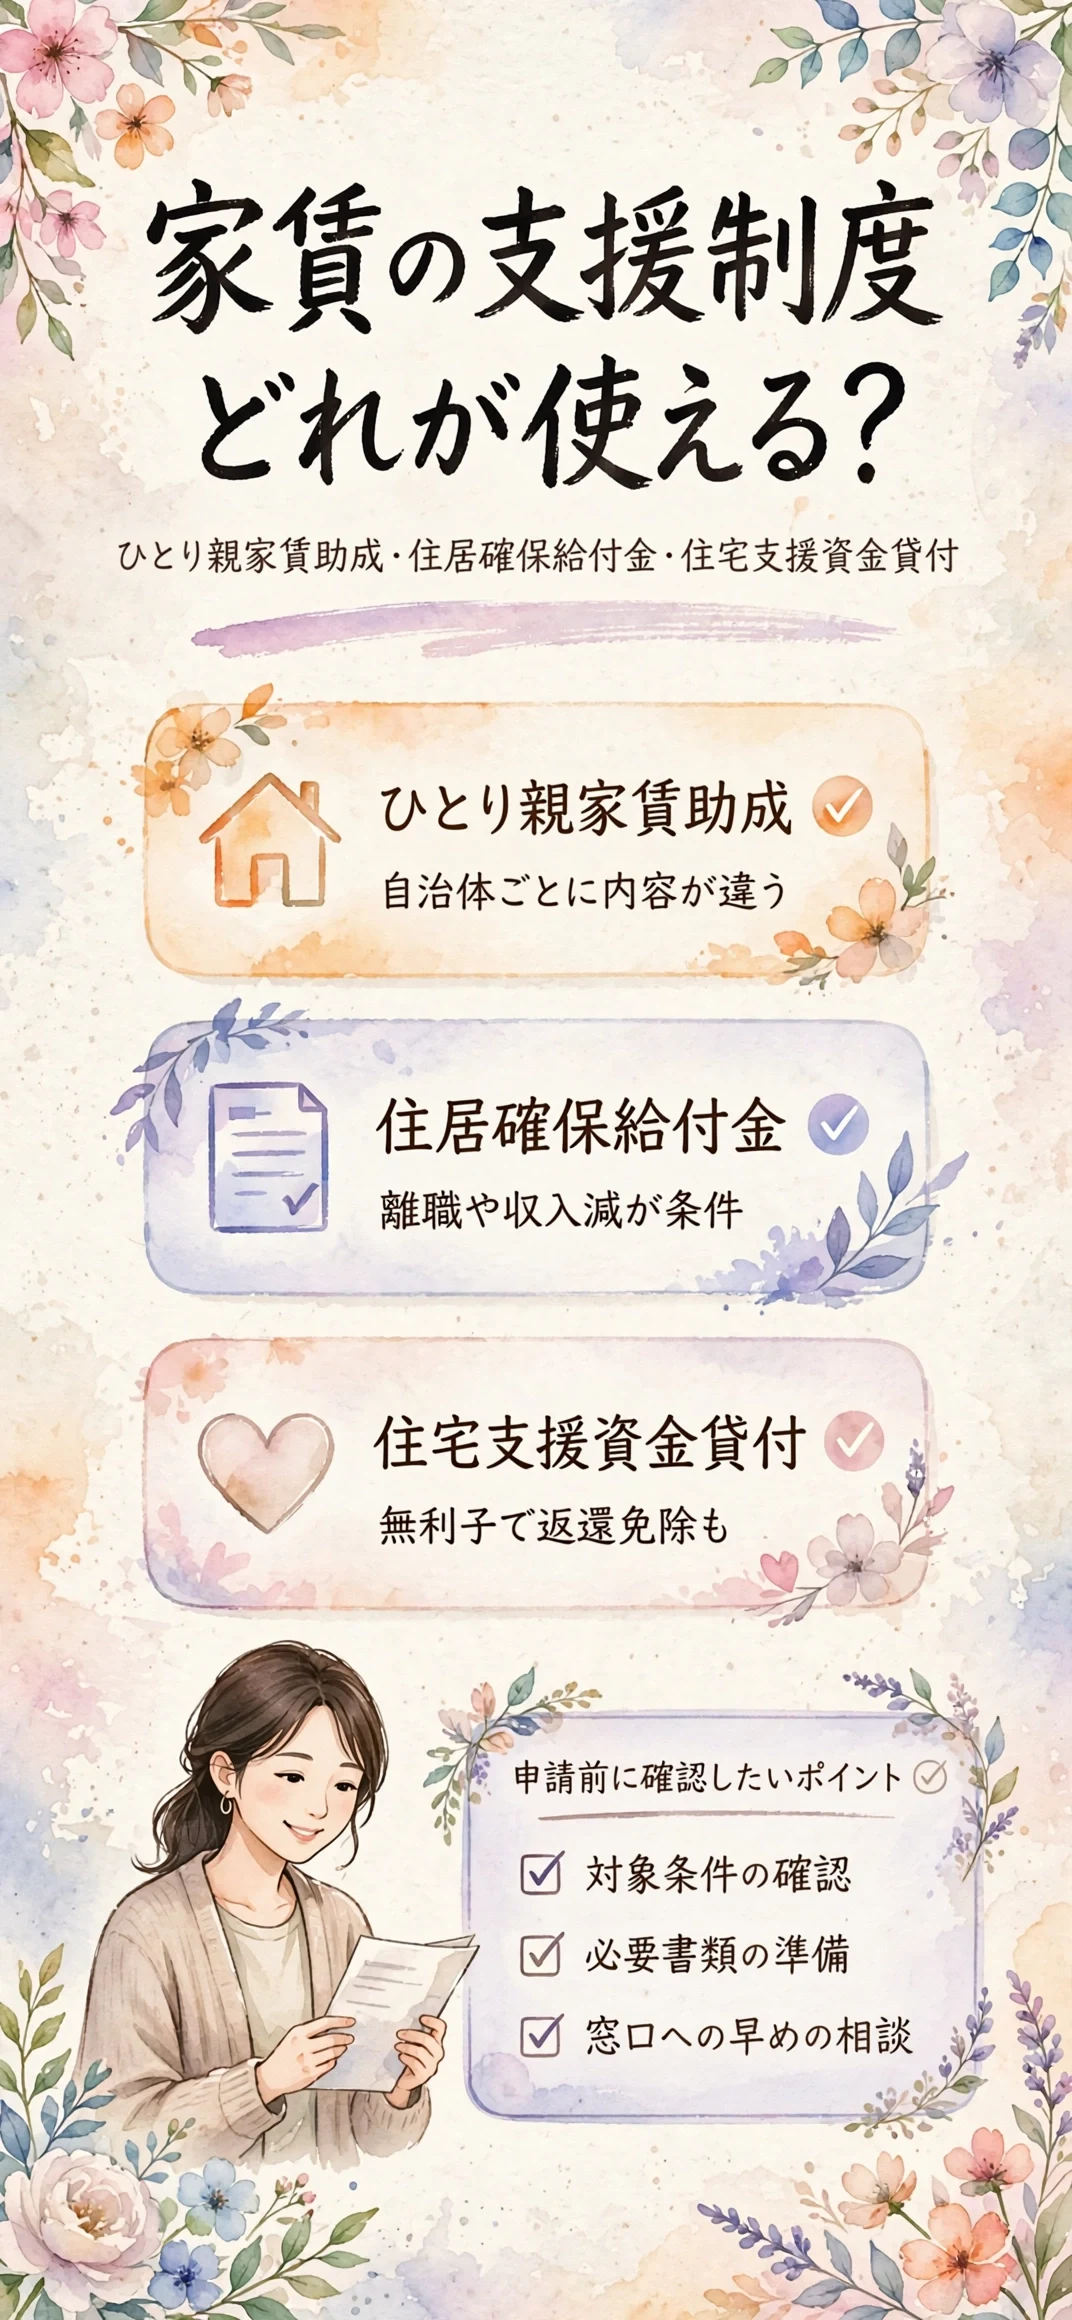
先に言うと、家賃の負担が重いサレ妻には、自治体のひとり親家賃助成・住居確保給付金・ひとり親家庭住宅支援資金貸付という3つの制度があり、状況に応じて組み合わせて使える。
どれも名前は似ているのに対象者も金額も申請窓口もまったく違うため、知らずに一つだけで諦めてしまう人も多い。

離婚・別居後の家賃はサレ妻にとってなぜこんなに重い負担になるのか?
別居直後は収入が半分近くになる一方で家賃はそのまま残るため、家計の中で最も重い固定費になりやすい。
別居直後に家賃だけで家計が崩れやすい理由
まず押さえておきたいのは、別居直後の家賃負担は収入が増える前に固定費だけが増える状態を生みやすいという点だ。
夫の収入に頼っていた世帯ほど、家賃と生活費を一人で背負う現実に想像以上の重さを感じる。
実家に戻れない事情や子どもの転校を避けたい思いから、あえて家賃の高い今の家に残る選択をする人もいる。
- 収入が別居前より減る
- 家賃はそのまま変わらない
- 引っ越し費用も別にかかる

数字にしてみると、家賃の重さがどれだけ家計を圧迫しているか、あらためて実感する人も多い。
別居前にできる家賃の備えとは
実際のところ、別居前に家計を見直しておくと、家賃の負担感はかなり変わってくる。
通信費やサブスクなど毎月の固定費を一度棚卸ししておくと、別居後の予算が立てやすい。
- 固定費の棚卸し
- 別居後の家賃相場の確認
- 使える制度の下調べ
準備は完璧でなくていい、気づいたところから少しずつ整えていけば十分だ。
「誰にも相談できない」まま抱え込む怖さ
夫に居場所を知られたくない事情があると、行政の窓口に相談すること自体をためらう人もいる。
ちょっと話がそれるが、窓口の職員には守秘義務があり、事情を伝えれば配慮してもらえる場合が多い。
家賃の不安は、お金の問題であると同時に気持ちの余裕まで奪っていくため、早い段階で制度を知っておくだけでも気持ちのゆとりは大きく変わってくる。
相談窓口では、住所や連絡先の扱いに配慮してもらえるか、事前に確かめておくと安心できる。
- 相談内容の秘密は守られる
- 無料で相談できる窓口が多い
- 夫に直接連絡はいかない
自治体のひとり親家賃助成はどんな仕組みで、どこまで頼れるのか?
多くの市区町村にはひとり親家賃助成という、家賃を一部補助する独自の制度があるが、内容は自治体ごとに大きく異なる。
自治体ごとに補助額も条件もまるで違う
自治体のひとり親家賃助成は、上限額も対象年齢も市区町村によってかなりの差がある。
東京都内だけを見ても、月3,500円程度のところもあれば月5万円近くまで補助する自治体もある、という調査結果がある。
助成期間も、子どもが一定の年齢になるまで続く自治体と、数年で終わる自治体に分かれる。
| 確認項目 | 内容の例 |
|---|---|
| 補助額 | 月数千円〜数万円と幅広い |
| 対象年齢 | 18歳未満が中心 |
| 家賃の上限 | 6万円前後までが多い |
東京23区だけを見ても、千代田区や杉並区のように上限3万円を超える自治体がある一方、数千円にとどまる自治体もある。
同じ「ひとり親家賃助成」という名前でも、内容は住んでいる場所でまったく違う、と考えたほうがいい。
申請から支給までどのくらいかかるのか
実際のところ、申請から振り込まれるまで1〜2か月ほどかかる自治体が多い。
必要書類は、賃貸借契約書の写しや所得証明書、住民票などが一般的だ。
- 賃貸借契約書の写し
- 所得証明書
- 住民票の写し
- 児童扶養手当証書の写し
申請の前に確認しておきたい条件
多くの自治体では「賃貸物件に居住していること」「住民票があること」が前提条件になる。
生活保護を受けている世帯は対象外になる、という自治体が多い点にも注意したい。
すでに他の家賃補助を受けている場合、この制度と二重には受け取れないことがある、という案内もよく見かける。
- 持ち家は対象外になりやすい
- 家賃が高すぎると対象外
- 所得制限を超えると対象外

制度があるかどうかも含めて、まずは住んでいる市区町村のこども家庭課に問い合わせるところから始めたい。
住居確保給付金はひとり親家庭でも使えるのか?
住居確保給付金は本来、離職や収入減少に直面した人向けの国の制度で、ひとり親専用ではないが条件を満たせば使える。
離職・収入減が前提の国の制度
住居確保給付金は、離職や廃業から2年以内、または収入が大きく減った人が対象になる。
サレ妻の場合、別居をきっかけに仕事を辞めた、勤務時間を減らさざるを得なかったというケースが当てはまりやすい。
世帯の生計を主に支えていた人であることも条件の一つになっている。
パートで働きながらでも、離職前より収入が大きく減っていれば対象になりうる、という説明もある。
- 離職・廃業から2年以内
- 収入減少が離職と同程度
- 世帯の生計維持者である
支給額と期間はどう決まるのか
支給額は住んでいる地域の生活保護の住宅扶助基準をもとに決まり、上限は地域差がある。
原則3か月分が支給され、条件を満たせば3か月ごとに延長でき、最長9か月まで受け取れる、という仕組みになっている。
- 原則3か月分を支給
- 延長は3か月ごと
- 最長9か月まで

求職活動の報告が条件になるため、働く意思がある人向けの制度だと考えておきたい。
申請窓口は市区町村の自立相談支援機関で、まずは家賃の支払いに困っている事情を伝えるところから始まる。
生活費全体が苦しいときの選択肢
家賃以外の生活費も心配な場合は、緊急小口資金など他の貸付制度も視野に入れておきたい。
複数の制度を同時に検討すると混乱しやすいため、まず家賃、次に生活費という順番で整理するとわかりやすい。
一度に全部を解決しようとせず、優先順位をつけて一つずつ進めるほうが、結果的に早く安定する。
- まず家賃の支援を確認
- 次に生活費の支援を検討
- 窓口をできる限り一本化
ひとり親家庭住宅支援資金貸付とはどんな制度なのか?
ひとり親家庭住宅支援資金貸付は、児童扶養手当を受けている人向けに家賃の実費を無利子で貸し付け、就職すれば返さなくてよくなる制度がある。
児童扶養手当受給者が対象の無利子貸付
この貸付は、児童扶養手当を受けていて自立支援プログラムの策定を受けている人が対象になる。
都道府県や市の社会福祉協議会が窓口になり、家賃の実費をそのまま貸してもらえる仕組みだ。
上限額は自治体によって差があり、月4万円前後から7万円前後までの幅で案内している窓口が多いようで、住んでいる地域の社会福祉協議会に確認するのが確実だ。
| 確認項目 | 内容 |
|---|---|
| 対象 | 児童扶養手当受給者 |
| 利子・保証人 | 無利子、保証人不要 |
返還が免除されるケースもある
貸付を受けてから1年以内に就職し、そのまま1年間働き続けると返還が免除される。
免除までの間は、就労状況の報告が必要になる点は覚えておきたい。
- 1年以内の就職
- 1年間の継続就業
- 期限内の報告書提出
財産分与や養育費が決まるまでのつなぎとして使う、という選び方をするサレ妻もいる、という話がある。
他の貸付制度との違い
この貸付はあくまで家賃専用で、生活費全般に使える貸付とは目的が異なる。
- 児童扶養手当受給者が対象
- 自立支援プログラム策定が前提
- 賃貸住宅に居住している
食費や光熱費まで含めて借りたい場合は、社会福祉協議会の別の貸付制度もあわせて確認する必要がある。
| 比較項目 | 住宅支援資金貸付 |
|---|---|
| 用途 | 家賃の実費のみ |
| 対象 | 児童扶養手当受給者 |
| 利子 | 無利子 |
用途が限られている分、審査で求められる書類も家賃関係に絞られていて、比較的分かりやすい。
3つの制度、結局どれをどう使い分ければいいのか?
一つだけを選ぶのではなく、状況に応じて重なる部分を避けながら組み合わせるのが現実的な進め方になる。
まず確認したい順番
まず確認したいのは、住んでいる自治体のひとり親家賃助成があるかどうかだ。
次に、離職や収入減があるなら住居確保給付金、児童扶養手当を受けているなら住宅支援資金貸付も候補になる。
他の生活費の貸付制度と迷う場合は、緊急小口資金・生活福祉資金・母子父子寡婦福祉資金の違いもあわせて確認しておくと、優先順位をつけやすくなる。
| 制度 | 主な対象 | お金の性質 |
|---|---|---|
| ひとり親家賃助成 | ひとり親世帯 | 給付・返済不要 |
| 住居確保給付金 | 離職・収入減の世帯 | 給付・返済不要 |
| 住宅支援資金貸付 | 児童扶養手当受給者 | 貸付・条件で免除 |
併用できる組み合わせもあれば、片方を受けるともう片方の対象から外れる組み合わせもある、という点には注意したい。
よくある疑問にまとめて答えると
どの窓口も個人情報の扱いには配慮があり、夫に知らせずに手続きを進められる。
費用がかかるのは住宅支援資金貸付だけで、他の2つは返済不要の給付にあたる。
- 個人情報は配慮される
- 給付は原則返済不要
- 貸付は無利子で免除もある
申請から結果が出るまでの期間は制度によって差があるため、早めに動き出すほど選べる幅が広がる。
専門機関に相談するメリット
制度の組み合わせ方は自分で判断しきれない部分が多く、窓口で相談したほうが早く答えが見つかる。
- 制度の優先順位がわかる
- 書類の不備を防ぎやすい
- 次の一歩が明確になる
相談することを「甘え」だと感じる必要はなく、使える制度を漏れなく確認するための行動だと捉えたい。
家賃の不安以外に、サレ妻が住まいで気をつけたいことは何か?
家賃の補助や貸付を受けられても、契約や名義の整理を後回しにすると、別のトラブルにつながることがある。
契約者名義と保証人の整理
賃貸契約が夫名義のままだと、家賃助成の審査で確認を求められることがある。
名義変更や契約者の切り替えが必要になるケースもあり、早めに大家や管理会社へ相談しておきたい。
- 大家への事前連絡
- 契約書の書き換え
- 保証人の再設定
家賃の負担そのものを軽くしたいなら、公営住宅・UR賃貸・母子生活支援施設の違いも比較しておくと、今の家にこだわらない選び方も見えてくる。
情報を集めすぎて疲れないために
制度の数が多いほど、調べるだけで気力を使い果ててしまう、という声もよく聞く。
一度にすべてを理解しようとせず、まず一つの窓口に相談するところから始めれば十分だ。
- まず自治体窓口に相談
- 必要書類だけ先に確認
- 一人で抱え込まない
本当にこれで正解だったのか、正直まだ迷うところもあるが、制度を知っているだけで選べる余地は確実に広がる。
知らなかったことを悔やむより、これから知ったことを活かすほうが、気持ちを前に向けやすい。
引っ越しを選ぶ場合に気をつけたいこと
引っ越し先を決める前に、転居後も家賃助成が続けて使えるかを必ず確認したい。
自治体をまたぐと申請がリセットされ、また一から手続きが必要になることもある。
- 転居先の助成制度を事前確認
- 夫に新住所を知られない工夫
- 学区や通勤の変化も考慮
焦って決めるより、制度のつながりまで見据えて選んだほうが、結果的に安心につながる。
まとめ:「夫と別居して家賃が不安なサレ妻へ、住居確保給付金・ひとり親家賃助成・住宅支援資金貸付はこう違った」
ここまで、自治体のひとり親家賃助成・住居確保給付金・ひとり親家庭住宅支援資金貸付の違いを比べてきた。
| 制度 | 向いている人 |
|---|---|
| ひとり親家賃助成 | 18歳未満の子がいる世帯 |
| 住居確保給付金 | 離職・収入減があった世帯 |
| 住宅支援資金貸付 | 児童扶養手当受給世帯 |
3つとも重なる部分はあるが、どれか一つに絞らず、使える制度を漏れなく確認する姿勢が家計を守る、というのが正直な実感だ。
家賃の不安を抱えたまま、一人で決断しなくていい。
ここまで読んでくれてありがとう、今日の情報が穏やかな新生活への一歩につながりますように。
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








