
離婚してひとり分の暮らしが始まったとき、年金の通知を見て手が止まった、という人は少なくありません。
先に言うと、免除・納付猶予・追納は「今の負担を減らすか」「将来の年金額を守るか」で選び方が分かれる制度です。
離婚すると審査の対象から元配偶者の所得が外れるため、同じ所得でも免除や猶予が通りやすくなる場合があり、特に所得が不安定な時期ほど3つの制度の違いを知っておく効果が大きく、窓口でも落ち着いて相談しやすくなります。

離婚後に国民年金の支払いが苦しくなるのはなぜなのか?
夫の扶養から外れて第1号被保険者になると、国民年金の保険料を自分の口座から払う生活がいきなり始まります。
第1号被保険者に切り替わる仕組み
会社員や公務員の妻として第3号被保険者だった人は、離婚した時点で保険料の負担がなかった立場から一転します。
役場で種別変更の届け出をした瞬間から、毎月の保険料を自分で納める第1号被保険者としての生活が始まります。
別居直後は引っ越しや弁護士費用の支出が重なり、今は払えないと感じる人も多いという話があります。
- 第3号から第1号への切り替えが必要
- 保険料は原則本人が全額負担
- 離婚直後は出費が重なりやすい
所得が落ち着くまでの期間がリスクになりやすい理由
パートや再就職で所得が安定するまでの数か月は、固定費の中でも保険料が重く感じられがちです。
別居してすぐの頃、引っ越し代と弁護士費用の支払いが重なり、年金の通知書を開けずに数週間置いたままにしていた、という話も聞きます。それでも窓口に相談してみたら今の状況に合う制度があると分かり、ひとまず安心できたそうです。
ここで未納のまま放置すると、将来の年金額だけでなく、万一のときの障害年金や遺族年金を受け取る資格そのものに影響することがあります。
だからこそ、未納にする前に免除・納付猶予・追納という3つの選択肢を知っておく価値があります。
相談前に確認しておきたい3つのこと
窓口へ相談する前に、所得と世帯の状況を簡単に整理しておくと話がスムーズに進みます。
- 直近数か月の所得の目安
- 一緒に住んでいる人の所得
- 離婚日や住民票の状況
これらが分かっていれば、その場でどの制度が使えそうか、職員の方からすぐに案内してもらいやすくなります。
国民年金の「免除」とはどんな制度なのか?
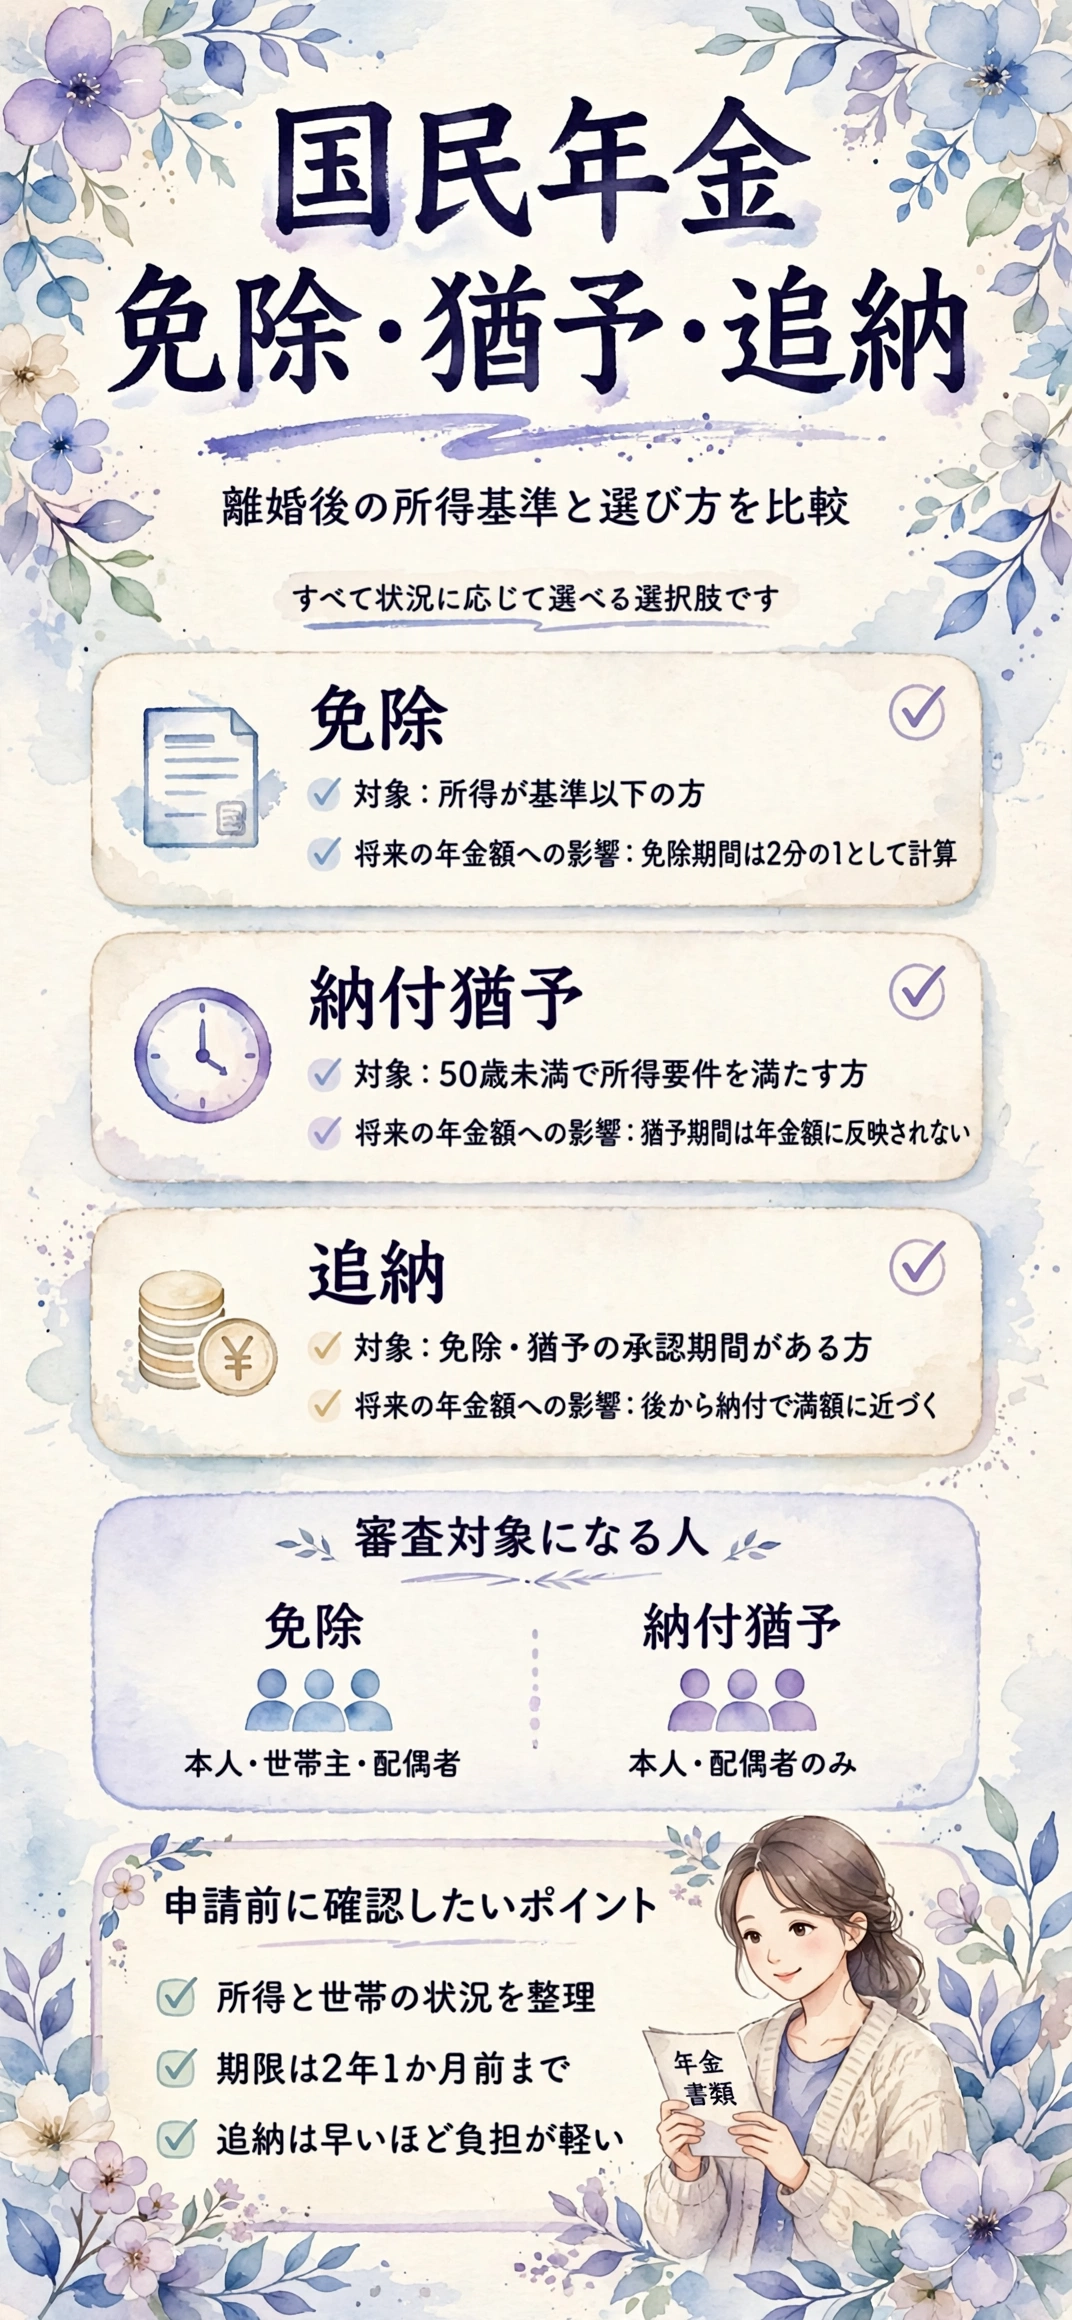
免除は保険料の負担割合を所得に応じて軽くしながら、将来の年金額にも一定の国庫負担分を残せる制度です。
全額・4分の3・半額・4分の1という4段階の区分
免除には全額免除・4分の3免除・半額免除・4分の1免除という4段階があり、前年の所得に応じて区分が決まります。
| 区分 | 保険料の負担 | 将来の年金額への反映 |
|---|---|---|
| 全額免除 | 負担なし | 国庫負担分のみ反映 |
| 4分の3免除 | 4分の1負担 | 一部反映 |
| 半額免除 | 半額負担 | 一部反映 |
| 4分の1免除 | 4分の3負担 | 一部反映 |
どの区分でも受給資格期間には数えられるため、未納のまま放置するよりはるかに安心感があります。
審査でチェックされる所得の範囲
免除の審査では、申請者本人・世帯主・配偶者それぞれの前年所得が基準の範囲に収まっているかを確認します。
離婚すると元配偶者の所得が審査対象から外れるため、在籍中より通りやすくなる場合があります。
結婚中は夫の所得を理由に不承認になっていた人が、離婚後の申請で通った、という話もあります。
ただし世帯主である実家の親と同居している場合は、親の所得も審査対象に含まれる点は見落としやすいところです。
失業や廃業のときに使える特例免除という道
勤め先の倒産や雇い止めで所得がなくなった場合は、特例免除という形で本人の前年所得を0円とみなして審査してもらえる場合があります。
- 失業・倒産・事業の廃止が対象
- 本人の所得だけ0円扱い
- 世帯主・配偶者の所得は別途審査
離婚と同時期に仕事を失ったサレ妻が、この特例免除を使って一時的に身軽になれた、という声も聞かれます。離職票などの証明書類が必要になるため、ハローワークでの手続きと並行して進めておくとスムーズだという見方もあります。
「納付猶予」は免除とどこが違うのか?
納付猶予は20歳以上50歳未満が対象で、保険料を一時的に先送りできる仕組みです。
対象年齢と所得基準の考え方
所得基準は全額免除とほぼ同じですが、審査の対象が本人と配偶者のみに絞られる点が免除との違いです。
- 50歳未満が対象
- 世帯主の所得は見ない
- 受給資格期間には算入
世帯主である親と同居していても、納付猶予なら親の所得を気にせず申請できるケースがあるという見方があります。
将来の年金額には反映されない仕組み
猶予された期間は受給資格期間としては数えられますが、将来もらえる年金額には反映されません。

免除と納付猶予を取り違えたまま数年放置し、将来の年金額が思ったより少ないと気づいた、というケースもあるようです。窓口で説明は受けていても、当時は制度の違いまで頭に入らなかった、という声もあります。
だからこそ猶予を選んだ場合は、次に説明する追納で年金額を取り戻す道を意識しておくことが欠かせません。
「追納」で将来の年金額をどう取り戻せばいいのか?
追納は、免除や猶予を受けた期間の保険料を後から納め直し、将来の年金額を満額に近づけていくための手続きです。
追納できる期間と優先順位
追納できるのは、申し込みの時点から数えて過去10年以内の免除・猶予期間に限られます。
複数の期間がある場合は、期限が早く迫っている古い期間から先に追納するよう案内されるのが一般的です。
- 直近2年度以内の期間
- 3年度目以降の期間
- 10年の期限が近い期間
3年度目以降に加算がつく仕組み
承認の翌年度から2年度以内に追納すれば、当時の保険料額のまま納めることができます。
一方、3年度目以降になると当時の保険料額に経過期間に応じた加算額が上乗せされ、少しずつ負担が重くなっていきます。

所得が落ち着いた時点で早めに追納した方が、結果的に総額を抑えやすいという声が多く聞かれます。
無理に一括で納める必要はなく、年金と家計の相談窓口を探すところから始めている人も多いようです。
免除や猶予を申請する前に知っておきたい注意点はあるか?
手続きそのものは難しくありませんが、申請のタイミングと再婚後の扱いを知らないと損をすることがあります。
申請が遅れるとどうなるのか
免除や猶予の申請は、遡れる期間が申請月から2年1か月前までと決まっています。
通知が来てすぐに動けなくても、期限を過ぎると免除も猶予も受けられず、そのまま未納として扱われてしまいます。
- 遡れるのは2年1か月前まで
- 期限超過は未納扱いになる
- 通知が来たら早めに動くのが安心
再婚した場合に審査はどう変わるのか
再婚すると新しい配偶者の所得が審査対象に加わるため、免除の基準が再び厳しくなることがあります。
再婚前に受けていた免除が、再婚後の更新で通らなくなった、という話も聞かれます。
状況が変わるたびに、そのときの世帯構成や所得に合わせて、免除から納付猶予へ、あるいはその逆へと見直していく姿勢が欠かせません。
児童扶養手当を受けている場合はどうなるのか
児童扶養手当と国民年金の免除・納付猶予は別の制度なので、同時に利用しても問題ありません。
児童扶養手当の審査では世帯の所得が見られますが、年金の免除とは判定の基準や窓口が別なので、混同せずそれぞれ申請しておくと安心です。
役場の窓口が分かれていることも多く、同じ日にまとめて回っておくと手間が少なくて済むという話もあります。
免除・納付猶予・追納はどう使い分ければいいのか?
状況によって向き不向きが変わるため、どれが優れているという話ではなく、今の暮らしに合わせて選ぶものです。
所得別に見る選び方の目安
所得が不安定な時期は免除か納付猶予で負担を抑え、落ち着いたら追納で将来の年金額を補うという流れが現実的です。
| 状況 | 向いている制度 | ポイント |
|---|---|---|
| 所得が低く世帯主も同居 | 免除 | 所得基準を満たせば負担軽減 |
| 親と同居で世帯主の所得が高い | 納付猶予 | 世帯主の所得を見られない |
| 所得が回復した後 | 追納 | 将来の年金額を補える |

どれか一つに縛られず、生活の変化に合わせて切り替えていく発想で十分だという見方もあります。
離婚から半年ほど所得が不安定で免除を使い、再就職後に少しずつ追納を続けて、数年かけて年金額を取り戻したという話もあります。
見落としやすい確認ポイントはどこか
年度の切り替わりで所得基準そのものが変わることがあり、前年通った免除が翌年も続くとは限りません。
- 免除は毎年更新の申請が必要
- 継続申請を選べば手間は減らせる
- 所得が増えた年は通知が来やすい
更新を忘れて未納の期間ができてしまった、という失敗談もあるため、毎年の見直しを習慣にしておくと安心です。
窓口や専門家に相談して気づけたこと
一人で制度を調べきろうとせず、早めに窓口へ相談した方が結果的に時間の節約になるという声が多くあります。
社会保険労務士など年金に詳しい専門家に相談し、自分では気づけなかった特例免除の対象だと分かった、という話も聞きます。
申請の窓口と必要なもの
申請は住んでいる市区町村の国民年金担当窓口、または年金事務所の窓口で受け付けています。
マイナンバーカードと暗証番号があれば、マイナポータルから電子申請できる場合もあり、窓口に行く時間が取りづらい人には助かります。
ちょっと話がそれますが、窓口では所得と世帯の状況だけを淡々と確認されます。
個別の所得基準や承認可否は年ごとに見直されるため、申請前に年金事務所や市区町村の窓口で最新の基準を確認してほしいところですが、本当にこれで正解だったのか、正直まだ迷うところもあります。
- 国民健康保険への切替
- ひとり親控除の確定申告
国民健康保険の切り替えと合わせて進めておくと、あとから慌てずに済み、手続きの漏れも減らせます。国民健康保険と国民年金の切り替え手続きも同じタイミングで確認しておくと安心です。
年末の税の手続きとあわせて見直す人も多く、ひとり親控除・寡婦控除の確定申告手順も合わせて確認しておくと家計全体の見通しが立てやすくなります。
まとめ:「離婚後に国民年金の支払いが苦しいサレ妻へ、免除・納付猶予・追納はどう違うのか?」
免除は所得に応じて負担を軽くしつつ年金額の一部を守れる制度で、納付猶予は世帯主の所得を見ずに負担を先送りできる制度です。
追納はその後の生活が落ち着いたタイミングで、将来の年金額を補うための手続きとして位置づけられます。
| 制度 | 向いている人 |
|---|---|
| 免除 | 所得が低く当面の負担を抑えたい人 |
| 納付猶予 | 世帯主の所得を見られたくない人 |
| 追納 | 将来の年金額を補いたい人 |
未納のまま放置するより、どの制度か分からなくても窓口に相談するところから始めれば十分です。離婚という大きな変化の中で、年金の手続きまで一人で抱え込まなくていいのだと知ってもらえたら嬉しく思います。
ここまで読んでくれたことに感謝しつつ、少しずつ落ち着いた暮らしと安心できる年金の備えが整っていくことを願っています。
出典・参照元
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。慰謝料の金額・手続きの内容・料金・サービス内容は個別の事情や変更により異なるため、最新情報は必ず公式サイトや専門家(弁護士・探偵事務所等)にてご確認ください。








